Moduł 1 z 2
Stop-loss i R-multiple: jak liczyć 1R
Stop-loss stawiasz z konstrukcji wykresu, nie z liczby pipsów. Naucz się liczyć 1R, dobierać wielkość pozycji i porównywać transakcje w R-multiple.
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 15 min
- Źródła
- 3
Stop-loss i R-multiple: co dokładnie liczysz
Ta lekcja wyjaśnia, jak wyznaczyć stop-loss z konstrukcji wykresu i jak liczyć wynik każdej transakcji w R-multiple. Przyda się, jeśli znasz już regułę 1–2% ryzyka, ale nadal opisujesz swoje transakcje kwotą zysku, a nie relacją do poniesionego ryzyka. Po lekturze policzysz 1R dla dowolnego instrumentu, wyprowadzisz wielkość pozycji z odległości do stopa i porównasz dwa różne setupy jedną liczbą.
Czym jest 1R i jak go policzyć
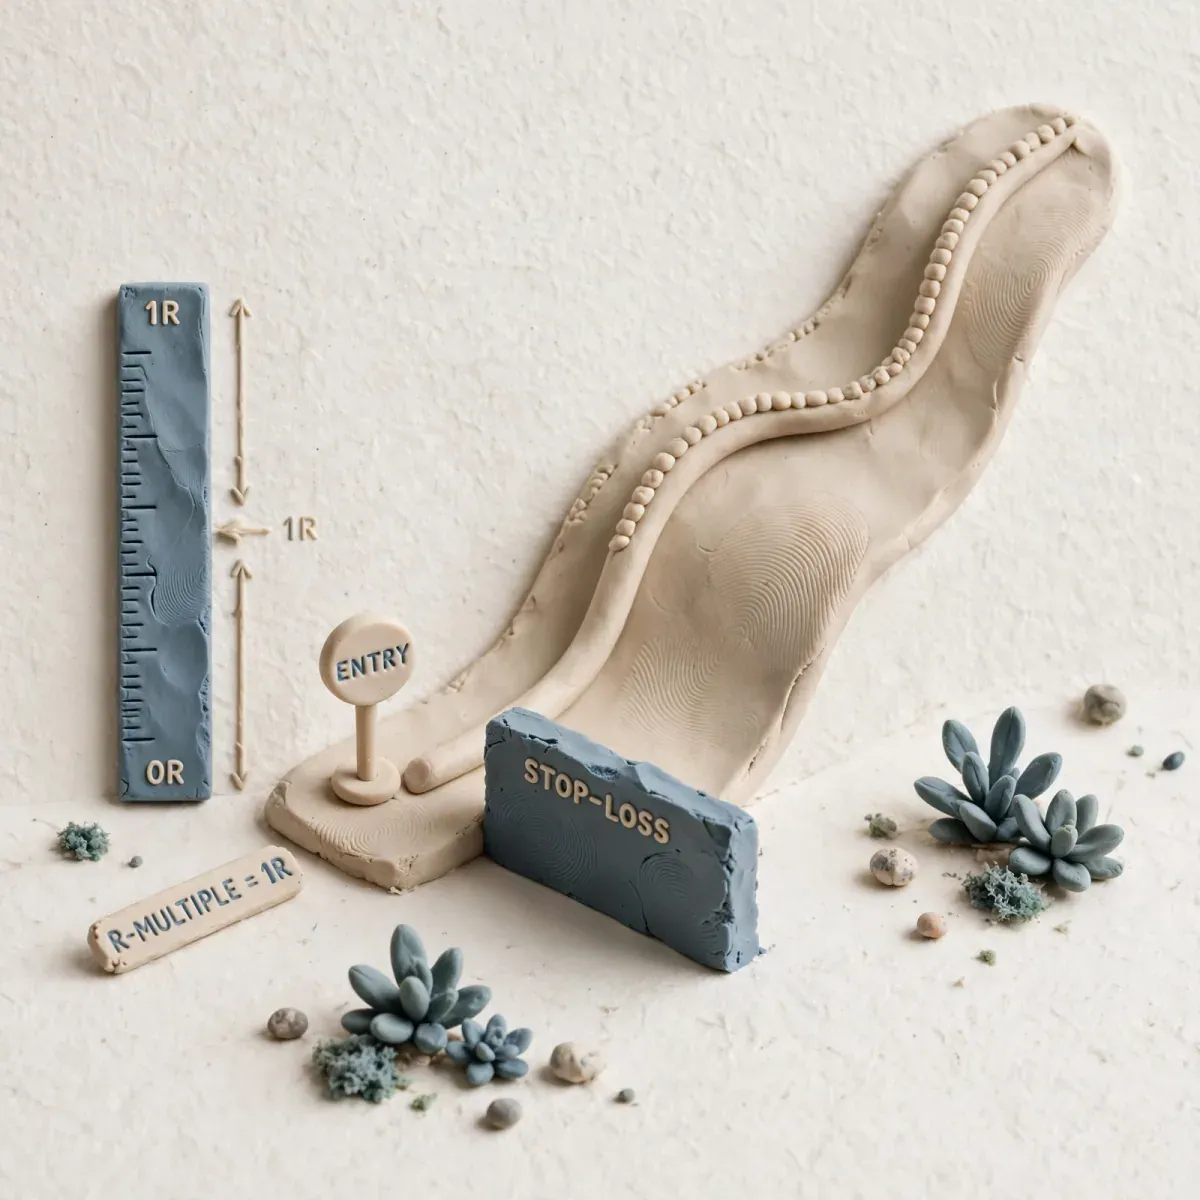
1R to kwota, którą ryzykujesz w jednej transakcji. Wynika ona wprost z miejsca, w którym stoi stop-loss, przeliczonego na walutę rachunku. Przy kapitale 10 000 PLN i ryzyku 1% na transakcję (liczby ilustracyjne) 1R wynosi 100 PLN (liczba ilustracyjna). Samo pojęcie jest też opisane w słowniku pod hasłem R-multiple, a sposób ustalania ryzyka na transakcję omawia lekcja o regule 1–2%.
Podstawowy wzór wygląda tak:
1R w PLN = |cena wejścia − cena stopa| × wielkość pozycji × wartość punktu
Wartość punktu zależy od instrumentu. Na akcjach to zwykle 1 PLN za 1 PLN ruchu na akcję; na CFD i na kontraktach terminowych trzeba ją odczytać ze specyfikacji. Bez tej liczby 1R pozostaje wartością bez znaczenia. Ten sam rachunek wykonasz w kalkulatorze R-multiple.
| Wynik | Co oznacza | Przykład przy 1R = 100 PLN (liczby ilustracyjne) |
|---|---|---|
| −1R | stop wykonany zgodnie z planem | −100 PLN |
| −0,5R | wcześniejsze wyjście przed stopem | −50 PLN |
| 0R | wyjście na zero po kosztach | około 0 PLN |
| +1R | zysk równy poniesionemu ryzyku | +100 PLN |
| +2R | zysk dwukrotnie większy od ryzyka | +200 PLN |
| +3R | zysk trzykrotnie większy od ryzyka | +300 PLN |
Dlaczego wynik mierzy się w R, a nie w złotych
Dziennik prowadzony wyłącznie w złotych miesza dwie różne rzeczy: wielkość rachunku i jakość decyzji. Zysk 400 PLN wygląda tak samo na rachunku 5 000 PLN i na rachunku 200 000 PLN, a znaczy coś zupełnie innego — w pierwszym przypadku to 8% kapitału, w drugim 0,2%. Zapis w R jest porównywalny niezależnie od kapitału: 400 PLN przy 1R = 100 PLN to zawsze +4R, a przy 1R = 800 PLN tylko +0,5R.
Druga korzyść jest statystyczna. Bez wspólnej jednostki nie policzysz expectancy setupu ani nie porównasz dwóch strategii, bo sam odsetek trafień bez średniej wielkości wygranej jest połową informacji. Trzecia korzyść dotyczy egzekucji: spread, prowizję i poślizg można wyrazić ułamkiem R i wtedy widać, czy dany setup w ogóle przeżyje koszty.
Stop z konstrukcji wykresu, nie z liczby pipsów
Kolejność ma znaczenie. Najpierw ustalasz, gdzie teza inwestycyjna przestaje być prawdziwa, a dopiero potem dobierasz wielkość pozycji. Odwrotna kolejność — „chcę dwa loty, więc stop postawię 20 pipsów dalej” — produkuje stop, który nie ma nic wspólnego z wykresem.
Cztery zasady stawiania stopa:
- Za poziomem, nie na poziomie. Stop dla wejścia na odbicie od wsparcia stawia się pod wsparciem, a nie dokładnie na jego cenie. Poziom, na którym stoi najwięcej zleceń, jest poziomem, od którego cena najczęściej się odbija i wraca.
- Z buforem na szum. Do poziomu struktury dodaj margines odpowiadający typowej zmienności instrumentu — na spokojnym rynku wystarczy ułamek przeciętnego zakresu świecy, na gwałtownym potrzebny jest większy. Bufor chroni przed przypadkowym wybiciem, a nie przed zmianą trendu.
- Poza strefą o wysokiej płynności. Stop w środku wąskiego przedziału zbiera ruchy, które nie unieważniają setupu.
- Jeden stop, jedna definicja. W całym dzienniku używaj tego samego typu stopa. Jeśli raz stawiasz stop twardy, a raz mentalny, wyniki w R przestają być porównywalne.
Typy stopów i ich zastosowanie zestawia tabela:
| Typ stopa | Jak działa | Kiedy ma sens | Ograniczenie |
|---|---|---|---|
| Twardy | zlecenie stop złożone w systemie brokera | domyślny wybór w większości planów | luka cenowa, poślizg i weekend nie są wykluczone |
| Mentalny | wyjście ręczne po dotarciu ceny do poziomu | tylko przy sprawdzonej powtarzalności procesu | łatwo go przesunąć pod presją |
| Czasowy | wyjście po ustalonej liczbie świec bez ruchu w Twoją stronę | setupy wybicia, które muszą zadziałać od razu | wymaga osobnej reguły w planie |
| Zmiennościowy | dystans stopa liczony z bieżącej zmienności | rynki o zmiennej wariancji, np. wokół danych makro | wymaga przeliczenia wielkości pozycji po każdej zmianie zmienności |
Protokół: od invalidacji do wielkości pozycji
Siedem kroków, które można powtórzyć dla dowolnego instrumentu:
- Zapisz tezę setupu w jednym zdaniu: co musi się stać, żeby transakcja zadziałała.
- Wskaż poziom, którego przebicie tę tezę unieważnia. Nie „okolica”, ale konkretna cena struktury.
- Dodaj bufor wynikający ze zmienności i zapisz cenę stopa.
- Policz odległość od planowanego wejścia do stopa w jednostkach ceny.
- Ustal 1R w PLN: kapitał pomnożony przez procent ryzyka na transakcję.
- Policz wielkość pozycji ze wzoru poniżej i zaokrąglij w dół, nigdy w górę.
- Sprawdź, czy zaokrąglona wielkość nie łamie reguły ryzyka. Jeśli łamie, odpuść setup albo poszukaj wejścia bliżej invalidacji.
wielkość pozycji = (kapitał × procent ryzyka) / (|wejście − stop| × wartość punktu)
Przykład liczbowy (liczby ilustracyjne): kapitał 20 000 PLN, ryzyko 1% na transakcję, czyli 200 PLN. Wejście 100,00 PLN, invalidacja na 97,80 PLN, bufor 0,20 PLN, stop na 97,60 PLN. Odległość wynosi 2,40 PLN na jednostkę, więc wielkość pozycji to 200 / 2,40 = 83,3 — po zaokrągleniu w dół 83 jednostki. Rzeczywiste 1R to 83 × 2,40 = 199,20 PLN, czyli nieco poniżej zaplanowanych 200 PLN. Zaokrąglanie w dół jest celowe: lepiej ryzykować 0,996% kapitału niż 1,008%, które dałoby zaokrąglenie w górę do 84 jednostek.
Gdybyś najpierw wybrał wielkość pozycji, a dopiero potem szukał stopa, ten sam rachunek dałby inną cenę wyjścia i najprawdopodobniej wypadłby w środku struktury. Kolejność kroków jest więc częścią metody, a nie kwestią wygody.
Arytmetyka R-multiple na trzech transakcjach
Po zamknięciu pozycji wynik w R liczy się jednym dzieleniem:
wynik w R = wynik netto w PLN / planowane 1R w PLN
| Transakcja | Wejście | Stop | Wyjście | Wynik netto | Wynik w R |
|---|---|---|---|---|---|
| A (liczby ilustracyjne) | 100,00 | 97,60 | 107,20 | +600 PLN | +3R |
| B (liczby ilustracyjne) | 50,00 | 48,00 | 46,00 | −400 PLN | −2R |
| C (liczby ilustracyjne) | 200,00 | 196,00 | 198,00 | −100 PLN | −0,5R |
Przy 1R = 200 PLN (liczba ilustracyjna) te trzy transakcje dają średnią +0,17R. Tej liczby nie należy interpretować: trzy transakcje to szum, a nie wynik systemu. Do oceny setupu potrzebna jest próbka rzędu dziesiątek sygnałów, a sposób jej liczenia opisuje lekcja Expectancy i drawdown.
Zwróć uwagę na transakcję C. Wyjście przed stopem dało −0,5R, czyli stratę mniejszą od planowanej. Taki wynik jest w porządku tylko wtedy, gdy wynika z reguły zapisanej wcześniej — na przykład z wyjścia po utracie struktury na niższej ramce czasowej. Jeśli jest reakcją na niepokój, nie da się go powtórzyć, a więc nie da się go policzyć.
Koszty egzekucji wyrażone w R
Koszt nie jest osobną kategorią, którą rozlicza się na koniec miesiąca — jest częścią wyniku każdej transakcji i przelicza się go tak samo jak zysk:
koszt w R = koszt otwarcia i zamknięcia pozycji w PLN / 1R w PLN
Przykład (liczby ilustracyjne): spread kosztuje 8 PLN, prowizja 4 PLN, razem 12 PLN na pełne okrążenie. Przy 1R = 200 PLN koszt wynosi 0,06R. Pojedynczo wygląda niewinnie, ale dwadzieścia takich transakcji to 1,2R, czyli więcej niż jedno pełne trafienie w stop. Przy 1R = 100 PLN ten sam koszt to już 0,12R na transakcję.
Do tego dochodzi poślizg na stopach. Zlecenie stop zamienia się w zlecenie rynkowe, więc realizacja bywa gorsza od ceny, którą widziałeś na wykresie. Jeśli średni poślizg na stracie wynosi 0,05R (liczba ilustracyjna), sto transakcji kosztuje dodatkowe 5R.
Praktyczny wniosek jest jeden: dopóki koszty nie są wyrażone w R, nie wiesz, czy Twój setup ma przewagę, czy tylko ją obiecuje. Sposób liczenia pełnego kosztu okrążenia opisuje hasło koszt round-trip, a różnicę między ceną zlecenia i ceną realizacji — slippage.
Wyjście na zero, częściowe zamknięcie i stop kroczący
Trzy techniki, które najczęściej psują rachunek w R, bo zmieniają system w trakcie transakcji:
- Przeniesienie stopa na cenę wejścia. Ma sens tylko wtedy, gdy reguła mówi, kiedy to robisz — na przykład po osiągnięciu +1R (liczba ilustracyjna). Bez progu decyzyjnego to reakcja na ruch ceny, a nie plan.
- Częściowe zamknięcie. Zamknięcie połowy pozycji przy +1R i przeniesienie stopa na zero zmniejsza zmienność wyniku, ale też obniża średnią wygraną w R. Ta zmiana musi być ujęta w expectancy; w przeciwnym razie policzysz system, którego nie handlujesz. Stopniowe zwiększanie pozycji po potwierdzeniu ruchu opisuje lekcja o skalowaniu pozycji.
- Stop kroczący. Reguła musi być mechaniczna: pod ostatni potwierdzony dołek na wybranej ramce czasowej albo o ustaloną wielokrotność zmienności. Przesuwanie stopa „bo cena idzie w moją stronę” to osobny system przy każdej transakcji.
Zdanie, które warto zapamiętać: jeśli zarządzanie pozycją nie zostało zapisane przed wejściem, to nie jest częścią setupu.
Kiedy wykres mówi „nie handluj”
Cztery warunki, po których transakcja nie powinna powstać, mimo poprawnego sygnału wejścia:
- Nie umiesz wskazać poziomu invalidacji. Jeśli stop jest umowny, nie ma 1R — jest tylko pozycja bez planu wyjścia.
- Wymagana wielkość pozycji spada poniżej minimum na rachunku. Przy małym kapitale i szerokim stopie minimalny lot łamie regułę ryzyka. Wtedy odpuszczasz setup, a nie zwężasz stop.
- Stop mieści się w strefie szumu. Jeśli najbliższa sensowna invalidacja jest bliżej niż typowa zmienność jednej świecy, każde drgnięcie wybije pozycję, zanim zadziała teza. Kryteria, po których uznajesz sygnał za kompletny, zbiera lekcja o definicji setupu.
- Musisz przesunąć stop, żeby pozycja „się zmieściła”. To sygnał, że wielkość pozycji dopasowujesz do emocji, a nie do kapitału.
Arkusz: 10 transakcji w R
Najpierw zapisz własne reguły, żeby później było z czym porównywać wyniki:
| Element | Twój zapis |
|---|---|
| Typ stopa (twardy, czasowy, kroczący) | |
| Sposób wyznaczania poziomu invalidacji | |
| Bufor na szum | |
| Reguła przeniesienia stopa na zero | |
| Reguła częściowego zamknięcia |
Następnie wypełniaj arkusz po każdej transakcji. Kolumnę „zgodne z planem” uzupełniaj od razu, a nie po tygodniu.
| # | Data | Setup | Planowane 1R w PLN | Wynik netto w PLN | Wynik w R | Koszt w R | Zgodne z planem |
|---|---|---|---|---|---|---|---|
| 1 | |||||||
| 2 | |||||||
| 3 | |||||||
| 4 | |||||||
| 5 | |||||||
| 6 | |||||||
| 7 | |||||||
| 8 | |||||||
| 9 | |||||||
| 10 |
Po dziesięciu wierszach policz trzy liczby:
średnie R = suma wyników w R / liczba transakcji
odsetek zgodnych z planem = liczba wierszy „tak” / liczba transakcji × 100
średni koszt w R = suma kosztów w R / liczba transakcji
Jeśli średni koszt przekracza 0,2R (liczba ilustracyjna), najpierw popraw egzekucję i wybór instrumentu, a dopiero potem szukaj nowego setupu. Dodawanie wskaźników do systemu, który oddaje przewagę na spreadzie, nie usuwa problemu.
Typowe błędy przy ustawianiu stopa
- Stop pod okrągłą liczbą, bo „tam wszyscy mają stopy”. Poziom widoczny dla wszystkich jest miejscem, w którym cena najczęściej zbiera zlecenia. Invalidacja wynika z konstrukcji wykresu, a nie z numeru.
- Stop dopasowany do założonego stosunku zysku do ryzyka. Jeśli stop nie mieści się w naturalnej strukturze, problem jest w punkcie wejścia, a nie w relacji zysku do ryzyka.
- Brak stopa, bo „mam doświadczenie”. Staż nie zmienia tego, że pozycja bez zdefiniowanego wyjścia nie ma policzalnego ryzyka.
- Różne definicje stopa w jednym dzienniku. Raz stop twardy, raz mentalny, bez oznaczenia — porównywanie wyników w R traci wtedy sens.
- Traktowanie 1R jako stałej kwoty w złotych. 1R zmienia się razem z kapitałem. Po serii zysków trzeba przeliczyć wielkość pozycji, żeby ryzyko procentowe zostało takie samo.
Ćwiczenie mierzalne
- Wybierz jeden instrument i zapisz trzy liczby: kapitał, procent ryzyka na transakcję oraz 1R w PLN.
- Dla ostatnich dziesięciu sygnałów — mogą pochodzić z rachunku demonstracyjnego — zapisz poziom invalidacji, wielkość pozycji ze wzoru i wynik, jaki dałby stop z konstrukcji.
- Wypełnij oba arkusze powyżej i policz średnie R, odsetek zgodnych z planem oraz średni koszt w R.
- Zapisz jedną zmianę w planie, na przykład regułę przeniesienia stopa na zero, i oznacz ją datą wersji.
Bez tej tabeli nie wiesz, czy poprawiasz setup, czy tylko wspomnienie o nim.
Co oznacza wynik +2R przy ryzyku 80 PLN?
+2R to dwa razy ryzyko: 2 × 80 = 160 PLN przed ewentualnym podatkiem. Wynik w R opisuje relację do poniesionego ryzyka, a nie wielkość dźwigni.
Częste pytania
Czy stop-loss musi zawsze dawać dokładnie −1R?
Planujesz 1R jako pełną invalidację. Wcześniejsze wyjście może dać −0,5R i jest w porządku, jeśli wynika z reguły, a nie z paniki. W dzienniku oznacz powód takiego wyjścia, żeby dało się je policzyć razem z resztą.
Jak liczyć R przy częściowych zamknięciach?
Zsumuj wynik netto całej pozycji i podziel przez pierwotne ryzyko w PLN. Na transakcję przypada jedna liczba R, a sposób podziału pozycji opisz w notatce obok.
Czy stosunek zysku do ryzyka 1:2 jest obowiązkowy?
Nie. Liczy się expectancy, czyli odsetek trafień pomnożony przez średnią wygraną w R minus odsetek strat pomnożony przez średnią stratę w R, po kosztach. Relacja 1:2 to częsty punkt startu, a nie warunek konieczny.
Po co mierzyć wynik w R, a nie w złotych?
Bo tylko wspólna jednostka pozwala porównać transakcje o różnej wielkości i policzyć expectancy setupu. Kwota w złotych zależy od wielkości rachunku, więc ten sam zysk 400 PLN opisuje raz 8% kapitału, a raz 0,2%. Bez R nie odróżnisz poprawy systemu od zmiany wielkości pozycji.
Reklama
Najważniejsze wnioski
- Stop-loss stawiasz tam, gdzie teza przestaje obowiązywać, a nie tam, gdzie wypada okrągła liczba pipsów. 1R to kwota ryzyka przypadająca na jedną transakcję, a R-multiple to wynik podzielony przez to ryzyko. Wielkość pozycji liczy się z odległości do stopa i z kapitału, nigdy odwrotnie. Koszty egzekucji wyrażone w R pokazują, ile setupu zjada sam spread.
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Babypips — risk management / position sizing — babypips.com
- StockCharts ChartSchool — trading psychology & risk concepts — chartschool.stockcharts.com
- KNF — edukacja inwestora — knf.gov.pl
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja KursTradera.pl — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi