Moduł 1 z 2
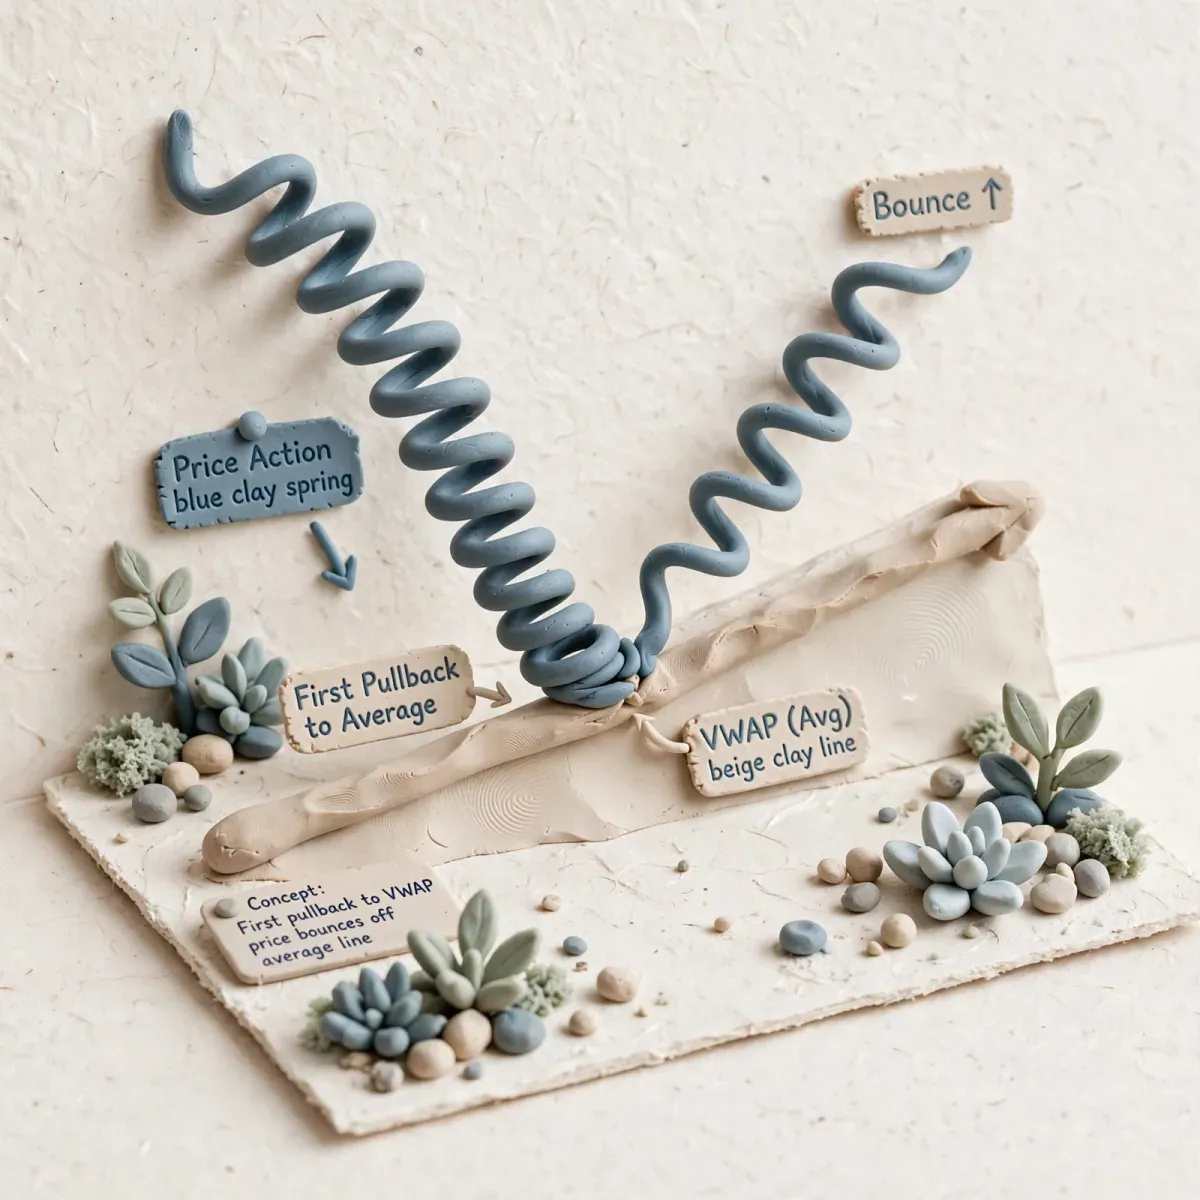
VWAP bounce – pierwszy pullback do średniej
VWAP – Volume Weighted Average Price – to średnia cena ważona wolumenem od początku sesji. Dla day tradera to linia odniesienia dla strony popyt/podaż…
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 5 min
- Źródła
- 2
VWAP – Volume Weighted Average Price – to średnia cena ważona wolumenem od początku sesji. Dla day tradera to linia odniesienia dla strony popyt/podaż intraday. System “pierwszy pullback do VWAP” gra powrót do średniej po impulsie otwarcia, ale tylko pierwszy raz, gdy VWAP jest testowany.
Cel lekcji
- Policzyć i zinterpretować VWAP, odchylenia i wstęgi.
- Zdefiniować setup pierwszego pullbacku: impuls, pullback, sygnał odrzucenia.
- Odróżnić bounce grywalny od jazdy trendowej bez pullbacku.
- Zbudować plan zarządzania z twardym unieważnieniem.
VWAP – fundament
VWAP = sum( Price_typical * Volume ) / sum( Volume )
Price_typical = (High + Low + Close) / 3

Band_k = VWAP +/- k * stdev( Price_typical - VWAP )   gdzie k=1,2

Nachylenie VWAP:
Slope = (VWAP_now - VWAP_N_bars_ago) / N
Slope > 0 = sesja kupujących, <0 = sprzedających
Dla day tradera: VWAP rosnące + cena nad VWAP = szukaj long na pullback. VWAP spadające + cena pod VWAP = short na pullback. Płaskie VWAP = rotacja.
Struktura setupu 1st pullback
Faza 1 – Impulse: silny ruch od open, cena oddala się >0.8-1.0 std od VWAP, wolumen rosnący.
Faza 2 – Pullback: cena wraca w stronę VWAP, wolumen malejący, świece o mniejszych body, 3-7 barów 1m.
Faza 3 – Bounce: odrzucenie w okolicy VWAP (+/- 0.1-0.2 std). Sygnał: młot, objęcie, brak zejścia pod VWAP na close 1m, wzrost wolumenu na odbiciu.
| Element | Long | Short |
|---|---|---|
| VWAP slope | >0, rosnący min 15 min | <0, spadający min 15 min |
| Pozycja ceny | Cena > VWAP cały impuls | Cena < VWAP cały impuls |
| Pullback | Zjazd do VWAP +/- band 0.2, nie zamyka < VWAP -0.2std | Wzrost do VWAP, nie zamyka > VWAP+0.2std |
| Trigger | Close 1m nad VWAP + wolumen > avg | Close 1m pod VWAP + wolumen > avg |
| Stop | 0.3*ATR pod low pullbacku lub pod VWAP-0.5std | Odwrotnie |
Filtry jakości
- Pierwszy pullback tylko: drugi i trzeci test VWAP ma dużo niższą skuteczność.
- Czas: najlepszy 9:45-11:30 ET / 9:30-11:30 CET. Po południu VWAP jest wygładzone.
- Odległość impulsu: jeśli impuls był <0.5 ATR, pullback to rotacja, nie setup.
- Anchored VWAP: dla gapów użyj też AVWAP kotwiczonego do high pre-market lub do open.
Zarządzanie i cele
Stop = low pullbacku - 0.2*ATR 5m  (long)
Cel 1 = high impulsu (re-test)
Cel 2 = 1.5 * impuls lub extension 1*ATR
RR minimalne = 1.5
Reguła unieważnienia: close 5m po przeciwnej stronie VWAP o >0.3std = koniec setupu
Pomiar setupu
Prowadź dziennik:
Data | Gap | Slope VWAP | Odległość impulsu std | Czy 1st pullback? | Wynik R | Czas trzymaniaRóżnica między VWAP a SMA i dlaczego to ważne
SMA liczy ceny równo. VWAP waży wolumenem – pokazuje gdzie realnie przeszło najwięcej transakcji. Dlatego instytucje używają VWAP jako benchmarku wykonania. Jeśli fundusze kupują i ich avg jest gorszy niż VWAP – podpadają. To zmusza ich do handlu w pobliżu VWAP, co tworzy Twoje bounce.
Przykład liczbowy VWAP
Sesja: 9:30 open 100, 9:31 high 101 vol 100k, 9:32 low 99.8 vol 200k
VWAP przesuwa się bliżej 100.2 bo tam większy wolumen.
Pierwszy impuls do 101.5 (1.3 ATR nad VWAP), pullback 5 barów do 100.3 (= VWAP 100.25 + 0.05)
Trigger long: close 1m 100.45, wolumen odbicia 150% avg 5-bar.
Stop 100.0 (swing - 0.2 ATR), cel 101.5
RR = (101.5-100.45)/(100.45-100.0)=1.05/0.45=2.33
Multi-timeframe VWAP
Używaj dwóch VWAP:
- VWAP sesyjny (od 9:30 ET) – główny
- AVWAP anchored do low dnia / PM low – dla trendu Gdy oba rosną i są nachylone >0 – filtr long. Gdy rozjeżdżają się kierunkowo – rotacja.
Zarządzanie przegrywającym bounce
Bounce który nie odchodzi >0.2 ATR w 3 minuty jest słaby. Reguła: jeśli po triggerze cena nie zrobi 0.5R w 3 min, zamknij 50%. Eliminujesz bagholdery i zwalniasz kapitał.
Kiedy plan mówi NIE HANDLUJ
- VWAP płaskie (slope ~0 przez 30 min).
- Pullback to 5. test VWAP danego dnia.
- Cena przecięła VWAP już 6+ razy dziś – dzień rotacyjny.
- Spread + slippage > 20% Twojego stopa.
- News w <5 minut.
- Brak impulsu przed pullbackiem – nie każdy dotyk VWAP to setup.
Błędy które kosztują najwięcej
- Łapanie noża: wejście w środku pullbacku, przed sygnałem odrzucenia.
- Uśrednianie pod VWAP: dokupię jak zejdzie niżej – VWAP bounce wymaga cięcia.
- Granie przeciwko slope: long gdy VWAP spada, bo “tanio”.
- Za duży stop: stop 2ATR na M1 przy celu 0.5ATR – RR <1.
- Mylenie VWAP sesyjnego z AVWAP z D1.
Ćwiczenie mierzalne (90 minut)
- Weź 10 ostatnich sesji 1 instrumentu z wyraźnym trendem open.
- Zaznacz pierwszy pullback do VWAP każdego dnia.
- Dla każdego: zmierz impuls w std VWAP i ATR, czas pullbacku, wynik gdybyś wszedł na close 1m po odrzuceniu z stop 0.3 ATR.
- Policz: ile z 10 było grywalnych? WinRate? AvgR?
- Dodaj filtr slope >0 przynajmniej 15 min.
Zadanie kończy się tabelą 10 wierszy + wnioskiem.
Sprawdź się
- Cena 2 std nad VWAP, slope rosnący, pullback 4 bary 1m do VWAP + młot na wzroście wolumenu. Czy to spełnia kryteria 1st pullback long?
- Dlaczego drugi i trzeci test VWAP jest statystycznie słabszy niż pierwszy?
- Jak policzysz bufor dla wejścia, żeby nie wejść na każdym dotyku?
- Co jest unieważnieniem setupu long na VWAP?
Częste pytania
Czy VWAP działa na 1 min? Tak, pod warunkiem wolumenu. Na niskim wolumenie jest poszarpany. Porównuj VWAP 1m i 5m.
AVWAP czy zwykły VWAP? Sesyjny – podstawa. AVWAP do PM_H, PD_H – jako dodatkowy filtr.
Czy grać bounce gdy cena jest 3 std od VWAP? Nie. To extension. Czekaj na impuls -> pullback.
Jaki stop jest najlepszy? Swing pullbacku +/- bufor 0.2 ATR.
VWAP to narzędzie statystyczne pokazujące średnią transakcji dnia. Nie jest magiczną linią wsparcia. Wymaga kontekstu slope, wolumenu i czasu.
Reklama
Najważniejsze wnioski
- VWAP – Volume Weighted Average Price – to średnia cena ważona wolumenem od początku sesji. Dla day tradera to linia odniesienia dla strony popyt/podaż intraday. System "pierwszy pullback do VWAP" gra powrót do średniej po impulsie otwarcia, ale tylko pierwszy raz, gdy VWAP jest testowany.
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Babypips — School of Pipsology — babypips.com
- TradingView — dokumentacja Pine Script
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi