Moduł 1 z 2
Open Range Breakout (ORB) – wybicie początku sesji
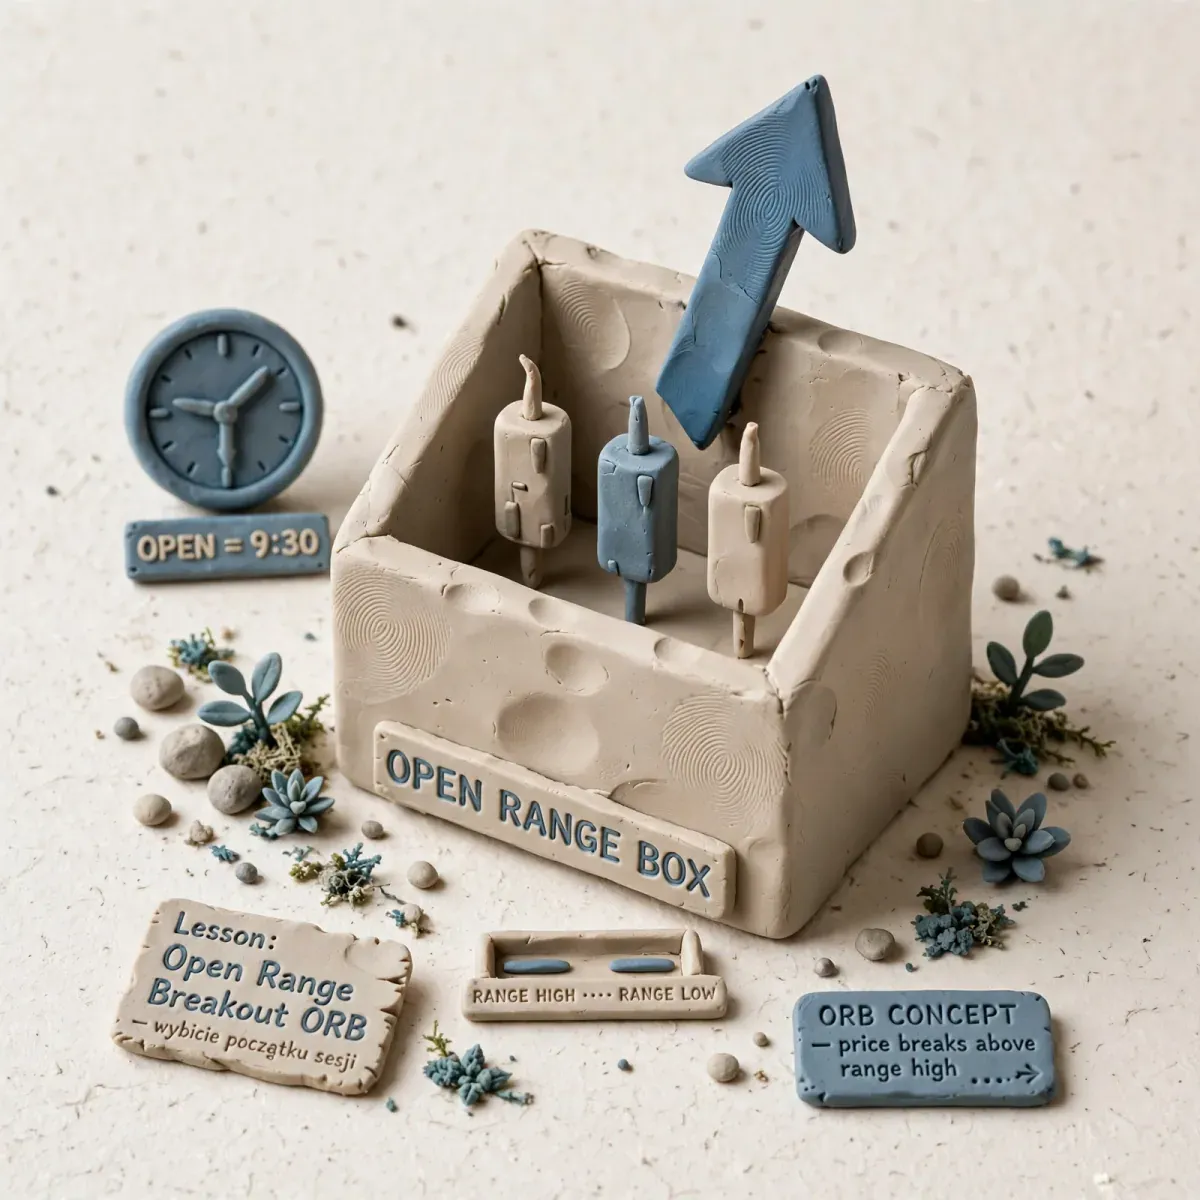
Open Range Breakout to jeden z najstarszych schematów day tradingu: definiujesz range pierwszych N minut i handlujesz wybicie z niego. Siła ORB wynika z…
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 6 min
- Źródła
- 2
Open Range Breakout to jeden z najstarszych schematów day tradingu: definiujesz range pierwszych N minut i handlujesz wybicie z niego. Siła ORB wynika z koncentracji zleceń i wolumenu na otwarciu. Słabość – duża liczba fałszywych wybić w dni rotacyjne. Bez filtrów i ścisłego stopa ORB to maszyna do overtradingu.
Cel lekcji
- Zdefiniować ORB 5, 15, 30 minut operacyjnie.
- Zmierzyć skuteczność ORB w różnych warunkach gapu i wolumenu.
- Zapisać reguły wejścia, stopa i celu bez uznaniowości.
- Rozróżnić ORB kontynuacyjny od ORB false breakout.
Definicja ORB
OR_N = High pierwszych N minut - Low pierwszych N minut
OR_High = max cena w [Open, Open+N]
OR_Low  = min cena w [Open, Open+N]

Wejście long: Close M1 > OR_High + bufor
Wejście short: Close M1 < OR_Low - bufor

Bufor = 0.1 * OR_N lub 0.05 * ATR 5m
Najczęściej używane: ORB 5m dla akcji momentum, ORB 15m dla indeksów, ORB 30m dla filtrowania szumu.
Warunki wstępne: kiedy ORB ma sens
| Filtr | Pożądana wartość | Dlaczego |
|---|---|---|
| Gap_ATR | 0.5 – 1.5 | Za mały = brak paliwa, za duży = wyczerpanie |
| OR_N vs ATR | OR_N 0.3 – 0.8 ATR 5m avg | Za wąski = stop-hunting, za szeroki = zły RR |
| Vol pierwszych N min / avg | > 150% średniej | Potwierdza udział instytucji |
| Odległość do PM_H/PM_L | Wybicie OR w kierunku PM_H/PM_L | Dodatkowy poziom płynności za OR |
| Spread | < 0.05% | Chroni przed slippage na wybiciu |
Trzy warianty wejścia
- Breakout klasyczny: kupno / sprzedaż na wybiciu OR High/Low + bufor. Stop po drugiej stronie OR lub 1x OR_N.
- Retest: po wybiciu czekasz na powrót do OR High/Low i odrzucenie. Mniejszy slippage, niższy win rate, lepszy RR.
- Failed ORB (fade): jeśli OR jest bardzo szeroki (>1.2 ATR) i wolumen spada po wybiciu, grasz powrót do środka OR. Setup kontrariański, wymaga potwierdzenia VWAP.
Zarządzanie pozycją
Ryzyko na trade: R = 0.25-0.5% konta dla ORB 5m, 0.5-1% dla ORB 15m
Stop: OR_low dla longa (lub OR_high + bufor dla shorta) lub strukturalny swing w OR
Cel 1: 1 * OR_N lub 1.5R – zamknij 50%
Cel 2: 2 * OR_N lub poziom PM_H, PD_H
Przesunięcie na BE: po dotknięciu Celu 1 i zamknięciu 5m nad nim
Nie przesuwaj stopa dalej niż pierwotny plan. ORB to gra z czasem – jeśli po 10 minutach nie idzie w Twoją stronę, zamknij przynajmniej 50%.
Pomiar skuteczności ORB
WinRate_ORB = wygrane / wszystkie wybicia z filtrami
AvgWin_R, AvgLoss_R
Expectancy_R = WinRate*AvgWin_R - (1-WinRate)*AvgLoss_R
Max seria strat – czy mieścisz się w dziennym limicie?
Prowadź tabelę rozdzieloną na: ORB 5m gap up, ORB 5m gap down, ORB 15m neutral. To 3 różne systemy.
Warianty ORB w zależności od gapu
Gap up + ORB long to klasyczny momentum. Ale mierz oddzielnie:
- Gap up + wybicie OR_H w kierunku gapa – kontynuacja, najwyższy WR przy filtrze vol.
- Gap up + wybicie OR_L – fade gapa, gra na fill. Wymaga większego stopa i słabszego wolumenu na OR_L.
- Neutral open (gap <0.3 ATR) – ORB ma najniższe expectancy. Tam rotacja.
Zapisz w dzienniku 3 osobne equity curve – łączna statystyka kłamie, bo miesza różne zachowania.
Przykład liczbowy
Close wczoraj 200, Open dziś 202, ATR D1 = 2.5 -> Gap_ATR 0.8 (normalny)
OR 5m: 202.5 / 201.8 -> OR_N = 0.7, ATR 5m avg 0.35 -> OR_N / ATR = 2.0 (za szeroki)
Decyzja: nie handluj ORB 5m, przejdź na ORB 15m. Jeśli ORB 15m = 0.9 -> ratio 0.9/0.6=1.5 nadal za szeroki = czekaj na retest, nie breakout.
Pomiar slippage w ORB
Nagraj 10 wybić ORB. Porównaj Intended (trigger + bufor) vs Fill. Jeśli średni slippage >0.15 * OR_N, zmień market na limit stop lub zmniejsz size.
Integracja z VWAP
Najlepszy ORB to taki, który po wybiciu trzyma się po właściwej stronie VWAP. Jeśli long ORB i cena spada pod VWAP w ciągu 3 min po wybiciu – to ostrzeżenie. Zamknij 50% niezależnie od planu. Statystyka: POWRÓT pod VWAP po wybiciu obniża WR o 15-20% w testach na ES/SPY.
Kiedy plan mówi NIE HANDLUJ
- OR_N < 0.2 * ATR 5m avg – rynek martwy.
- OR_N > 1.5 * ATR 5m avg – range za szeroki, RR < 1.
- Wolumen wybicia < wolumen średni – brak kontynuacji.
- Open w środku wczorajszego value area i gap < 0.3 ATR – dzień rotacyjny.
- Dwie straty na ORB tego samego dnia – koniec handlu ORB na dziś.
- News zaplanowany w ciągu 5 minut (CPI, jobless) – nie handluj ORB w oknie news.
Błędy które kosztują najwięcej
- Brak bufora: wejście na równy OR_High = łapanie stopów innych.
- Stop mentalny: “poczekam aż wróci”. ORB bez twardego stopa to duży gap loss.
- Powiększanie size po pierwszej wygranej na ORB: eufuria otwarcia + lewar = oddanie dnia.
- ORB na wszystkim: granie ORB na 5 akcjach jednocześnie – niemożliwe zarządzanie.
- Ignorowanie czasu: ORB z 9:35 grany o 11:30 to nie ORB, tylko random.
Ćwiczenie mierzalne
Backtest 30 ORB z filtrami.
- Wybierz 1 rynek (np. SPY, DAX, lub akcja momentum).
- Na danych M1 z ostatnich 20 sesji wyznacz ORB 5m.
- Zastosuj filtry: tylko dni gdzie Gap_ATR 0.5-1.5 i Vol OR / avg Vol >1.5.
- Zasymuluj wejście long/short na wybicie + bufor 0.1OR_N, stop 1OR_N, cel 2*OR_N.
- Zapisz: WinRate, AvgR, liczba sygnałów po filtrach vs bez filtrów.
Sprawdź się
- OR 5m: high 101, low 100, bufor 0.1, ATR 5m avg 0.5. Gdzie postawisz trigger long i stop?
- Dlaczego ORB w dzień rotacyjny ma niską skuteczność?
- Podaj różnicę między ORB klasycznym a retestem pod kątem slippage i RR.
- Jaką regułę czasu wprowadzisz, żeby nie trzymać nieudanej pozycji ORB przez godzinę?
Częste pytania
Czy ORB 1-min ma sens? Ma wysoki szum i koszty. Dla większości 5m i 15m są bardziej mierzalne.
Czy ORB działa na GPW? Tak, ale użyj ORB 15-30m ze względu na niższą płynność i wolniejsze otwarcie.
Co jeśli wybicie nastąpi 1 sekundę po końcu OR? Liczy się close interwału. Jeśli close 5m o 9:35 zamyka się nad poziomem – to jest sygnał.
Czy przesuwać stop na break-even szybko? Porównaj wariant BE po 1R vs BE po zamknięciu 5m nad poziomem. Wybierz ten z wyższym expectancy.
Model edukacyjny. ORB to narzędzie, nie gwarancja wybicia. Każda konfiguracja wymaga własnego pomiaru na Twoim rynku i kosztach.
Reklama
Najważniejsze wnioski
- Open Range Breakout to jeden z najstarszych schematów day tradingu: definiujesz range pierwszych N minut i handlujesz wybicie z niego. Siła ORB wynika z koncentracji zleceń i wolumenu na otwarciu. Słabość – duża liczba fałszywych wybić w dni rotacyjne. Bez filtrów i ścisłego stopa ORB to maszyna do overtradingu.
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Babypips — School of Pipsology — babypips.com
- TradingView — dokumentacja Pine Script
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi