Moduł 1 z 2
Day Trading vs Scalping vs Swing - dopasowanie stylu
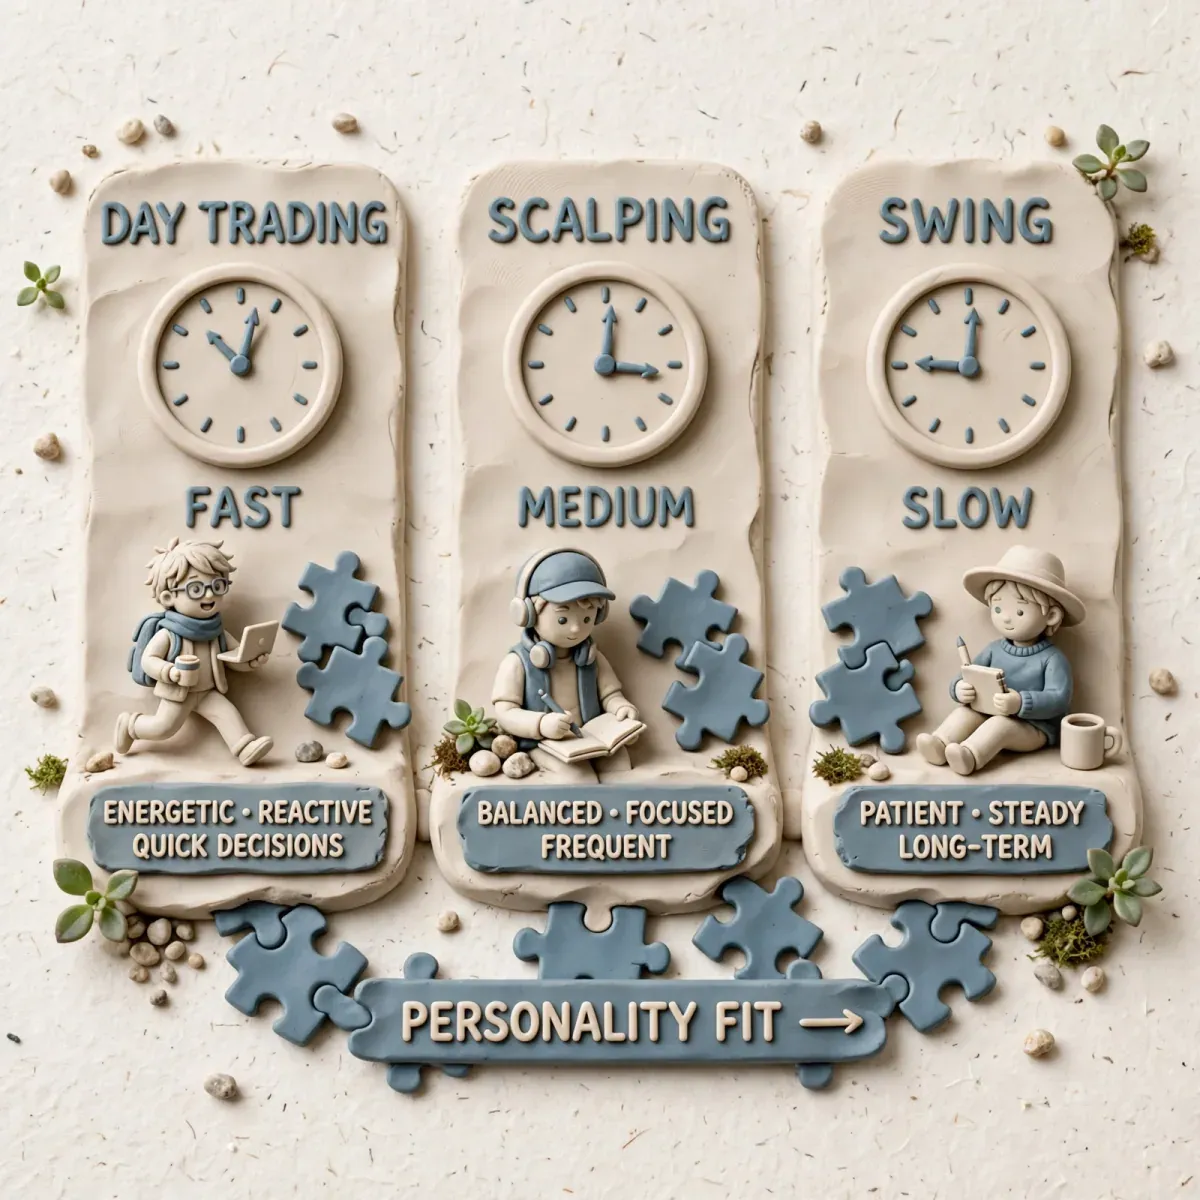
Day trading, scalping i swing trading to nie trzy wersje tego samego. To trzy różne zawody operujące na innych ramach czasowych, wymagające innej…
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 6 min
- Źródła
- 2
Day trading, scalping i swing trading to nie trzy wersje tego samego. To trzy różne zawody operujące na innych ramach czasowych, wymagające innej infrastruktury, zarządzania ryzykiem i odporności psychicznej. Błąd początkujących polega na wyborze stylu na podstawie obietnicy zysku, zamiast na podstawie dostępnego czasu, kapitału, kosztów transakcyjnych i tolerancji na częstotliwość decyzji.
Ten kurs nie rekomenduje żadnego stylu. Uczy, jak każdy z nich zmierzyć i ocenić pod kątem Twoich warunków.
Cel lekcji
Po tej lekcji będziesz potrafił:
- rozróżnić operacyjnie day trading, scalping i swing,
- nazwać kluczowe koszty i ograniczenia każdego stylu,
- dopasować styl do ilości czasu, typu uwagi i zasobów,
- policzyć expectancy i koszt progu rentowności dla swojego stylu.
Definicje operacyjne
Scalping: operacje intraday o czasie trzymania od sekund do kilku minut. Cel: mały ruch, wysoki win rate lub dodatnia asymetria R, bardzo wysoka częstotliwość. Wymaga niskich prowizji, szybkiej egzekucji, DOM / tape. Zysk jednostkowy bliski kosztom.
Day trading: operacje intraday zamykane przed końcem sesji. Czas trzymania od kilku minut do kilku godzin. Unikanie ryzyka overnight. Bazowanie na strukturach sesji: open range, VWAP, luki.
Swing trading: pozycje trzymane od 1 dnia do kilku tygodni. Decyzje oparte o D1/W1. Niższa częstotliwość, wyższa ekspozycja na luki overnight, niższe wymagania co do szybkości egzekucji.
Porównanie parametrów mierzalnych
| Parametr | Scalping | Day Trading | Swing Trading |
|---|---|---|---|
| Czas trzymania | 5 sek – 5 min | 5 min – 6h | 1 dzień – 4 tygodnie |
| Liczba transakcji / miesiąc | 200 – 1000+ | 20 – 100 | 4 – 20 |
| Główny koszt | Prowizje + slippage, opłata za platformę | Prowizje, slippage na otwarciu | Swap / luki, prowizje nisko istotne |
| Wymagana uwaga | Ciągła, 100% focus, bez przerw | Ciągła w oknie handlu, np. 2-3h | Interwałowa, 15-30 min / dzień |
| Kluczowe narzędzie | DOM, Time & Sales, hotkeys | 1m/5m + VWAP + profil sesji | D1, poziomy, ATR |
| Główne ryzyko | Overtrading, koszty zjadają edge | Forcing trades poza A+ setupem | Luka overnight, size za duży vs ATR |
Osobowość operacyjna – test 5 pytań
Nie oceniaj osobowości w kategoriach psychologicznych, tylko operacyjnych:
- Czy jesteś w stanie nie podejmować decyzji przez 90 minut gdy nie ma setupu? Nie = problem w day i scalp.
- Czy po 3 stratach z rzędu podnosisz stawkę lub klikasz szybciej? Tak = scalping przeciwwskazany bez blokad.
- Czy możesz zagwarantować stałe 6-8 godzin bez rozproszeń? Nie = swing jest bezpieczniejszy operacyjnie.
- Czy akceptujesz, że 60-70% czasu to czekanie i analiza, a nie klikanie? Nie = wysokie ryzyko overtradingu.
- Czy masz mierzony koszt transakcyjny na rundę (round-turn)? Nie = nie możesz policzyć progu dla scalpingu.
Zasada: wybierasz styl, który minimalizuje liczbę sytuacji, w których Twoje naturalne zachowania niszczą plan.
Wzory: próg rentowności i expectancy
Każdy styl musi przejść test matematyczny. Bez tego to zgadywanie.
1. Expectancy na transakcję (w R lub PLN):
Expectancy = (WinRate * AvgWin) - (LossRate * AvgLoss)
Expectancy_R = (WinRate * R_avg_win) - (LossRate * 1)  // jeśli strata = 1R
2. Minimalny win rate przy stałym RR:
WinRate_min = 1 / (1 + RR)
gdzie RR = AvgWin / AvgLoss

Dla RR = 1.5: WinRate_min = 1 / 2.5 = 40%
Dla RR = 2.0: WinRate_min = 1 / 3 = 33.3%
3. Próg kosztów dla scalpera:
Koszt_round_turn = prowizja + slippage_szacowany
Profit_brutto_na_trade >= Koszt_round_turn * 1.5  // bufor
Wymagane R_min = (Koszt_round_turn / Ryzyko_na_trade) + 1
Przykład: ryzykujesz 40 PLN na scalp, koszt 4 PLN RT, to sam koszt to 0.1R. Żeby zarobić 0.2R netto, musisz celować w co najmniej 0.3R brutto. Jeśli Twój system daje średnio 0.25R brutto, jest niegrywalny przy tych kosztach.
4. Filtr czasu i uwagi:
Maks_liczba_decyzji_dziennie = Dostępne_godziny_focus * 60 / Czas_na_1_decyzje_min
Jeśli Twoja strategia generuje > Maks_liczba_decyzji, styl jest niekompatybilny.
Jak zmierzyć, który styl jest Twój – protokół 2 tygodni
- Tydzień 1: trading tylko jednym stylem, max 3 setupy zdefiniowane. Zapisuj każdą pokusę złamania reguł.
- Tydzień 2: drugi styl.
- Porównaj metryki: % realizacji planu, odchylenie od size, liczba transakcji poza planem, koszt emocjonalny (skala 1-5 po sesji).
Wybierz styl o najwyższym % realizacji planu, nie o najwyższym P&L na demie.
Kiedy plan mówi NIE HANDLUJ
- Nie masz zdefiniowanego progu rentowności (win rate + RR + koszty) dla stylu.
- Nie możesz zagwarantować nieprzerwanego okna handlowego (day/scalp).
- Handlujesz scalpingiem na rachunku z prowizją > 0.1% i bez mierzonego slippage.
- Wybierasz styl bo “więcej okazji = szybciej zarobię”.
- Masz dzienny limit strat i go właśnie osiągnąłeś – zmiana stylu w trakcie dnia jest zakazana.
Błędy które kosztują najwięcej
- Styl-dla-każdego-dnia: dziś scalp, jutro swing, bo nuda. Brak próby statystycznej.
- Ignorowanie kosztów: edge istnieje tylko na wykresie, po kosztach jest ujemne expectancy.
- Mylenie aktywności z produktywnością: 40 transakcji dziennie bez krawędzi to płatny trening overtradingu.
- Size ze swinga w scalp: przenoszenie ryzyka 1% z D1 na M1 niszczy rachunek seriami.
- Brak definicji końca dnia: day trader bez hard cut-off godziny zaczyna trzymać overnight “bo nie wyszło”.
Ćwiczenie mierzalne (60 minut)
Tytuł: Kalkulacja progu dla 3 stylów.
- Sprawdź swój cennik brokera: prowizja, minimalna prowizja, opłata giełdowa. Zapisz koszt RT w PLN dla Twojego typowego size.
- Załóż 3 profile: Scalp RR 1.2 / AvgLoss 0.8%, Day RR 1.8 / AvgLoss 0.6%, Swing RR 2.5 / AvgLoss 1.2%
- Policz dla każdego WinRate_min i dodaj koszt.
- Odpowiedz: przy Twoim koszcie RT, jaki minimalny średni zysk brutto musi dać scalp, żeby netto było >0? Zapisz w tabeli.
- Oceń 1-5 każdy styl pod: dostępny czas, odporność na nudy, tolerancja na szybkie decyzje.
Wynik: tabela 3x3 z progami i oceną kompatybilności. Decyzja tylko na podstawie liczb, nie chęci.
Sprawdź się
- Masz system day tradingowy RR 2.0, WinRate 35%. Jakie jest Expectancy w R? Czy jest dodatnie?
- Scalp: ryzyko 50 PLN, zysk średni 55 PLN brutto, koszt RT 6 PLN. Ile wynosi zysk netto i expectancy jeśli WinRate = 55%?
- Dlaczego scalping na rachunku z prowizją minimalną 5 PLN za transakcję przy size 500 PLN jest skazany na porażkę nawet przy dobrym systemie?
- Co oznacza, że styl jest niekompatybilny operacyjnie, nawet jeśli ma dodatnie expectancy na backteście?
Częste pytania
Czy mogę łączyć style? Tak, ale jako dwa osobne playbooki z osobnymi limitami, dziennikiem i ryzykiem. Nie w ramach tej samej sesji bez jasnej reguły.
Czy scalping to tylko dla dużych kont? To przede wszystkim dla niskich kosztów i bardzo wysokiej dyscypliny. Wielkość konta to drugorzędny filtr.
Który styl jest najłatwiejszy na start? Najłatwiej zmierzyć i kontrolować ryzyko w swing i day trading z małą częstotliwością. Scalping ma największy narzut technologiczny i kosztowy.
Czy muszę wybrać raz na zawsze? Nie. Wybierasz na 100 transakcji forward testu. Po próbie re-ewaluacja na podstawie dziennika.
Treść ma charakter edukacyjny, nie jest poradą inwestycyjną. Każda decyzja handlowa powinna uwzględniać własne koszty, ryzyko i testy na danych historycznych i symulowanych.
Reklama
Najważniejsze wnioski
- Day trading, scalping i swing trading to nie trzy wersje tego samego. To trzy różne zawody operujące na innych ramach czasowych, wymagające innej infrastruktury, zarządzania ryzykiem i odporności psychicznej. Błąd początkujących polega na wyborze stylu na podstawie obietnicy zysku, zamiast na podstawie dostępnego czasu, kapitału, kosztów transakcyjnych i tolerancji na częstotliwość decyzji.
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Babypips — School of Pipsology — babypips.com
- TradingView — dokumentacja Pine Script
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi