Moduł 2 z 2
Strategie od POC do POC - handel wartością bez zgadywania
Masz wszystkie klocki: Volume Profile, TPO, Footprint, Delta, DOM. Teraz połączysz je w mierzalne strategie. Profesjonalny handel wartością to nie wróżenie, czy cena odbije. To statystyczne rozegranie ruchu z jednego miejsca budowy wartości do drugiego.
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 8 min
- Źródła
- 2
Masz wszystkie klocki: Volume Profile, TPO, Footprint, Delta, DOM. Teraz połączysz je w mierzalne strategie. Profesjonalny handel wartością to nie wróżenie, czy cena odbije. To statystyczne rozegranie ruchu z jednego miejsca budowy wartości do drugiego.
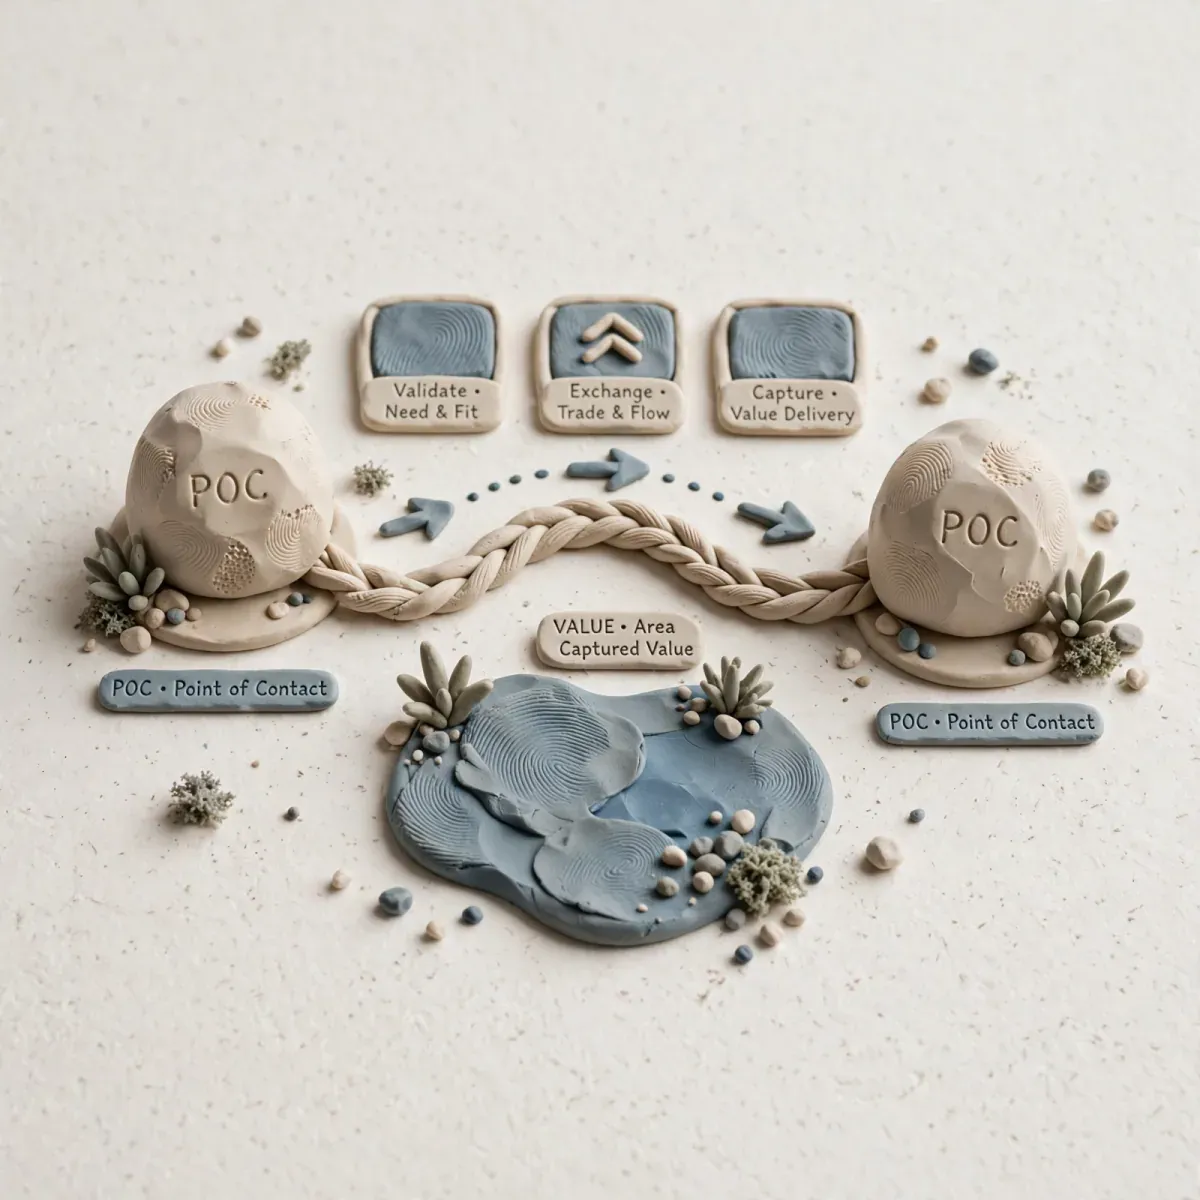
POC to Twoje lotniska. LVN to turbulencje. Value Area to strefa lądowania. Twoim zadaniem nie jest wiedzieć, czy poleci, ale wiedzieć, co zrobić, gdy doleci.
Filozofia: Od POC do POC
Rynek spędza 70% czasu na budowaniu wartości i 30% na przemieszczaniu się między wartościami. Strategie od POC do POC wykorzystują to drugie.
Idea bazowa:
- Znajdź dwa istotne POC (np. wczorajszy i dzisiejszy, tygodniowy i dzienny, miesięczny i dzienny).
- Między nimi jest zazwyczaj LVN - pustka, którą cena pokonuje szybko.
- Gdy cena opuszcza jeden POC/HVN i masz potwierdzenie agresji (imbalance, delta) oraz obronę płynności (Bookmap), dołączasz do ruchu w kierunku kolejnego POC.
- Pierwszy cel: przeciwległy HVN/POC. Nie próbuj rozgrywać dalej bez nowej akceptacji.
Model:
POC_Source (start) -> LVN (szybki transport) -> POC_Target (cel)

POC_Source = poziom skąd cena wyszła z akceptacją wolumenu poza Value
LVN = obszar <30% średniego wolumenu na poziom
POC_Target = Naked POC, POC tygodniowy, VAH/VAL
3 Strategie mierzalne
Strategia 1: Mean Reversion do POC (Rotacja w Value)
Warunki:
- Dzień sklasyfikowany jako Normal/Neutral (IB 40-60% ATR, brak silnego extension).
- Cena poza POC, ale wewnątrz Value Area wczoraj + dziś (rotacja).
- Na brzegu VA (VAH/VAL) widzisz: absorpcję + wyczerpanie delty + stack na Bookmap.
Wejście:
- Powrót do wewnątrz VA + imbalance w kierunku POC na footprint 5M.
Stop:
- Za Poor High/Low lub za ścianą płynności + 1 ATR M5 dla buforu.
Cel:
- POC dnia (pierwszy cel, 60% pozycji), potem VAH/VAL przeciwległy.
EV dla mean reversion:
WinRate MR w dniach Normal ~ 58-62%
Avg Win = odległość VAL->POC ~ 0.5 * VA Height
Avg Loss = odległość VAL -> Stop (Poor High + ATR)

EV = WR * AvgWin - (1-WR)*AvgLoss
Jeśli EV < 0 -> nie handlujesz, bo VA zbyt wąskie.
Strategia 2: Breakout z Initial Balance do nowego Value (Poszukiwanie wartości)
Warunki:
- IB mały (<35% ATR20), profil TPO w IB zbalansowany.
- Wolumen w IB < 80% średniej z 20 dni o tej porze (akumulacja przed ruchem).
- Wybicie IB na: RVOL >1.5 + Delta Efficiency >0.25 + wolumen transakcyjny poza IB >150% vol w IB.
Wejście:
- Retest IB High/Low po wybiciu (nie gonisz wybicia market) + footprint pokazuje brak absorpcji po przeciwnej stronie.
Stop:
- Z powrotem wewnątrz IB, za 50% IB Range.
Cel:
- Pomiar: IB Range * 1.5 do 2.0 jako zasięg, ale realny cel to pierwszy historyczny HVN / Naked POC w kierunku wybicia.
- Zamknięcie pozycji, gdy pojawia się absorpcja + CVD dywergencja na nowym szczycie.
| Parametr | Pomiar |
|---|---|
| Filtr siły wybicia | RVOL >1.5 i Delta Eff >0.25 |
| Fałszywe wybicie | Wybicie na RVOL <0.9 + duża absorpcja na Bookmap |
| Potwierdzenie akceptacji | Budowa wolumenu poza IB >30 min i nowy mini POC |
Strategia 3: Od Naked POC do Naked POC (Transfer wartości)
Najsilniejsza strategia pozycyjna.
Warunki:
- Masz Naked POC z zeszłego miesiąca/tygodnia, który nie był testowany >10 sesji.
- Cena wraca w jego okolice po trendzie i buduje tam wolumen (akceptacja) lub odrzuca (absorpcja).
- Dodatkowo: OBA POC (źródłowy i docelowy) widoczne na profilu kompozytowym (composites).
Wejście:
- Po teście Naked POC: jeśli absorpcja + OBI w DOM >0.3 w kierunku docelowego POC, wejście w kierunku docelowego POC.
Stop:
- Za Naked POC + LVN buffer.
Cel:
- Kolejny Naked POC w kierunku Value Area kompozytu.
To jest strategia, której używają desk tradingowe do pozycjonowania tygodniowego, nie do skalpingu. Wymaga cierpliwości.
Composite Profile:
Połącz 20-60 dni w jeden profil wolumenowy.
Wyznacz POC kompozytu i skrajne HVN jako cele transferu.
Naked POC kompozytu = miejsce, gdzie rynek jeszcze nie wrócił, by dokończyć biznes.
Plan zarządzania pozycją: skalowanie według wolumenu
Zamiast stałego TP, użyj drabiny wolumenowej:
Wejście: 100% pozycji

TP1: 40% pozycji na pierwszym HVN/POC (mean reversion)
  -> przesuń Stop na breakeven po osiągnięciu TP1

TP2: 30% pozycji na VAH/VAL lub Naked POC
  -> trailing po poprzednim HVN (nie po cenie)

TP3: 30% pozycji - runner po akceptacji poza Value, zamykany gdy:
  - Pojawi się absorpcja popytowa/podażowa na Bookmap
  - CVD dywergencja
  - Nowy POC zaczyna budować się przeciwko Tobie
Dlaczego tak? Bo w LVN cena leci szybko i nie chcesz wysiadać za wcześnie. W HVN cena zwalnia i chcesz zrealizować. Drabina podąża za logiką wolumenu, nie za sztywnym RR.
Kiedy plan mówi nie handluj
- Gdy POC źródłowy i docelowy są <0.6 ATR od siebie. Zysk nie pokrywa kosztów transakcyjnych i ryzyka poślizgu w LVN. Mierz minimalną odległość:
Distance(POCs) > 1.0 * ATR(20) M30. - Gdy między POCs masz 3 lub więcej historycznych HVN po drodze. To nie jest czysty transfer LVN, tylko szarpanina przez 3 parkingi. Każde HVN to ryzyko zatrzymania. Wybierz tylko transfery przez maksymalnie 1 HVN pośredni.
- Gdy dzisiejszy profil to Double Distribution, a chcesz grać mean reversion do POC. Twoje POC jest w jednej z dwóch dystrybucji, druga dystrybucja to osobny ośrodek. Rynek nie musi wracać do Twojego POC, bo już zbudował nowe Value. Plan: graj tylko w ramach własnej dystrybucji.
- Gdy CVD całego tygodnia idzie przeciwko Twojemu kierunkowi od POC do POC, mimo że dzienna struktura wygląda OK. Transfer tygodniowy wygrywa z intraday. Jeśli tygodniowe CVD mocno spada, a Ty chcesz long od VAL do POC, to grasz pod prąd transferu dużych pakietów.
- Gdy po drodze masz Poor High/Low jako przystanek. Rynek z dużym prawdopodobieństwem przetestuje i przebije Poor High, co wyrzuci Twój stop. Unikaj tras, gdzie po drodze jest Poor High/Low zamiast Excess.
Błędy które kosztują najwięcej
1. Mylenie POC z linią magii i wchodzenie bez potwierdzenia agresji i płynności. Sam POC to tylko poziom. Bez footprint (imbalance), delty (efektywność) i Bookmap (ściana zjedzona) to zgadywanie.
2. Brak pomiaru odległości i EV przed wejściem. Wchodzisz na long od VAL do POC, gdy VA ma wysokość 0.2% a spread+prowizja to 0.05%. Twoje 3:1 RR jest iluzją, bo realny zasięg to 0.15% netto. Każde wejście musi mieć kalkulację: Zysk netto / Ryzyko netto > 1.5.
3. Trzymanie runnera przez Naked POC przeciwko sobie. Gdy cena osiąga Naked POC i widzisz absorpcję, a Ty trzymasz, bo “może przebije”, to oddajesz cały zysk z transferu. Naked POC to miejsce, gdzie rynek ma najwięcej powodów, by zawrócić.
4. Handel od POC do POC w dniu, gdy rynek jest w fazie budowania nowego kompozytu miesięcznego. Gdy miesięczny profil buduje się wyżej i akceptuje, dzienne powroty do POC są płytkie i krótkie. W takim miesiącu strategia mean reversion ma winrate <45%. Przełącz się na breakout IB.
5. Używanie tych samych parametrów IB i POC dla wszystkich rynków. ES ma IB ~40% ATR, FDAX ~50%, a WIG20 ~60%. RVOL >1.5 dla ES to silne wybicie, dla WIG20 potrzebujesz >2.0 ze względu na niższą płynność. Skalibruj każdy rynek osobno w dzienniku.
Ćwiczenie mierzalne - Twój Edge od POC do POC
- Wybierz jeden rynek (np. FUS500).
- Przez 20 sesji codziennie rano zapisz:
- POC D, POC W, najbliższy Naked POC D i W, VAH/VAL D
- Odległości między nimi w ATR M30
- Typ dnia z poprzedniego dnia (Normal/Trend/Neutral)
- Każdego dnia wybierz tylko jedną trasę: np. VAL D -> POC D, lub POC D -> Naked POC W.
- Zmierz po fakcie, czy trasa została pokonana (close za POC docelowym) i ile razy po drodze była absorpcja.
- Po 20 dniach policz:
- Skuteczność tras przez LVN (>70% pustego miejsca) vs przez HVN
- Średni czas dotarcia od POC do POC
- Winrate mean reversion gdy open wewnątrz Value vs poza Value
Dziennik trasy:
Data | Trasa (Source->Target) | Odleg ATR | LVN % na trasie | Typ dnia poprzedniego | Dotarła? (T/N) | Czas | Max DD po drodze
Po tym ćwiczeniu będziesz mieć własną mapę: które trasy na Twoim rynku działają, a które to pułapki.
Sprawdź się
- Co to jest strategia od POC do POC i dlaczego LVN jest kluczowy?
- Podaj warunki do zagrania mean reversion do POC w dniu Normal.
- Jak potwierdzisz siłę wybicia z Initial Balance używając RVOL i Delta Efficiency?
- Co to jest Naked POC i dlaczego ma wyższy priorytet jako cel niż zwykły HVN?
- Jak skalujesz wyjście według wolumenu (drabina HVN)?
Częste pytania
Ile POC powinienem mieć na wykresie? Maksymalnie 4: POC D, POC W, POC M i najbliższy Naked POC. Więcej to chaos. Jeśli masz 10 POC, to nie masz żadnego planu. Każdy dodatkowy POC obniża jakość decyzji.
Czy strategie od POC do POC działają na akcjach? Tak, ale na akcjach w trendzie miesięcznym POC miesięczny przesuwa się i metoda mean reversion jest słabsza. Na akcjach lepiej działa breakout z Value do nowego Value (strategia 2) oraz transfer między miesięcznymi HVN. Na indeksach i futures wszystkie 3 strategie działają porównywalnie.
Jaki timeframe do wejścia przy POC to POC? Analiza: profil kompozytowy D/W/M + TPO 30M dla typu dnia. Wejście: Footprint 5M lub 1M + Bookmap. Nigdy nie wchodź na TPO 30M - to za duży stop. Precyzja to 5M footprint przy poziomie z Volume Profile.
Co jeśli cena nie dochodzi do POC docelowego i zawraca w połowie LVN? To jest informacja: po drodze pojawiła się nowa akceptacja i buduje się nowy mini POC. Twoja trasa stała się nieaktualna. Zamknij pozycję na breakeven lub małym zysku i wyznacz trasę na nowo. Nie trzymaj w nadziei, że “jeszcze dojdzie”.
Jak policzyć EV dla mojej trasy? Wzór:
EV = (WinRate * AvgWin) - (LossRate * AvgLoss)
WinRate = Twoja historyczna skuteczność dla tego typu trasy (np. VAL->POC w Normal Day)
AvgWin = odległość od wejścia do TP1 * % pozycji + TP2 * % + TP3 estymowane
AvgLoss = odległość od wejścia do Stopa

Jeśli EV po kosztach < 0 przez 20 prób, trasa nie ma edge i trzeba ją odrzucić.
Reklama
Najważniejsze wnioski
- Masz wszystkie klocki: Volume Profile, TPO, Footprint, Delta, DOM. Teraz połączysz je w mierzalne strategie. Profesjonalny handel wartością to nie wróżenie, czy cena odbije. To statystyczne rozegranie ruchu z jednego miejsca budowy wartości do drugiego.
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Babypips — School of Pipsology — babypips.com
- TradingView — dokumentacja Pine Script
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi