Moduł 1 z 2
Tokenomics – vesting, inflacja, unlocki
Cena tokena to pochodna popytu i podaży. Popyt jest narracyjny i zmienny. Podaż jest deterministyczna i zapisana w kontrakcie – możesz ją policzyć z dokładnością do dnia. Mimo to większość traderów ignoruje harmonogram unlocków, inflację stakingową i alokację insiderów, a...
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 7 min
- Źródła
- 2
Wstęp
Cena tokena to pochodna popytu i podaży. Popyt jest narracyjny i zmienny. Podaż jest deterministyczna i zapisana w kontrakcie – możesz ją policzyć z dokładnością do dnia. Mimo to większość traderów ignoruje harmonogram unlocków, inflację stakingową i alokację insiderów, a potem dziwi się, dlaczego “dobry projekt” spada przy rosnącym TVL.
Tokenomics to nie whitepaper marketingowy. To mechanika podaży. W tej lekcji nauczysz się czytać vesting, liczyć realną inflację, oceniać ryzyko unlocków i zbudujesz filtr, który wyklucza tokeny o toksycznej podaży niezależnie od narracji.
Fundamenty podaży
Trzy definicje, których mylenie kosztuje pieniądze:
| Pojęcie | Definicja | Gdzie sprawdzić |
|---|---|---|
| Max Supply | Maksymalna ilość, jaka kiedykolwiek powstanie (np. 1 mld) | Tokenomics docs, CoinGecko |
| Total Supply | Ilość już wybita, minus spalone | On-chain, CoinGecko |
| Circulating Supply | Ilość odblokowana i w obiegu (choć nie zawsze płynna) | TokenUnlocks, vesting dashboard |
Wskaźniki wartości oparte tylko na Market Cap z Circulating Supply kłamią. Projekt może mieć $100M Market Cap przy 10% podaży w obiegu i $1B FDV (Fully Diluted Valuation).
FDV = Aktualna cena * Max Supply
Realny Market Cap do wyceny narracji = FDV, nie Market Cap
Market Cap / FDV = % odblokowanej podaży

Przykład:
Cena = $1, Circulating = 100M, Max = 1B
Market Cap = $100M
FDV = $1B
MC/FDV = 10% -> 90% podaży jeszcze zablokowane, przyszła podaż = 9x obecnej
Im niższy MC/FDV, tym większe ryzyko rozwodnienia.
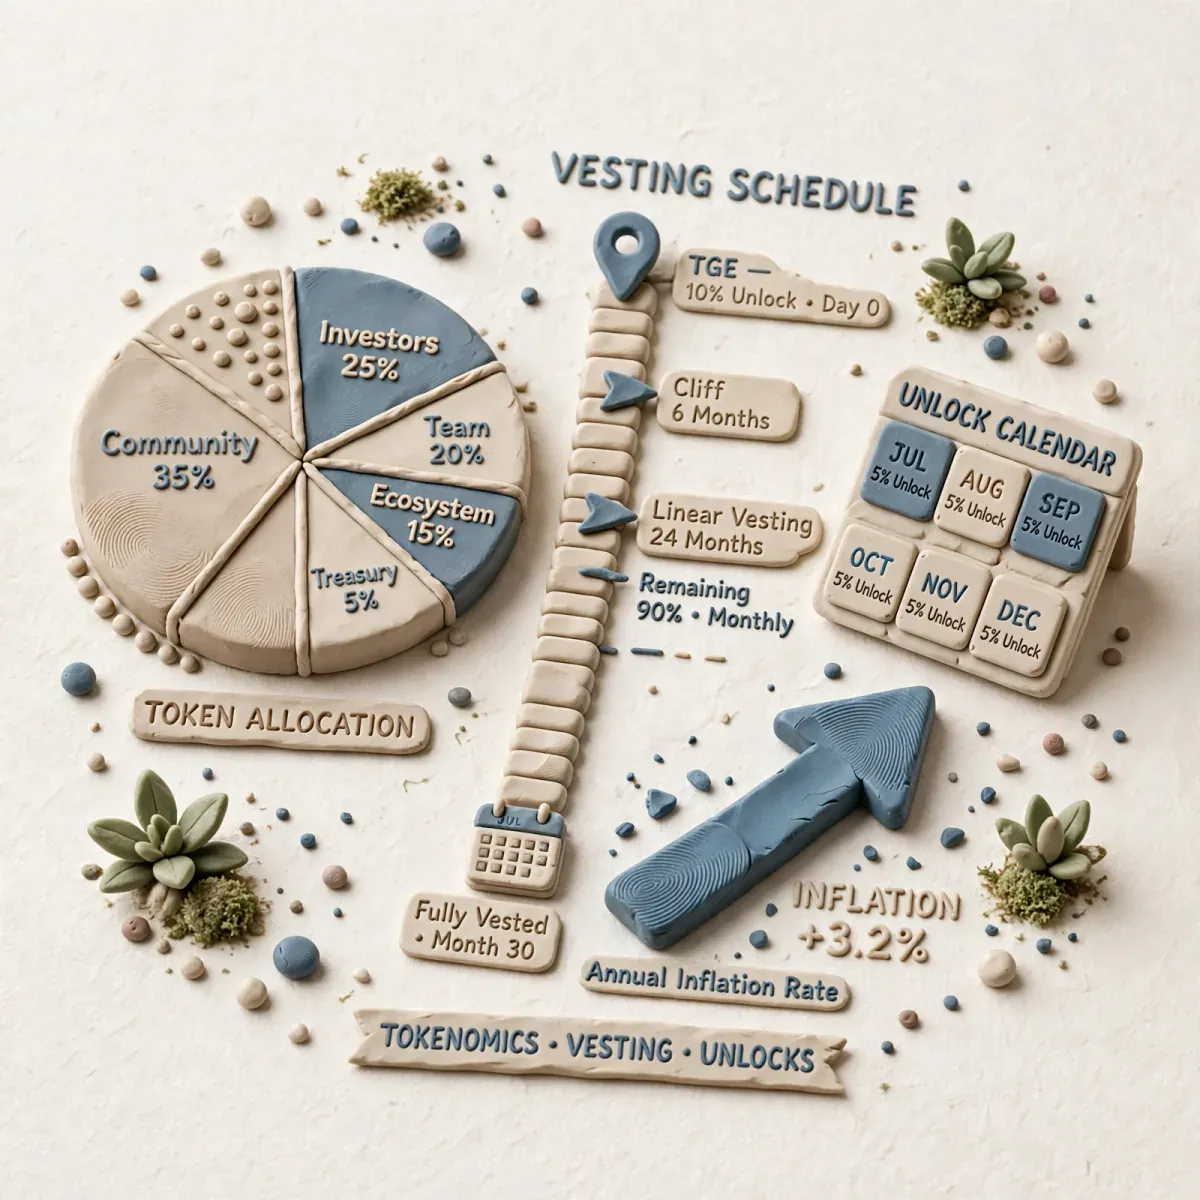
Vesting – kto, ile i kiedy dostaje
Standardowy podział alokacji:
| Grupa | Typowy zakres | Okres vestingu | Ryzyko |
|---|---|---|---|
| Team | 10-20% | 0% na TGE, 1 rok cliff, 2-3 lata linear | Sprzedaż po cliff |
| Investors (VC) | 10-30% | 0-10% na TGE, 1 rok cliff, 1-2 lata linear | Największa presja przy unlocku |
| Community / Airdrop | 5-20% | Dużo na TGE | Presja krótkoterminowa |
| Treasury / Ecosystem | 20-50% | Linear 3-5 lat | Ukryta podaż – zespół może sprzedawać “na rozwój” |
| Staking Rewards | 10-20% | Emisja ciągła | Inflacja stała |
Dwa typy vestingu:
Cliff = okres bez unlocków, potem duży zrzut
Linear = stały dzienny / blokowy unlock

Przykład:
Team: 1y cliff + 2y linear = 0% rok 1, potem 100% / 730 dni = ~0.137% dziennie dla puli teamu
Gdzie sprawdzać: TokenUnlocks, Tokenomist (ex TokenUnlocks), vesting dashboard projektu, kontrakt vesting na Etherscan (funkcja vestedAmount).
Inflacja – ukryty podatek
Inflację w krypto liczymy inaczej niż podaż monet.
Inflacja roczna nominalna = (Nowe tokeny rocznie z emisji staking / inflation) / Circulating Supply

Realna inflacja dla holdera nie-stakującego = Inflacja nominalna / (1 - % stakowania)

Przykład:
Circulating = 100M, emisja staking 20M rocznie, stakuje 50%
Inflacja nominalna = 20%
Realna dla nie-stakującego = 20% / 0.5 = 40% rozwodnienia siły nabywczej względem puli stakującej

APR staking musi > Realna inflacja, żebyś nie tracił
Projekty o wysokim APR (15-30%) często mają inflację 20-40% – APR jest iluzją, jeśli nie liczysz rozwodnienia. Sprawdź staking ratio i czy nagrody są z inflacji, czy z real yield (opłat).
Inflacja vs Deflacja: modele
- Inflationary: ATOM, SOL (do niedawna), większość L1 z nagrodami walidatorów.
- Disinflationary: BTC – malejąca emisja, ETH po EIP-1559 – deflacyjny przy wysokim użyciu.
- Burn mechanism: czy burn jest realny (z opłat) czy teatralny (z małej części emisji).
Unlocki – kalendarz, który zabija setupy
Unlock nie równa się sprzedaży, ale tworzy warunek do sprzedaży. Duży unlock w cichym rynku = brak popytu na absorpcję.
Procedura oceny unlocka:
- Wielkość vs płynność:
Unlock % of circulatingiUnlock value vs 30d avg volume. Jeśli unlock to >5% circulating i >50% dziennego wolumenu – wysokie ryzyko. - Kto dostaje: Team/VC = większe ryzyko sprzedaży niż Ecosystem.
- Cena vs koszt wejścia VC: Jeśli VC wszedł po $0.01 a cena to $1, ma 100x. Nawet 10% sprzedaży psuje wykres.
- Kontekst rynku: Unlock w dniu dużej narracji (ETF approval) zostanie zaabsorbowany łatwiej niż w dniu ciszy.
Wskaźnik ryzyka unlocka:
Unlock Risk Score = (Wartość unlocka w USD / Śr. dzienny wolumen 30d) * (1 + % VC w unlocku)

>1.0 = wysokie ryzyko, rozważ brak ekspozycji na 3 dni przed/po
0.5-1.0 = średnie, zmniejsz pozycję
<0.5 = niskie
Narzędzia: TokenUnlocks calendar, DeFiLlama Unlocks, Twitter bot @TokenUnlocks.
Case: jak czytać unlock w 2 minuty
Projekt X: MC $200M, FDV $2B, unlock za 3 dni: $30M (15M tokenów), z czego $20M dla VC serii A.
- MC/FDV = 10% -> toksycznie niska odblokowana podaż
- $30M vs Avg Volume $10M = 3x dziennego wolumenu
- VC koszt $0.05, cena $2 = 40x unrealized – motywacja do realizacji
- Wniosek: nie jest to strefa do trzymania spot bez zabezpieczenia; ryzyko gapu w dół.
To nie porada, tylko framework ryzyka.
Kiedy plan mówi nie handluj
- Gdy MC/FDV < 15% i zbliża się roczny cliff. 85% podaży jeszcze do odblokowania. Nawet jeśli technicznie wygląda ładnie, matematyka podaży jest przeciwko Tobie długoterminowo.
- Gdy unlock >100% średniego wolumenu a Ty nie masz planu na stop. Oczekiwanie, że “rynek wchłonie”, bez pomiaru, to hazard.
- Gdy inflation >25% a staking ratio <40%. Rynek krwawi codziennie. APR 20% nie pokrywa rozwodnienia.
- Gdy dokumentacja tokenomics nie jest publiczna lub vesting kontraktu jest nie do zweryfikowania on-chain. Brak transparentności = niehandlowalność.
- Gdy zespół zmienia zasady vestingu w trakcie (re-vesting, opóźnienie unlocka “dla dobra społeczności”). Często oznacza brak popytu i próbę podtrzymania ceny. Zaufanie spada.
Błędy które kosztują najwięcej
- Używanie Market Cap zamiast FDV do porównań. Porównywanie dwóch projektów L2: jeden MC $300M FDV $400M, drugi MC $300M FDV $4B to dwa inne światy ryzyka.
- Ignorowanie kosztu wejścia inwestorów. Patrzenie tylko na ilość unlocka, bez ceny wejścia VC. Unlock za $5M dla VC z 50x kusi bardziej niż $20M dla community z 0x.
- Staking tokena hiperinflacyjnego “bo wysoki APR”. Liczysz zysk w ilości tokenów, nie w USD. Jeśli token spada 45% a Ty dostajesz 30% APR w tokenach, jesteś na minusie 15% w USD.
- Traktowanie burn z fee jako gwarancji deflacji. Burn działa tylko gdy użycie sieci jest wysokie. W bessie fee spada, burn maleje, inflacja wraca.
- Nieprowadzenie kalendarza unlocków portfela. Trzymasz 5 altów i nie wiesz, że w tym tygodniu 3 z nich mają unlocki. Ekspozycja na podaż jest skumulowana.
Ćwiczenie mierzalne
Zadanie – audyt 5 tokenów, które trzymasz lub obserwujesz:
Stwórz tabelę:
| Token | Cena | MC | FDV | MC/FDV % | Następny unlock (data, %) | Kto dostaje | Inflacja roczna | Staking ratio | APR realny (APR - inflacja realna) | Wniosek: HOLD / REDUKUJ / NIE TRZYMAJ na unlock |
Wzory:
APR realny = APR nominalny - (Inflacja nominalna / (1 - Staking Ratio))
Unlock % = Wartość unlocka / Circulating Mcap
Po wypełnieniu, zaznacz tokeny gdzie MC/FDV <20% i Unlock % >5% w 30 dni – to czerwona flaga. Zmierz po 30 dniach, czy tokeny z czerwoną flagą wypadły gorzej niż BTC.
Sprawdź się
- Oblicz FDV dla tokena: cena $0.5, max supply 2B, circulating 300M.
- Dlaczego MC/FDV = 10% jest bardziej ryzykowne niż MC/FDV = 70%?
- Jaka jest różnica między cliff a linear vesting?
- Jak liczysz realną inflację dla holdera, który nie stakuje?
- Co sprawdzisz w 60 sekund przed otwarciem pozycji na altcoinie z perspektywy unlocków?
Częste pytania
Czy duży unlock zawsze oznacza spadek? Nie. Oznacza podaż warunkową. Jeśli projekt ma jednocześnie duże ogłoszenie, listing na CEX i napływ popytu, unlock może być zaabsorbowany. Ale statystyka TokenUnlocks pokazuje, że 7 dni po dużym unlocku (>5% circ) mediana wyniku vs BTC jest negatywna. Dlatego plan ryzyka, nie pewnik.
Gdzie znajdę koszt wejścia VC? CryptoRank, Crunchbase, Messari fundraising data, arkusz projektu. Czasem projekt sam podaje cenę rund. Jeśli nie podaje – to informacja.
APR 80% na nowym łańcuchu – brać? Policz. Jeśli inflacja roczna to 120% i APR pochodzi z inflacji, to token musi rosnąć, byś był na plus w USD. Sprawdź, ile z APR to real yield (opłaty) a ile to drukowanie tokena. Na Dune szukaj “Real Yield Dashboard”.
Czy FDV ma sens przy memecoinach bez unlocków? Tak, ale interpretacja inna. Dla memecoinów FDV = MC zazwyczaj (100% odblokowane). Ryzyko nie leży w unlockach, tylko w koncentracji top 10 holderów – sprawdź Bubblemaps.
Jak radzić sobie z unlockami jeśli chcę trzymać długoterminowo? Zmierz je. Jeśli wierzysz w projekt, możesz zmniejszyć pozycję przed unlockiem i odkupić po, zamiast trzymać przez niepewność. Albo zabezpiecz perpetuelami, jeśli masz dostęp. Głównie: nie bądź zaskoczony – kalendarz to podstawa.
Reklama
Najważniejsze wnioski
- Cena tokena to pochodna popytu i podaży. Popyt jest narracyjny i zmienny. Podaż jest deterministyczna i zapisana w kontrakcie – możesz ją policzyć z dokładnością do dnia. Mimo to większość traderów ignoruje harmonogram unlocków, inflację stakingową i alokację insiderów, a...
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Glassnode / Nansen — on-chain analytics
- Binance Research — raporty kryptowalut
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi