Moduł 1 z 2
System rezerwy cząstkowej i kreacja pieniądza
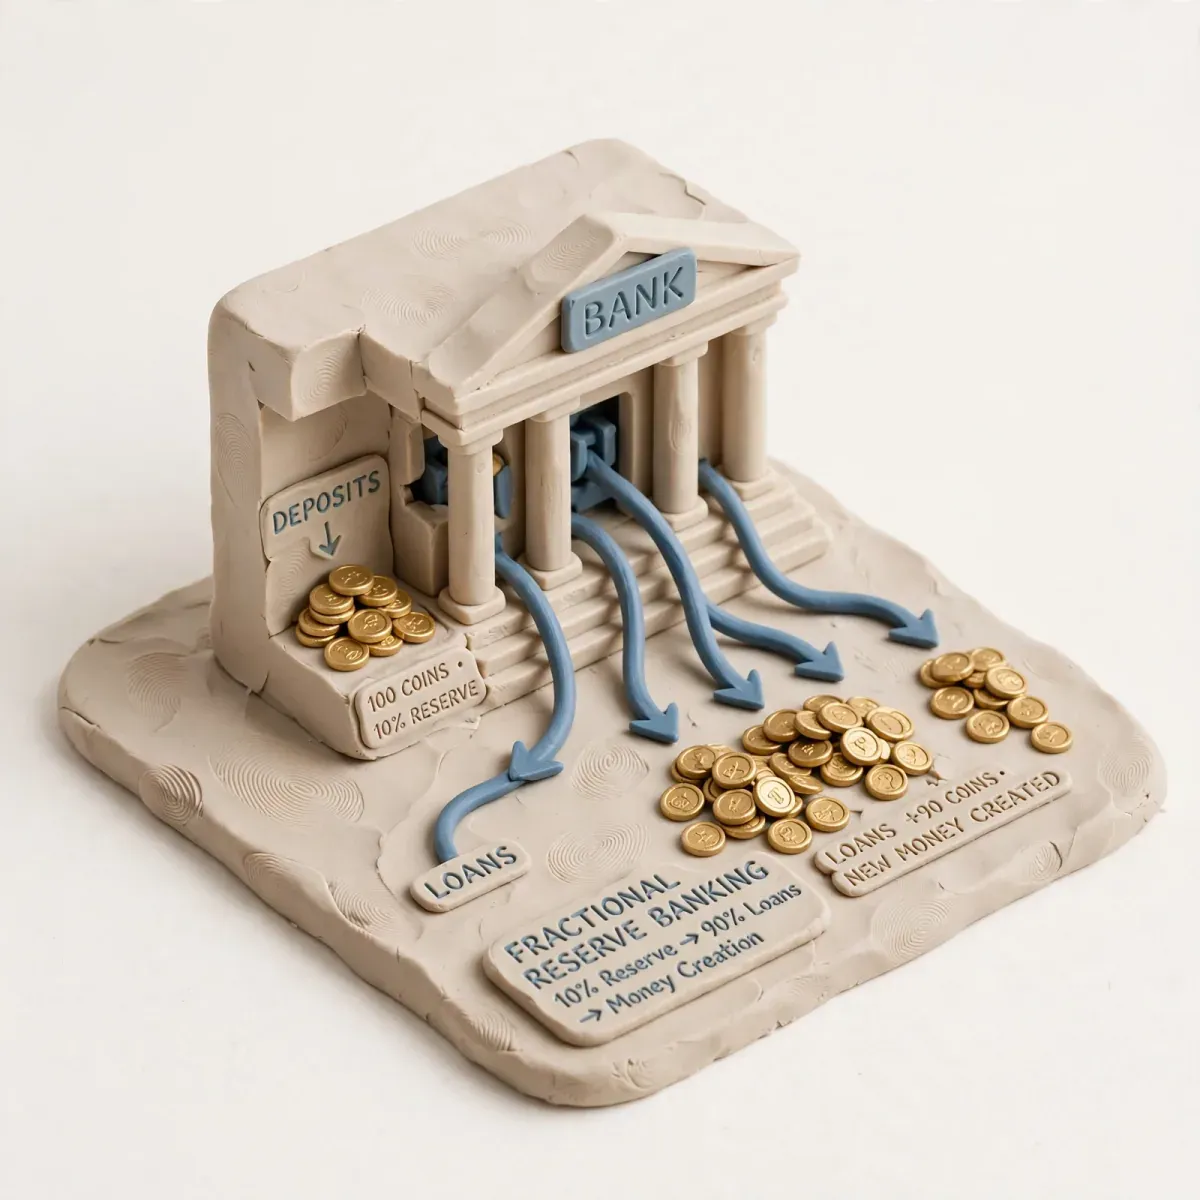
Największe nieporozumienie w finansach: banki nie pożyczają Twoich depozytów. Banki tworzą depozyty, udzielając kredytów. Ten jeden mechanizm odpowiada za 90% podaży pieniądza, którą widzisz na koncie. Jeśli tego nie rozumiesz, nie rozumiesz inflacji, kryzysów bankowych i...
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 7 min
- Źródła
- 2
Największe nieporozumienie w finansach: banki nie pożyczają Twoich depozytów. Banki tworzą depozyty, udzielając kredytów. Ten jeden mechanizm odpowiada za 90% podaży pieniądza, którą widzisz na koncie. Jeśli tego nie rozumiesz, nie rozumiesz inflacji, kryzysów bankowych i tego, dlaczego bank może upaść w 48 godzin.
Dwa rodzaje pieniądza
W systemie współczesnym istnieją dwa obiegi, które się nie mieszają bez pośrednika:
- Pieniądz banku centralnego (M0, baza monetarna): Gotówka + rezerwy banków komercyjnych w banku centralnym. Tylko banki komercyjne i państwo mają do niego dostęp. Ty jako obywatel masz dostęp tylko do części gotówkowej.
- Pieniądz banku komercyjnego (M1, M2, M3): Zapisy na Twoim koncie w banku. To nie jest pieniądz banku centralnego. To obietnica banku, że na żądanie wypłaci Ci pieniądz banku centralnego (gotówkę) lub zrobi przelew do innego banku (za pomocą rezerw).
Gdy płacisz kartą w sklepie, nie płynie M0. Banki rozliczają się między sobą rezerwami w systemie Elixir / TARGET2, ale dla Ciebie to po prostu zmiana liczb w dwóch bankach.
Jak powstaje pieniądz? Księgowość kredytu
Załóżmy, że idziesz po kredyt 400 000 PLN na mieszkanie. Bank nie sprawdza, czy ma 400k od innych deponentów i nie transferuje ich. Robi dwie operacje księgowe jednocześnie:
Bilans banku przed:
| Aktywa | Pasywa |
|---|---|
| Rezerwy 50 mln | Depozyty 500 mln |
| Kredyty 450 mln | Kapitał 10 mln |
W momencie udzielenia kredytu 400k:
| Aktywa | Pasywa |
|---|---|
| Rezerwy 50 mln | Depozyty 500 400 000 (+400k) |
| Kredyty 450 400 000 (+400k) | Kapitał 10 mln |
Bank stworzył depozyt 400k z niczego, jako księgowy odpowiednik nowego aktywa (Twojej obietnicy spłaty). Podaż pieniądza M1 wzrosła o 400k w sekundzie.
Dopiero gdy przelewasz te 400k do sprzedawcy mieszkania w innym banku, bank musi mieć rezerwy, by rozliczyć transakcję w systemie międzybankowym. Jeśli nie ma, pożycza je na rynku międzybankowym (WIBOR) lub z banku centralnego.
Kluczowy wzór mnożnika, uproszczony i przestarzały, ale dydaktyczny:
Mnożnik_prosty = 1 / stopa_rezerwy_obowiazkowej

W Polsce stopa rezerwy obowiązkowej: 3.5% od 2010 r.
Mnożnik_prosty = 1 / 0.035 = 28.57

Teoretycznie 1 PLN rezerw może wesprzeć 28.57 PLN depozytów.
W praktyce ograniczeniem jest popyt na kredyt i wymogi kapitałowe, nie rezerwy.
Nowoczesne banki nie są ograniczone rezerwami w kreacji kredytu, tylko:
- Popytem na kredyt od wiarygodnych klientów
- Wymogami kapitałowymi (Basel III) - ile kapitału muszą mieć na ryzykowne aktywa
- Płynnością - czy mogą rozliczyć odpływy
- Apetytem na ryzyko
Dlaczego banki mogą upadać?
Skoro bank tworzy pieniądz, dlaczego upada? Bo działa na niedopasowaniu terminów: ma krótkoterminowe pasywa (Twój depozyt a vista - możesz wypłacić jutro) i długoterminowe aktywa (Twój kredyt hipoteczny na 30 lat). Jeśli wszyscy przyjdą po gotówkę naraz (bank run), bank nie ma tylu rezerw i gotówki.
Przykład Silicon Valley Bank 2023: depozyty 173 mld USD, z czego 90% powyżej gwarancji FDIC, zainwestowane w długoterminowe obligacje skarbowe. Gdy Fed podniósł stopy, obligacje straciły na wartości (ryzyko stopy). Klienci (startupowey) zaczęli wypłacać. Bank musiał sprzedać obligacje ze stratą 1.8 mld. Panika. W 48h bank nie istniał.
Rezerwa cząstkowa to system zaufania. Działa, dopóki nie wszyscy testują go jednocześnie.
Kreacja pieniądza a inflacja - równanie ilościowe
M * V = P * Q

M = podaż pieniądza (np. M3)
V = prędkość obiegu (ile razy 1 PLN zmienia właściciela w roku)
P = poziom cen
Q = realny wolumen transakcji / PKB

Wzrost M przy stałym V i Q → wzrost P (inflacja)
Problem: V nie jest stałe. W kryzysie 2008 M0 wzrosło 5-krotnie (QE), ale V spadło, bo banki nie udzielały kredytów, a ludzie nie wydawali. Dlatego nie było hiperinflacji od razu. Wzrost M, który trafia na rynek finansowy, pompuje ceny aktywów (akcje, nieruchomości), zanim trafi do CPI.
| Rodzaj kreacji | Kto tworzy | Gdzie trafia najpierw | Wpływ na CPI |
|---|---|---|---|
| Kredyt hipoteczny | Bank komercyjny | Rynek nieruchomości | Pośredni, z opóźnieniem |
| Kredyt konsumpcyjny | Bank komercyjny | Konsumpcja | Szybki |
| QE - bank centralny kupuje obligacje | Bank centralny | Rezerwy banków + rynek obligacji | Bardzo opóźniony, przez aktywa |
| Kredyt rządowy (deficyt finansowany przez banki) | Banki + BC | Budżet państwa, transfery | Szybki, jeśli transfery socjalne |
Kiedy plan mówi: nie handluj
- Gdy wskaźnik kredytowy Twojego brokera/banku szwankuje. Jeśli Twój bank/broker ma problemy z płynnością, plotki o runie, spadek CDS, Twoje środki są zagrożone niezależnie od pozycji. W kryzysie 2008 klienci Lehman Brothers czekali miesiące na odzyskanie zabezpieczeń.
- Gdy grasz na bankach nie rozumiejąc bilansu. Kupowanie akcji banku bo “tanio, P/BV 0.5” bez analizy jakości portfela kredytowego, rezerw na straty i struktury finansowania to loteria. SVB miało P/BV niskie miesiąc przed upadkiem.
- Gdy ignorujesz kalendarz rezerw i płynności. Koniec kwartału, koniec roku, TLTRO, rozliczenie podatków - to momenty gdy płynność w systemie spada. Spread bid-ask rośnie, poślizgi rosną. Systemowy trader zmniejsza pozycje.
Błędy które kosztują najwięcej
Błąd 1: Myślenie, że depozyt w banku to gotówka bez ryzyka. To ekspozycja na ryzyko kredytowe banku. W UE gwarancja 100 000 EUR. Powyżej - bail-in. W Polsce BFG ma fundusz ok. 3-4% gwarantowanych depozytów. W kryzysie systemowym liczy się wsparcie NBP i państwa, nie sam fundusz.
Błąd 2: Mylenie bazy monetarnej z podażą pieniądza w obiegu. Media krzyczą “Fed dodrukował biliony”. Tak, M0 wzrosło. Ale jeśli kredyty nie rosną, M3 nie rośnie. W 2020-2021 M3 w USA wzrosło o 40% w 2 lata - to już była kreacja przez rząd (transfery bezpośrednie na konta - fiscal + monetary). To różnica, którą trzeba mierzyć.
Błąd 3: Niedocenianie destrukcji pieniądza przy spłacie kredytu. Gdy spłacasz kapitał kredytu, pieniądz jest niszczony - odwrotność kreacji. Bilans:
Spłata 1000 PLN kapitału:
Aktywa banku: Kredyty -1000
Pasywa banku: Depozyty -1000 (z Twojego konta)

M1 spada o 1000. Odsetki to zysk banku, nie niszczą pieniądza.
W delewarowaniu po kryzysie (2009-2014) spłata kredytów niszczyła pieniądz szybciej, niż banki tworzyły nowy, co wymuszało QE, by nie było deflacji.
Ćwiczenie mierzalne
Cel: Zmierzyć kreację pieniądza w PL.
Kroki:
- Wejdź na stronę NBP -> Statystyka -> Podaż pieniądza M3. Pobierz dane miesięczne za ostatnie 24 miesiące.
- Oblicz dynamikę roczną M3:
Dynamika_M3 = (M3_t / M3_t-12 - 1) * 100%- Porównaj z inflacją CPI w tych samych miesiącach. Czy M3 wyprzedza CPI? O ile miesięcy?
- Wejdź na dane KNF - należności od sektora niefinansowego. Oblicz udział kredytów hipotecznych w całości kreacji. Czy M3 rośnie przez hipoteki, czy kredyty dla firm?
Zapisz: jeśli M3 rośnie 7% rocznie, a PKB realne 2%, to przy stałym V, ile pozostaje na wzrost cen (P)? 5%. To Twoja długoterminowa kotwica inflacyjna.
Sprawdź się
- Opisz krok po kroku, księgowo, jak powstaje depozyt przy kredycie 10 000 PLN. Co zmienia się w aktywach i pasywach banku?
- Czym różni się pieniądz banku centralnego od pieniądza banku komercyjnego? Który możesz wypłacić z bankomatu?
- Dlaczego bank może być wypłacalny (solvent), ale niepłynny (illiquid) i upaść w 48h? Podaj przykład SVB.
- Co niszczy pieniądz w systemie rezerwy cząstkowej? Co się dzieje przy spłacie kapitału kredytu?
- Wyjaśnij równanie MV = PQ. Dlaczego wzrost M0 po 2008 nie dał od razu wysokiej inflacji CPI, ale dał inflację aktywów?
Częste pytania
Czy banki mogą tworzyć nieskończoność pieniędzy? Nie. Ogranicza je popyt na kredyt, wymogi kapitałowe (muszą mieć np. 8-12% kapitału do aktywów ważonych ryzykiem), wymogi płynnościowe LCR/NSFR, oraz polityka kredytowa. Ale w boomie te ograniczenia są luźne - stąd bańki kredytowe.
Co to jest rezerwa obowiązkowa i czy jeszcze ma znaczenie? W PL 3.5% od depozytów. W USA od marca 2020 - 0%. Fed uznał, że nie kontroluje nią podaży, tylko płynność. Obecnie ważniejsze są wymogi kapitałowe i testy warunków skrajnych niż rezerwa obowiązkowa.
Czy moje pieniądze w banku są bezpieczne? Do 100 000 EUR tak, na mocy dyrektywy UE, gwarantuje BFG. Powyżej - jesteś niezabezpieczonym wierzycielem. W praktyce państwo ratuje duże banki (too big to fail), ale nie jest to gwarancja prawna. Dywersyfikacja banków powyżej limitu to podstawowe zarządzanie ryzykiem kontrahenta.
Dlaczego gotówka to tylko 10-15% M3? Bo system jest oparty na kredycie. Gotówka to tylko fizyczna reprezentacja małej części zobowiązań. Gdyby wszyscy chcieli zamienić depozyty na gotówkę, gotówki fizycznie by zabrakło - stąd limity wypłat w kryzysach (Grecja 2015 - 60 EUR dziennie).
Reklama
Najważniejsze wnioski
- Największe nieporozumienie w finansach: banki nie pożyczają Twoich depozytów. Banki tworzą depozyty, udzielając kredytów. Ten jeden mechanizm odpowiada za 90% podaży pieniądza, którą widzisz na koncie. Jeśli tego nie rozumiesz, nie rozumiesz inflacji, kryzysów bankowych i...
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Banki centralne — publikacje Fed, EBC, NBP — nbp.pl
- BIS — roczne raporty ekonomiczne
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi