Moduł 1 z 2
Od barteru do Bitcoina - 5000 lat ewolucji pieniądza
Pieniądz to nie przedmiot, tylko technologia. Technologia do mierzenia wartości, przenoszenia jej w czasie i rozliczania zobowiązań. Każdy trader, który nie rozumie ewolucji pieniądza, nie rozumie rynku, na którym handluje. Ta lekcja odtwarza 5000 lat eksperymentów - od...
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 7 min
- Źródła
- 2
Pieniądz to nie przedmiot, tylko technologia. Technologia do mierzenia wartości, przenoszenia jej w czasie i rozliczania zobowiązań. Każdy trader, który nie rozumie ewolucji pieniądza, nie rozumie rynku, na którym handluje. Ta lekcja odtwarza 5000 lat eksperymentów - od muszelek po kod kryptograficzny - i pokazuje, dlaczego każda forma pieniądza upadała lub przetrwała z tych samych powodów.
Dlaczego pieniądz musiał powstać?
Barter, czyli wymiana bezpośrednia, ma fundamentalną wadę: wymaga podwójnej zbieżności potrzeb. Rolnik z pszenicą musi znaleźć szewca, który akurat chce pszenicy i ma buty. W gospodarce z 100 dobrami istnieje 4 950 par wymiany. W gospodarce z 1000 dobrami - 499 500 par. Koszt poszukiwania kontrahenta rośnie wykładniczo.
Pieniądz rozwiązuje trzy problemy jednocześnie. Po pierwsze, jest pośrednikiem wymiany. Po drugie, jest jednostką rozrachunkową - pozwala wycenić wszystko w jednej skali. Po trzecie, przechowuje wartość w czasie.
Nie każda rzecz może pełnić te funkcje. Dobry pieniądz musi spełniać 6 warunków, które ekonomiści testują od Arystotelesa:
6 cech dobrego pieniądza
| Cecha | Definicja | Test dla tradera |
|---|---|---|
| Trwałość | Nie psuje się, nie rdzewieje szybko | Czy mogę przechować wartość na 10 lat? |
| Podzielność | Można dzielić bez utraty wartości | Czy zapłacę dokładnie 0,37 jednostki? |
| Przenośność | Duża wartość w małej objętości | Czy przewiozę majątek w kieszeni? |
| Jednolitość | Każda jednostka taka sama | Czy 1 = 1 zawsze i wszędzie? |
| Ograniczona podaż | Nie można stworzyć z niczego w dowolnej ilości | Kto kontroluje podaż i jak? |
| Akceptowalność | Inni chcą to przyjąć | Czy rynek to wycenia? |
Żadna forma pieniądza w historii nie spełniała wszystkich 6 cech idealnie. Dlatego ewolucja trwała.
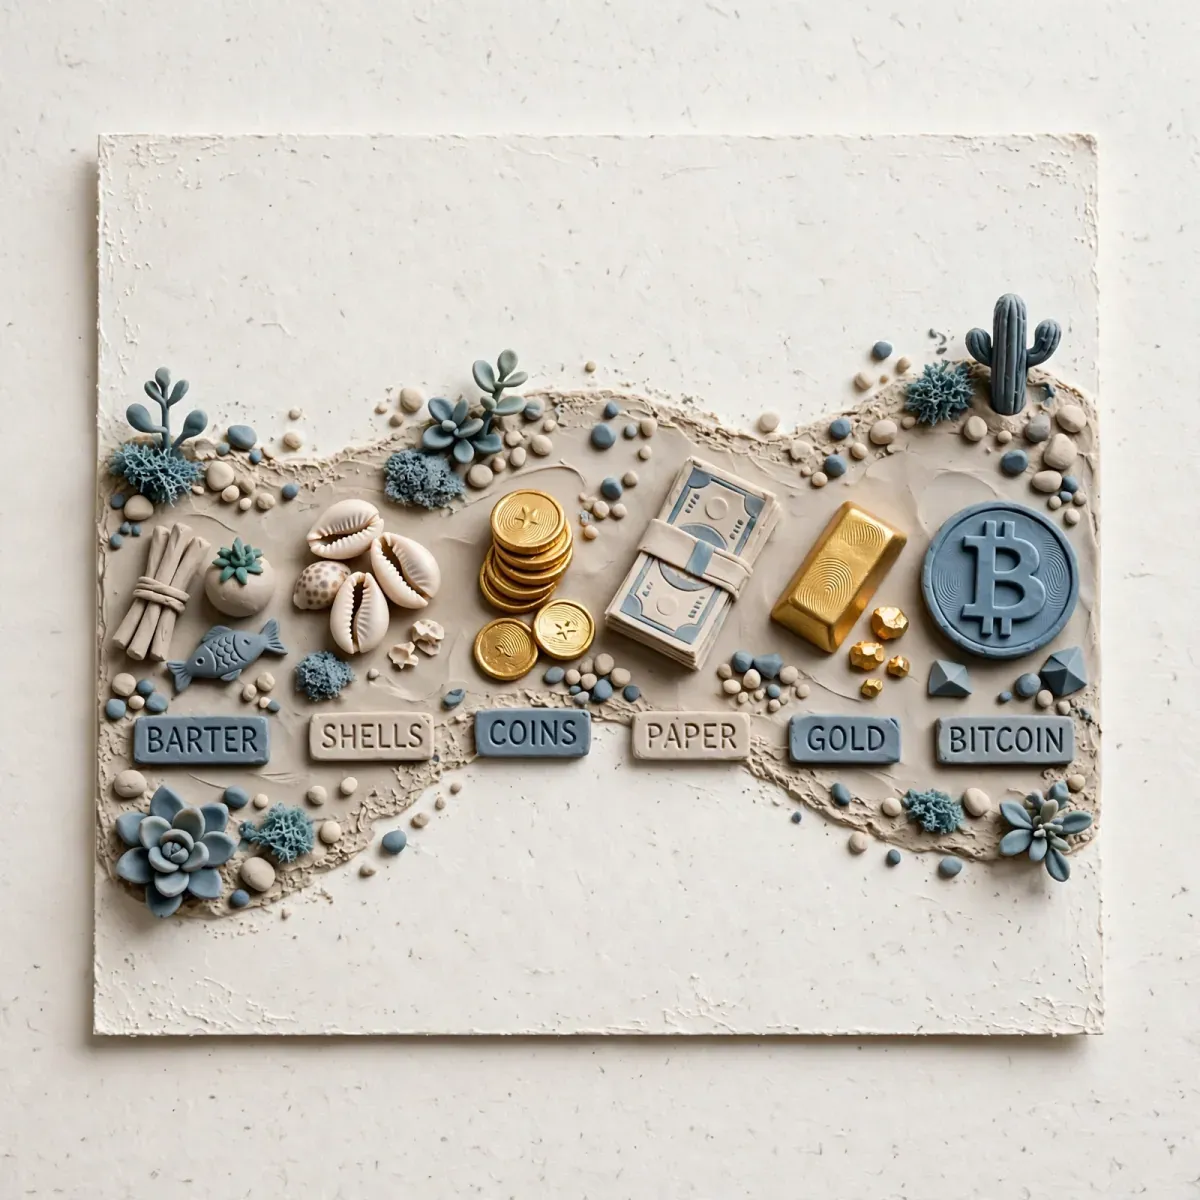
Chronologia ewolucji - 5 epok
Epoka 1: Pieniądz towarowy (3000 p.n.e. - 600 p.n.e.) Muszle kauri w Chinach i Afryce, sól w Rzymie (stąd salary), bydło, ziarno. Problem: niejednolite, psuje się, trudne do transportu. Mimo to działało przez tysiące lat, bo było lepsze niż barter.
Epoka 2: Moneta kruszcowa (ok. 600 p.n.e. - 1661) Pierwsze bite monety w Lidii (obecna Turcja) ok. 600 p.n.e. ze stopu złota i srebra - elektron. Dopiero moneta pozwoliła na standaryzację. Waga i próba gwarantowane stemplem władcy. Rzymski denar, grecka drachma - to pierwsze globalne waluty. Problem: clipping (obcinanie) i debasement (psucie) - władcy domieszkiwali tańsze metale.
Epoka 3: Pieniądz papierowy i bankowy (1661 - 1971) 1661 - Stockholms Banco emituje pierwsze banknoty w Europie. Banknot to weksel - obietnica wypłaty kruszcu na żądanie. Jeśli ufasz emitentowi, nie musisz nosić złota. To radykalnie zwiększyło prędkość obiegu. W 1717 Isaac Newton jako Master of the Mint ustalił cenę złota, co stworzyło de facto standard złota w Anglii.
Epoka 4: Pieniądz fiducjarny - fiat (1971 - 2009) Od 15 sierpnia 1971 r., gdy Richard Nixon zamknął okno złota, pieniądz nie ma pokrycia w towarze. Jego wartość opiera się wyłącznie na zaufaniu do państwa i jego zdolności do pobierania podatków. To największy eksperyment monetarny w historii - trwa 50+ lat.
Epoka 5: Pieniądz kryptograficzny (2009 - dziś) 3 stycznia 2009 r. blok genezy Bitcoina. Pierwsza próba stworzenia pieniądza bez centralnego emitenta, w którym ograniczoną podaż gwarantuje matematyka, a nie instytucja. Czy spełnia 6 cech? Zobaczymy w tabeli.
Porównanie form pieniądza
| Forma | Trwałość | Podzielność | Przenośność | Ograniczona podaż | Kto kontroluje? |
|---|---|---|---|---|---|
| Złoto | Bardzo wysoka | Średnia (topienie) | Niska | Tak, fizycznie | Natura + górnictwo |
| Banknot fiat (PLN, USD) | Niska (niszczy się) | Wysoka | Wysoka | Nie, decyzja BC | Bank centralny |
| Zapis bankowy (konto) | Cyfrowa | Bardzo wysoka | Bardzo wysoka | Nie, system rezerw | Banki komercyjne + BC |
| Bitcoin | Cyfrowa, zależna od sieci | Bardzo wysoka (8 miejsc) | Bardzo wysoka | Tak, 21 mln | Protokół + konsensus |
Wzór na wartość pieniądza w czasie:
Realna_Wartosc = Nominal / (1 + Inflacja_skumulowana)

Przykład: 1000 PLN z 2015 r. przy skumulowanej inflacji 45% (2015-2024):
Realna_Wartosc = 1000 / 1.45 = 689.65 PLN w sile nabywczej z 2015 r.

To 31% utraty siły nabywczej bez żadnej transakcji.
To dlatego trader musi mierzyć wyniki w ujęciu realnym, nie nominalnym.
Co to oznacza dla rynku?
Każda zmiana formy pieniądza zmieniała strukturę rynku. Przejście na pieniądz papierowy umożliwiło powstanie giełd. Przejście na fiat umożliwiło lewarowanie systemu kredytowego do poziomów niewyobrażalnych w standardzie złota. Przejście na zapis elektroniczny umożliwiło high-frequency trading.
Gdy rozumiesz, że PLN na Twoim koncie to nie “pieniądz”, tylko zobowiązanie banku komercyjnego, a Gotówka w portfelu to zobowiązanie NBP, a rezerwy banku w NBP to pieniądz banku centralnego - zaczynasz rozumieć, dlaczego system ma warstwy i dlaczego w kryzysie te warstwy mają znaczenie.
Kiedy plan mówi: nie handluj
- Gdy nie wiesz, czym handlujesz. Jeśli otwierasz pozycję na XAU/USD nie rozumiejąc różnicy między złotem fizycznym, kontraktem futures a ETF na złoto i co oznacza rozliczanie - nie handlujesz, tylko zgadujesz.
- Gdy mylisz pieniądz z bogactwem. Wzrost salda w PLN przy inflacji 15% r/r to nie zysk. Jeśli nie liczysz wyniku realnego, Twój plan jest ślepy na najważniejsze ryzyko.
- Gdy narracja “tym razem jest inaczej” dominuje nagłówki. W każdej epoce zwolennicy nowej formy pieniądza twierdzili, że stare zasady nie obowiązują. Historia zawsze weryfikowała to boleśnie.
Błędy które kosztują najwięcej
Błąd 1: Traktowanie pieniądza fiducjarnego jako trwałego magazynu wartości bez kosztu. Gotówka na nieoprocentowanym koncie traci siłę nabywczą każdego dnia. To nie jest “bezpieczna przystań”. To gwarantowana, powolna strata z definicji systemu inflacyjnego celu 2.5% NBP.
Błąd 2: Niezrozumienie ryzyka kontrahenta w pieniądzu bankowym. Depozyt w banku to nie Twoje pieniądze w sejfie. To pożyczka dla banku. Do 100 000 EUR chroni BFG, powyżej - jesteś wierzycielem. W Cyprze w 2013 r. depozyty powyżej 100k zostały częściowo skonfiskowane (bail-in).
Błąd 3: Mylenie ceny z wartością i podaży z popytem. Wielu początkujących myśli, że Bitcoin rośnie bo “ludzie kupują”. Tak, ale pytanie brzmi: jaka jest płynność, jaka głębokość księgi zleceń, jaki jest koszt wydobycia, jaki jest przepływ na giełdy. Bez pomiaru podaży i popytu w on-chain, to zgadywanie.
Ćwiczenie mierzalne
Cel: Obliczyć realną utratę siły nabywczej Twojego kapitału.
Kroki:
- Weź saldo gotówkowe, które trzymałeś na koncie oszczędnościowym / ROR 3 lata temu. Np. 10 000 PLN na 1 stycznia 2022 r.
- Pobierz dane GUS o inflacji CPI rocznej: 2022: 14.4%, 2023: 11.4%, 2024: 3.6% (dane przykładowe, pobierz aktualne).
- Policz skumulowaną inflację:
Inflacja_skumulowana = (1+0.144)*(1+0.114)*(1+0.036) - 1 = 0.319 = 31.9%
Realna_wartosc_2025 = 10000 / 1.319 = 7581 PLN w cenach z 2022 r.
Koszt_utrzymania_gotowki = 10000 - 7581 = 2419 PLN- Policz, ile musiałbyś zarobić na tradingu (po podatku 19% od zysków), żeby tylko wyrównać inflację.
Zapisz wynik w dzienniku. To Twój benchmark “zero”. Każdy system tradingowy poniżej tego wyniku realnie traci.
Sprawdź się
- Dlaczego barter jest nieefektywny w dużej gospodarce? Wyjaśnij pojęcie podwójnej zbieżności potrzeb i wzór na liczbę par wymiany.
- Wymień 6 cech dobrego pieniądza i oceń PLN oraz Bitcoin w skali 1-5 dla każdej cechy.
- Co oznacza, że współczesny pieniądz jest fiducjarny? Na czym opiera się jego wartość od 1971 r.?
- Oblicz realną wartość 5000 PLN z 2020 r. przy skumulowanej inflacji 35%. Ile wynosi strata siły nabywczej?
- Wyjaśnij różnicę między pieniądzem banku centralnego a pieniądzem banku komercyjnego. Którym posługujesz się na co dzień?
Częste pytania
Czy powrót do standardu złota jest możliwy? Technicznie tak, politycznie i ekonomicznie skrajnie trudny. Wymagałby ograniczenia podaży pieniądza do zasobów złota, co oznacza brutalną deflację długu. Zadłużone gospodarki nie mogą sobie na to pozwolić bez głębokiego kryzysu. Dlatego przez 50 lat żaden duży kraj nie wrócił.
Czy Bitcoin to pieniądz, czy towar? Zależy od definicji prawnej i funkcji. Obecnie w większości jurysdykcji, w tym PL, traktowany jest jako prawo majątkowe / towar cyfrowy. Jako środek płatniczy używany jest marginalnie ze względu na zmienność i opłaty. Jako zabezpieczenie przed inflacją - narracja, ale bez długiej historii jak złoto.
Dlaczego muszle i sól przestały być pieniądzem? Bo zawiodły test ograniczonej podaży. Gdy Europejczycy przywieźli masowo muszle kauri do Afryki, nastąpiła hiperinflacja muszlowa. Gdy technologia wydobycia soli stała się tania, straciła wartość. Każdy pieniądz towarowy, który da się łatwo namnożyć, upada.
Czy gotówka zniknie? W Szwecji udział gotówki w transakcjach spadł poniżej 10%. W Polsce gotówka to wciąż ok. 35% transakcji, ale spada. Rządy promują obrót bezgotówkowy (mniejsza szara strefa, większa kontrola). Gotówka nie zniknie prawnie szybko, ale ekonomicznie jej znaczenie maleje. Dla tradera ważne: zanik gotówki = pełna cyfryzacja i śledzenie przepływów.
Reklama
Najważniejsze wnioski
- Pieniądz to nie przedmiot, tylko technologia. Technologia do mierzenia wartości, przenoszenia jej w czasie i rozliczania zobowiązań. Każdy trader, który nie rozumie ewolucji pieniądza, nie rozumie rynku, na którym handluje. Ta lekcja odtwarza 5000 lat eksperymentów - od...
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Banki centralne — publikacje Fed, EBC, NBP — nbp.pl
- BIS — roczne raporty ekonomiczne
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi