Moduł 2 z 2
Słownik i mechanika - M0, M1, M2, QE, QT, baza, mnożnik
Ta lekcja to skrzynka narzędziowa. Bez definicji M0, M1, M2, QE, QT, bazy monetarnej, mnożnika, repo, jesteś analfabetą monetarnym. Z nimi - czytasz bilans Fed jak bilans spółki. To lekcja-słownik, ale z mechaniką, nie suchymi definicjami. Każdy termin ma wzór, przykład z PL...
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 9 min
- Źródła
- 2
Ta lekcja to skrzynka narzędziowa. Bez definicji M0, M1, M2, QE, QT, bazy monetarnej, mnożnika, repo, jesteś analfabetą monetarnym. Z nimi - czytasz bilans Fed jak bilans spółki. To lekcja-słownik, ale z mechaniką, nie suchymi definicjami. Każdy termin ma wzór, przykład z PL i pułapkę dla tradera.
Pieniądz - warstwy jak w cebuli
Wyobraź sobie 3 kręgi:
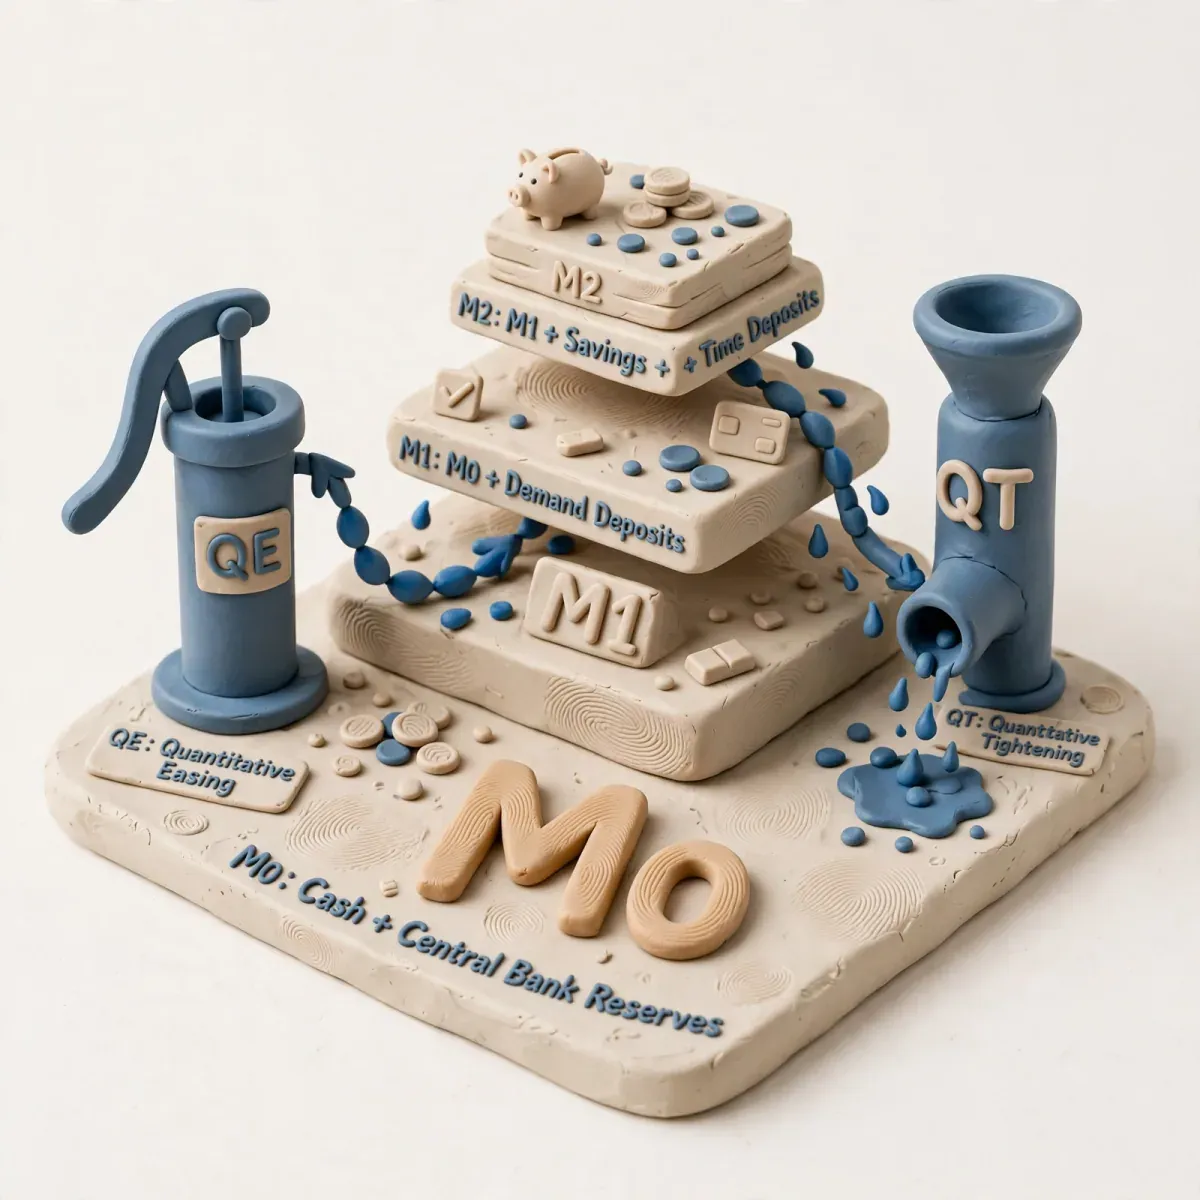
Krąg 0 - Baza monetarna (M0, Base Money, High-powered money):
M0 = Gotówka w obiegu (poza bankami) + Rezerwy banków w banku centralnym

PL maj 2024: Gotówka ~380 mld PLN + Rezerwy ~100 mld = M0 ~480 mld
USA: Gotówka 2.3 bln USD + Rezerwy 3.3 bln = M0 5.6 bln
To jedyny pieniądz tworzony bezpośrednio przez bank centralny. Wszystko inne to pochodna.
Krąg 1 - M1 (wąski pieniądz transakcyjny):
M1 = Gotówka w obiegu + Depozyty bieżące (a vista, overnight)

PL: M1 ~ 1.6 bln PLN (2024)
USA: M1 ~18 bln USD (po redefinicji 2020 - teraz zawiera oszczędnościowe)
To czym płacisz natychmiast. Płynne.
Krąg 2 - M2, M3 (szeroki pieniądz):
M2 = M1 + Depozyty terminowe do 2 lat + Depozyty wymagalne do 3 mies. wypowiedzenia
M3 = M2 + Dłużne papiery do 2 lat + operacje repo + fundusze rynku pieniężnego

PL NBP podaje głównie M3: ~2.3 bln PLN (2024)
M3 to najlepsza miara kredytu w gospodarce.
Mnożnik kreacji:
Mnożnik = M3 / M0

PL: 2.3 bln / 0.48 bln = 4.8x
USA: 21 bln / 5.6 bln = 3.75x
Strefa euro: 16 bln / 6 bln = 2.7x

Im wyższy mnożnik, tym więcej kredytu na 1 PLN bazy. W 2007 w PL 6.5x - boom hipoteczny.
QE, QT, repo, reverse repo - mechanika
QE - luzowanie ilościowe (Quantitative Easing):
Krok 1: BC ogłasza skup 100 mld obligacji skarbowych
Krok 2: Bank komercyjny sprzedaje obligacje BC
Krok 3: BC księguje: Aktywa +100 mld obligacji, Pasywa +100 mld rezerw banku
Krok 4: Rezerwy = płynność. Bank może ich użyć do rozliczeń, nie musi od razu udzielać kredytów.

Efekt: Spada rentowność obligacji (bo popyt), rośnie cena obligacji, spada koszt kredytu długoterminowego.
Rodzaje QE: QE1 (MBS), QE2 (Treasuries), QE3 (open-ended).
QT - zacieśnienie ilościowe:
BC nie reinwestuje zapadających obligacji.
Obligacja za 10 mld zapada, Skarb Państwa spłaca BC z konta w BC (TGA).
Rezerwy banków spadają o 10 mld. Pieniądz bazowy znika.

Tempo QT Fed 2023-24: 60 mld Treasuries + 35 mld MBS miesięcznie = 95 mld/mies.
QT to drenaż płynności. W 2019 QT + TGA za duże = repo crisis, Fed musiał wrócić do QE (repo QE).
Repo i Reverse Repo:
Repo: Bank pożycza gotówkę pod zastaw obligacji na 1 dzień. Stopy repo = koszt pieniądza zabezpieczonego.
Reverse Repo (RRP): Fundusze pożyczają BC gotówkę, dostają obligację jako zabezpieczenie. To odkurzacz nadmiarowej płynności.

USA RRP w szczycie 2022-23: 2.5 bln USD - tyle nadmiaru gotówki leżało w Fed, bo banki nie chciały depozytów (regulacje).
Gdy RRP spada, płynność wraca na rynek (rajd 2023-24 częściowo tym napędzany).
TGA - Treasury General Account: Konto rządu USA w Fed. Gdy TGA rośnie (podatki), rezerwy spadają (płynność mniej). Gdy TGA spada (rząd wydaje), rezerwy rosną (płynność więcej). Dlatego traderzy akcyjni patrzą na TGA jak na wskaźnik płynności.
Płynność_netto_Fed = Rezerwy + RRP

Wzór L. Caldas: Płynność = Bilans Fed - TGA - RRP

Gdy płynność rośnie -> wiatr w plecy dla akcji.
Gdy spada -> wiatr w twarz.
Stopy - które są które?
| Stopa | Co to? | Kto ustala? | Do czego używasz? |
|---|---|---|---|
| Stopa referencyjna NBP / Fed Funds | Stopa za pożyczkę overnight między bankami, cel BC | RPP / FOMC | Kotwica dla całego systemu |
| WIBOR / SOFR / €STR | Rynkowa stopa międzybankowa, po jakiej banki faktycznie pożyczają | Rynek, fixing | Cena kredytu hipotecznego, kredytów firm |
| Rentowność 10Y (PL 10Y, US 10Y) | Dochodowość obligacji 10-letniej | Rynek obligacji | Dyskonto dla akcji, koszt długu państwa |
| Realna stopa = nominalna - inflacja oczekiwana | Ile naprawdę zarabiasz po inflacji | Wyliczana | Decyzja czy trzymać obligacje vs akcje vs złoto |
| OIS, FRA | Swapy na przyszłe stopy | Rynek | Oczekiwania co do przyszłych decyzji BC |
Wzór Fishera:
(1 + nominalna) = (1 + realna)*(1+inflacja_oczekiwana)
W przybliżeniu: realna ~ nominalna - inflacja_oczekiwana

Przykład: 10Y US 4.2% - inflacja oczekiwana 5y5y 2.3% = realna 1.9%
Jeśli realna >2%, akcje wzrostowe cierpią.
Słownik MUST-HAVE tradera monetarnego
Baza monetarna / M0: Gotówka + rezerwy. Tworzy ją tylko BC.
Mnożnik pieniądza: M3/M0. Mówi ile kredytu na 1 jednostkę bazy.
Velocity (V): MV=PQ. Jak szybko pieniądz krąży. Spada w kryzysie.
LCR, NSFR, CET1: Wskaźniki regulacyjne banków. LCR - czy masz płynne aktywa na 30 dni odpływu. CET1 - kapitał najwyższej jakości / aktywa ważone ryzykiem. Jeśli <10%, bank cienki.
Bail-in vs Bail-out: Bail-out - podatnik ratuje bank. Bail-in - wierzyciele i deponenci >100k EUR ratują bank wewnętrznie (Cypr 2013, dyrektywa BRRD w UE od 2016).
Yield Curve Control (YCC): Bank centralny obiecuje utrzymać rentowność np. 10Y na 0% ile trzeba skupując nieskończenie (Japonia do 2023). Koniec YCC w Japonii to wielki reżim.
Forward Guidance: Obietnica słowna co do przyszłych stóp. Ma 3 rodzaje: kalendarzowe (“do końca 2025”), oparte na stanie (“dopóki bezrobocie >6.5%”), Delphic (prognoza).
Operacje otwartego rynku: Kupno/sprzedaż krótkoterminowych papierów by utrzymać stopę overnight blisko celu.
Tabela pułapek - co myli początkujących
| Termin medialny | Co media mówią | Co to naprawdę znaczy | Pułapka |
|---|---|---|---|
| “Fed dodrukował 5 bln” | Gotówka leci helikopterem | Zamienił obligacje na rezerwy, M0 wzrosło, ale M3 zależy od kredytów | M0 != pieniądze w Twojej kieszeni |
| “Inflacja spada więc jest taniej” | Ceny spadają | Dezinflacja - ceny rosną wolniej, poziom nadal wyższy | Koszyk nadal +30% vs 2020 |
| “NBP ma 190 mld rezerw więc PLN bezpieczny” | Dużo więc nie upadnie | Rezerwy wystarczą na ~6 mies. importu + obronę kursu przez tygodnie, nie lata | Przy odpływie 10 mld/mies. wystarczą na 19 mies., ale kosztem zaufania |
| “Bank ma zysk więc bezpieczny” | Zysk = bezpieczny | Zysk księgowy może być z rewaluacji obligacji, które potem spadną | SVB miał zysk miesiąc przed upadkiem |
Kiedy plan mówi: nie handluj
- Gdy nie wiesz, czy patrzysz na M0, M1 czy M3. Komentowanie “podaż rośnie” bez wskazania która M to wróżenie. Profesjonalista mówi: M3 PL +7% r/r, M0 +2% - czyli akcja kredytowa banków, nie NBP.
- Gdy mylisz nominalną stopę z realną. Obligacja 6% przy inflacji 11% to -5% realnie. Akcja z P/E 15 przy realnej stopie -5% to okazja. Przy realnej +3% to drogo. Bez realnej stopy nie ocenisz.
- Gdy handlujesz w dniu publikacji CPI/PCE bez planu na rewizję. Pierwszy odczyt to flash, potem rewizja. W 2023 CPI USA rewidowano 3 razy. Algo grają pierwszą sekundę, Ty grasz interpretację po 10 minutach.
Błędy które kosztują najwięcej
Błąd 1: Traktowanie M0 jako miary inflacji przyszłej. Korelacja M0 -> CPI w USA 2008-2020 była bliska zero. Korelacja M2 -> CPI z opóźnieniem 12-18 miesięcy była 0.7 w 2021-23. Mierz właściwą M.
Błąd 2: Ignorowanie TGA i RRP przy analizie płynności USA. W 2023 Fed robił QT (-95 mld/mies.), ale TGA spadał -150 mld/mies. Net płynność rosła mimo QT, więc SP500 rósł. Trader patrzący tylko na QT shortował i tracił.
Błąd 3: Niezrozumienie, że WIBOR to nie stopa NBP. Stopa NBP 5.75%, WIBOR 6.2% = 45bp marża za ryzyko kredytowe międzybankowe i płynność. W kryzysie marża rośnie do 100-200bp, więc kredyt hipoteczny rośnie mimo że NBP nie podnosi. W 2008 WIBOR - stopa NBP = +200bp.
Ćwiczenie mierzalne
Cel: Zbudować własny monitor monetarny PL + USA.
Kroki:
- Stwórz arkusz z kolumnami:
| Data | M0 PL | M3 PL | Mnożnik | M0 USA | M3 USA | Bilans Fed | TGA | RRP | Płynność netto (Fed - TGA - RRP) | WIBOR 3M | Realna stopa PL (WIBOR - CPI) |
|---|
- Pobierz dane miesięczne: NBP - podaż pieniądza, FRED (FRED series: BOGMBASE, M2SL, WALCL, WTREGEN, RRPONTSYDH).
- Oblicz miesięczne zmiany % i 12-miesięczne.
- Zadaj pytanie: gdy płynność netto Fed rośnie 2% m/m, co robi SP500 przez następny miesiąc? Policz korelację na 24 miesiącach.
- Zapisz regułę: “Gdy płynność netto spada 3 miesiące z rzędu, redukuję ekspozycję na akcje o X%” - to prosty, mierzalny filtr reżimu.
Sprawdź się
- Zdefiniuj M0, M1, M3 na przykładzie PLN i podaj wartość mnożnika M3/M0 dla PL. Co oznacza wysoki mnożnik?
- Wyjaśnij różnicę między QE a zwykłym dodrukiem gotówki. Co pojawia się w aktywach i pasywach banku centralnego przy QE 100 mld?
- Co to jest repo i reverse repo? Dlaczego RRP 2.5 bln w USA oznaczało nadmiar płynności?
- Oblicz realną stopę procentową: WIBOR 6% - inflacja oczekiwana 4% i zinterpretuj dla rynku akcji wzrostowych vs value.
- Wyjaśnij wzór: Płynność = Bilans Fed - TGA - RRP. Dlaczego spadek TGA jest byczy dla akcji krótkoterminowo?
Częste pytania
Dlaczego M1 w USA eksplodowało w 2020? Bo Fed zmienił definicję w maju 2020 - konta oszczędnościowe zaczęto liczyć jako transakcyjne w M1. Dlatego M1 skoczyło z 4 bln na 18 bln overnight, bez dodruku. To pokazuje, jak definicje psują porównania.
Co to jest sterylizacja? Gdy bank centralny skupuje aktywa (QE) i jednocześnie sprzedaje inne, by nie zwiększać bazy. Np. EBC skupował obligacje Włoch, ale sprzedawał bony niemieckie. Teraz rzadko używane.
Czy NBP robi QE? Tak, w 2020-2021 NBP skupił obligacje za ~150 mld PLN (strukturalne operacje otwartego rynku). Oficjalnie nie nazywało się QE, ale mechanika ta sama. Skupiono obligacje skarbowe i gwarantowane przez Skarb Państwa (PFR, BGK).
Jaka jest różnica między rentownością a stopą procentową? Stopa procentowa to cena ustalana przez BC lub rynek międzybankowy za krótki pieniądz. Rentowność to stopa zwrotu jaką rynek żąda za pożyczenie na długo (np. 10 lat) państwu, uwzględniająca oczekiwane przyszłe stopy + premię za ryzyko. Rentowność pochodzi ze stóp, ale zawiera oczekiwania.
Reklama
Najważniejsze wnioski
- Ta lekcja to skrzynka narzędziowa. Bez definicji M0, M1, M2, QE, QT, bazy monetarnej, mnożnika, repo, jesteś analfabetą monetarnym. Z nimi - czytasz bilans Fed jak bilans spółki. To lekcja-słownik, ale z mechaniką, nie suchymi definicjami. Każdy termin ma wzór, przykład z PL...
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Banki centralne — publikacje Fed, EBC, NBP — nbp.pl
- BIS — roczne raporty ekonomiczne
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi