Moduł 2 z 2
Inflacja, deflacja, stagflacja - na przykładach z Polski
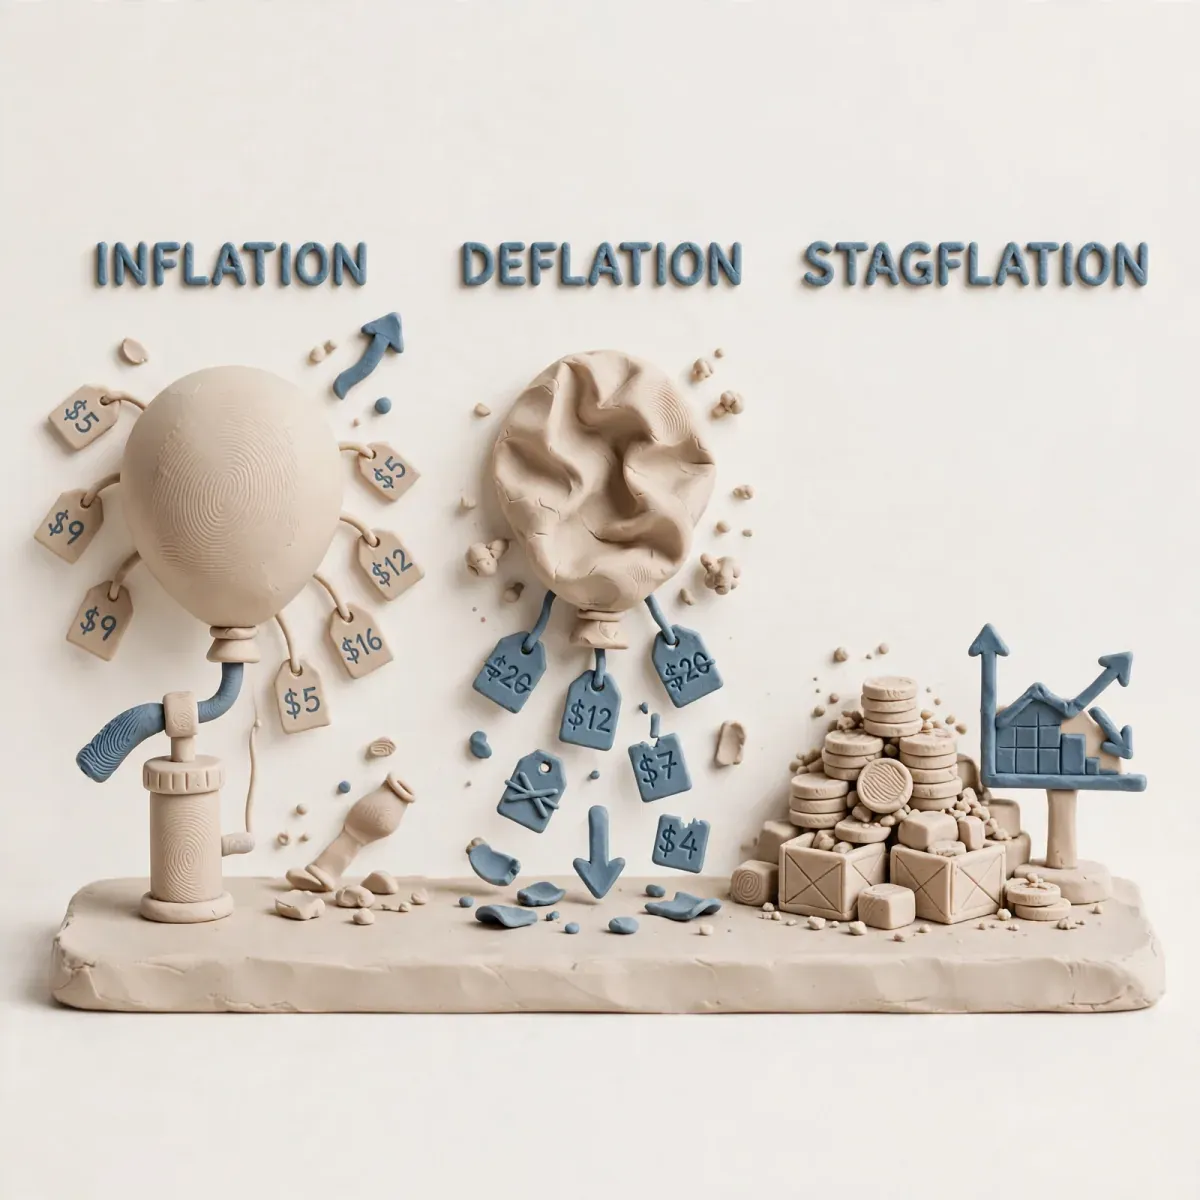
Inflacja to nie "drożyzna". To miara tempa utraty siły nabywczej pieniądza. Deflacja to nie "taniość", tylko wzrost siły nabywczej, często przy spadku aktywności. Stagflacja to najgorszy scenariusz dla tradera i konsumenta: ceny rosną, a gospodarka nie. Polska doświadczyła...
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 7 min
- Źródła
- 2
Inflacja to nie “drożyzna”. To miara tempa utraty siły nabywczej pieniądza. Deflacja to nie “taniość”, tylko wzrost siły nabywczej, często przy spadku aktywności. Stagflacja to najgorszy scenariusz dla tradera i konsumenta: ceny rosną, a gospodarka nie. Polska doświadczyła wszystkich trzech w ciągu 35 lat. To laboratorium lepsze niż podręcznik.
Definicje operacyjne
Inflacja: Wzrost ogólnego poziomu cen. Mierzymy wskaźnikiem CPI (Consumer Price Index) - koszyk ok. 1400 towarów i usług ważony udziałem w wydatkach.
Inflacja_r/r = (CPI_t / CPI_t-12 - 1) * 100%

Przykład PL: CPI grudzień 2022 = 114.4 (jeśli grudzień 2021 = 100) → inflacja 14.4%
Cel NBP: 2.5% +-1pp. Powyżej 3.5% - RPP powinna zacieśniać. Poniżej 1.5% - luzować.
Deflacja: Spadek ogólnego poziomu cen przez co najmniej kilka miesięcy. W PL: lipiec 2014 - październik 2016 mieliśmy deflację CPI od -0.2% do -1.1%. Powody: tania ropa, żywność, brak presji płacowej.
Stagflacja: Inflacja + stagnacja (zerowy/wolny wzrost) + wysokie bezrobocie. Klasyk: PL 1980-1982, USA 1974-1980.
Dezinflacja: Spadek tempa inflacji, ale nadal dodatnia. Np. z 18.4% w lutym 2023 na 6.2% w listopadzie 2023 - to dezinflacja, nie deflacja. Ceny nadal rosną, tylko wolniej.
Polska - 3 epizody, 3 lekcje
Epizod 1: Hiperinflacja 1989-1990
Polska 1989: inflacja 251% rocznie, w 1990 po uwolnieniu cen - 585%. Pusty pieniądz, nawis inflacyjny (towarów brak, pieniędzy dużo). Balcerowicz: szokowa terapia - podniesienie stóp do 40%, likwidacja dotacji, uwolnienie kursu.
Lekcja: gdy pieniądza jest za dużo wobec towarów, ceny eksplodują. Bez zakotwiczenia oczekiwań inflacyjnych (wysokie stopy realnie dodatnie) spirala się nakręca. Ludzie wydają natychmiast, bo jutro będzie drożej - rośnie V w równaniu MV=PQ.
Epizod 2: Deflacja 2014-2016
CPI ujemny przez 26 miesięcy. Czy było źle? Nie dla konsumenta - tanie paliwo, tanie kredyty. Ale dla tradera to sygnał: popyt słaby, firmy nie mogą podnosić cen, marże pod presją. WIG nie rósł mimo zerowych stóp NBP (1.5%). EBC robił QE, bo bał się deflacji jak diabeł święconej wody - bo deflacja zwiększa realną wartość długu.
Wzór na realną stopę procentową:
Realna_stopa = Nominalna_stopa - Inflacja_oczekiwana

2015: WIBOR 1.7% - deflacja -0.5% = realna 2.2% dodatnia, mimo "niskich" stóp.
2022: WIBOR 7% - inflacja 14% = realna -7% ujemna, mimo "wysokich" stóp.
Trader patrzy na realne, nie nominalne.
Epizod 3: Powrót inflacji 2021-2023
Idealny przykład inflacji podażowo-popytowej:
- Podaż: COVID zerwał łańcuchy dostaw, fracht morski 10x w górę, energia +300% po wojnie w Ukrainie.
- Popyt: tarcze antycovidowe (PIT 0, 500+, dopłaty), odłożony popyt, kredyty 2% w pandemii.
- Oczekiwania: firmy zaczęły podnosić ceny prewencyjnie.
Efekt: CPI 18.4% w lutym 2023 - najwyżej od 1996 r. NBP spóźniony: zaczął podnosić stopy w X 2021 z 0.1% na 6.75% do IX 2022. EBC jeszcze później.
| Rok | CPI avg PL | WIBOR 3M avg | Stopa realna | WIG20 |
|---|---|---|---|---|
| 2020 | 3.4% | 0.6% | -2.8% | -7.7% |
| 2021 | 5.1% | 0.8% | -4.3% | 20% (pompowany płynnością) |
| 2022 | 14.4% | 6.0% | -8.4% | -21% (zacieśnienie) |
| 2023 | 11.4% | 6.0% | -5.4% | +23% (dezinflacja) |
Stagflacja - dlaczego to koszmar?
W normalnej inflacji bank centralny podnosi stopy, gospodarka hamuje, inflacja spada. W stagflacji masz inflację z powodów podażowych (ropa, wojna), a podniesienie stóp zabija wzrost, ale nie rozwiązuje problemu podaży.
PL 1980-82: kartki, inflacja 100%, PKB spada 10%. USA 1970s: do tego doszła spirala płacowo-cenowa - związki zawodowe indeksowały płace do CPI.
Dla tradera stagflacja to:
Akcje: spadają, bo marże = P - koszty, a koszty rosną szybciej niż P
Obligacje: spadają, bo rosną stopy nominalne
Gotówka: traci, bo inflacja
Złoto/surowce: rosną, bo są źródłem inflacji
Czyli 60/40 (akcje/obligacje) nie działa - 2022 był najlepszym przykładem.
Jak mierzyć inflację samemu?
Nie ufaj tylko nagłówkowi CPI. Mierz koszyki, które Cię dotyczą jako tradera:
- Inflacja bazowa (core CPI): CPI bez żywności i energii. W PL 2023 core był 10% gdy headline 11.4% - pokazywał lepkość.
- PPI (Producer Price Index): Ceny producentów. Wyprzedza CPI o 3-6 miesięcy. Jeśli PPI rośnie 20%, CPI podąży.
- Oczekiwania inflacyjne: Ankiety NBP, 5y5y inflation swap. Jeśli oczekiwania zakotwiczone przy 3.5% mimo celu 2.5%, RPP ma problem z wiarygodnością.
- Własny koszyk tradera: Policz ile kosztuje Cię miesiąc życia jako tradera: abonamenty, dane, prowizje, prąd, sprzęt. Jeśli to rośnie 15% rocznie, Twój breakeven też rośnie 15%.
Breakeven_trading = Koszty_stale_miesiac / Sredni_zysk_na_transakcje
Jeśli koszty rosną 15%, a edge ten sam, musisz zrobić więcej transakcji lub poprawić edge o 15%.
Kiedy plan mówi: nie handluj
- Gdy CPI zaskakuje 1pp+ od prognozy 10 min po publikacji. Algo robią reprice w milisekundach. Twój market order dostanie 50 pipsów poślizgu. Poczekaj 15 min na stabilizację, przeczytaj breakdown.
- Gdy masz stagflację i próbujesz grać buy-the-dip na indeksach. W stagflacji dno przychodzi później i jest głębsze. Marże firm spadają kwartał po kwartale. Lepiej poczekać na pivot inflacyjny niż łapać spadający nóż.
- Gdy Twoja strategia nie uwzględnia inflacji w backteście. Strategia z 2015-2020 testowana na zerowych stopach i deflacji nie zadziała w 2022-2023. Musisz testować na różnych reżimach inflacyjnych.
Błędy które kosztują najwięcej
Błąd 1: Używanie nominalnych zysków do oceny sukcesu. Zyskałeś 20% w 2022, inflacja 14.4%, podatek 19%, prowizje 1% = realnie 20*0.81 -14.4 -1 = 0.8%. Jesteś na zero. Jeśli nie liczysz realnie po podatku i kosztach, oszukujesz się.
Błąd 2: Myślenie, że deflacja to okazja zakupowa zawsze. Deflacja długu (debt deflation Fishera) - ceny spadają, ale wartość długu nominalnie ta sama, więc realnie rośnie. Firmy bankrutują, choć towary tanie. W Japonii 1990-2012 Nikkei spadł 80% mimo deflacji - bo zyski firm też deflowały.
Błąd 3: Zakładanie, że NBP zawsze pokona inflację szybko. Inflacja po szoku podażowym jest lepka (sticky). Ceny usług w PL rosły jeszcze w 2024 6% mimo spadku energii, bo płace doganiały. NBP celuje w 2.5%, ale powrót z 18% na 2.5% zajął 3 lata i kosztował gospodarkę.
Ćwiczenie mierzalne
Cel: Policzyć swoją realną stopę zwrotu.
Kroki:
- Weź wynik tradingowy za 2023: np. +15 000 PLN brutto.
- Odejmij prowizje i koszty: 15 000 - 2 000 = 13 000.
- Podatek: 13 000 * 0.19 = 2 470. Zostaje 10 530 netto.
- Kapitał początkowy: 100 000. Zysk nominalny netto: 10.53%.
- Inflacja CPI avg 2023: 11.4%.
Realny_zysk = (1 + Nominalny_netto)/(1+Inflacja) -1
Realny = 1.1053/1.114 -1 = -0.78%
Jesteś pod wodą realnie mimo zysku nominalnego. Zapisz to. To zmienia perspektywę na “ile muszę really zarabiać”.
- Powtórz dla 2020, 2021, 2022, 2024. Narysuj wykres real vs nominal.
Sprawdź się
- Wyjaśnij różnicę między inflacją, dezinflacją i deflacją na przykładzie CPI PL 2022-2024.
- Policz realną stopę procentową: WIRON 5.5% nominalnie, inflacja oczekiwana 4%. Ile wynosi realna? Czy to zacieśnienie czy luzowanie?
- Dlaczego stagflacja jest gorsza dla portfela 60/40 niż sama inflacja lub sama recesja?
- Podaj 2 wskaźniki wyprzedzające inflację CPI i wyjaśnij opóźnienie.
- Oblicz realny zysk: +20% brutto, -2% koszty, -19% podatek, inflacja 10%. Ile realnie?
Częste pytania
Czy inflacja 2.5% NBP jest dobra? Zdaniem banków centralnych tak - daje bufor przeciwko deflacji i smaruje trybiki (płace mogą rosnąć nominalnie bez cięć realnych). Dla oszczędzającego - to 22% utrata wartości w 10 lat. Dlatego oszczędzanie w gotówce nie buduje bogactwa.
Dlaczego w 2015 deflacja nie spowodowała kryzysu? Bo była importowana (tania ropa) i krótkotrwała, oczekiwania pozostały zakotwiczone. Gospodarka rosła 3.5%. Deflacja groźna to ta popytowa - gdy ludzie odkładają zakupy bo będzie taniej - wtedy spirala w dół.
Czy da się zarabiać na inflacji? Da się nie tracić i zabezpieczać. Instrumenty: obligacje indeksowane inflacją (COI, EDO w PL), surowce, spółki z pricing power (mogą przerzucać koszty). Ale każda to osobne ryzyko. Dla tradera najważniejsze: nie trzymaj długoterminowo gotówki w inflacji.
Co to jest inflacja bazowa i czemu jest ważniejsza dla RPP? Bo usuwa szum żywności i energii, na które polityka pieniężna nie ma wpływu krótkoterminowo. Jeśli bazowa jest 6%, to znaczy że inflacja wrosła w usługi i płace - jest lepka i wymaga wyższych stóp dłużej.
Reklama
Najważniejsze wnioski
- Inflacja to nie "drożyzna". To miara tempa utraty siły nabywczej pieniądza. Deflacja to nie "taniość", tylko wzrost siły nabywczej, często przy spadku aktywności. Stagflacja to najgorszy scenariusz dla tradera i konsumenta: ceny rosną, a gospodarka nie. Polska doświadczyła...
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Banki centralne — publikacje Fed, EBC, NBP — nbp.pl
- BIS — roczne raporty ekonomiczne
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi