Moduł 2 z 2
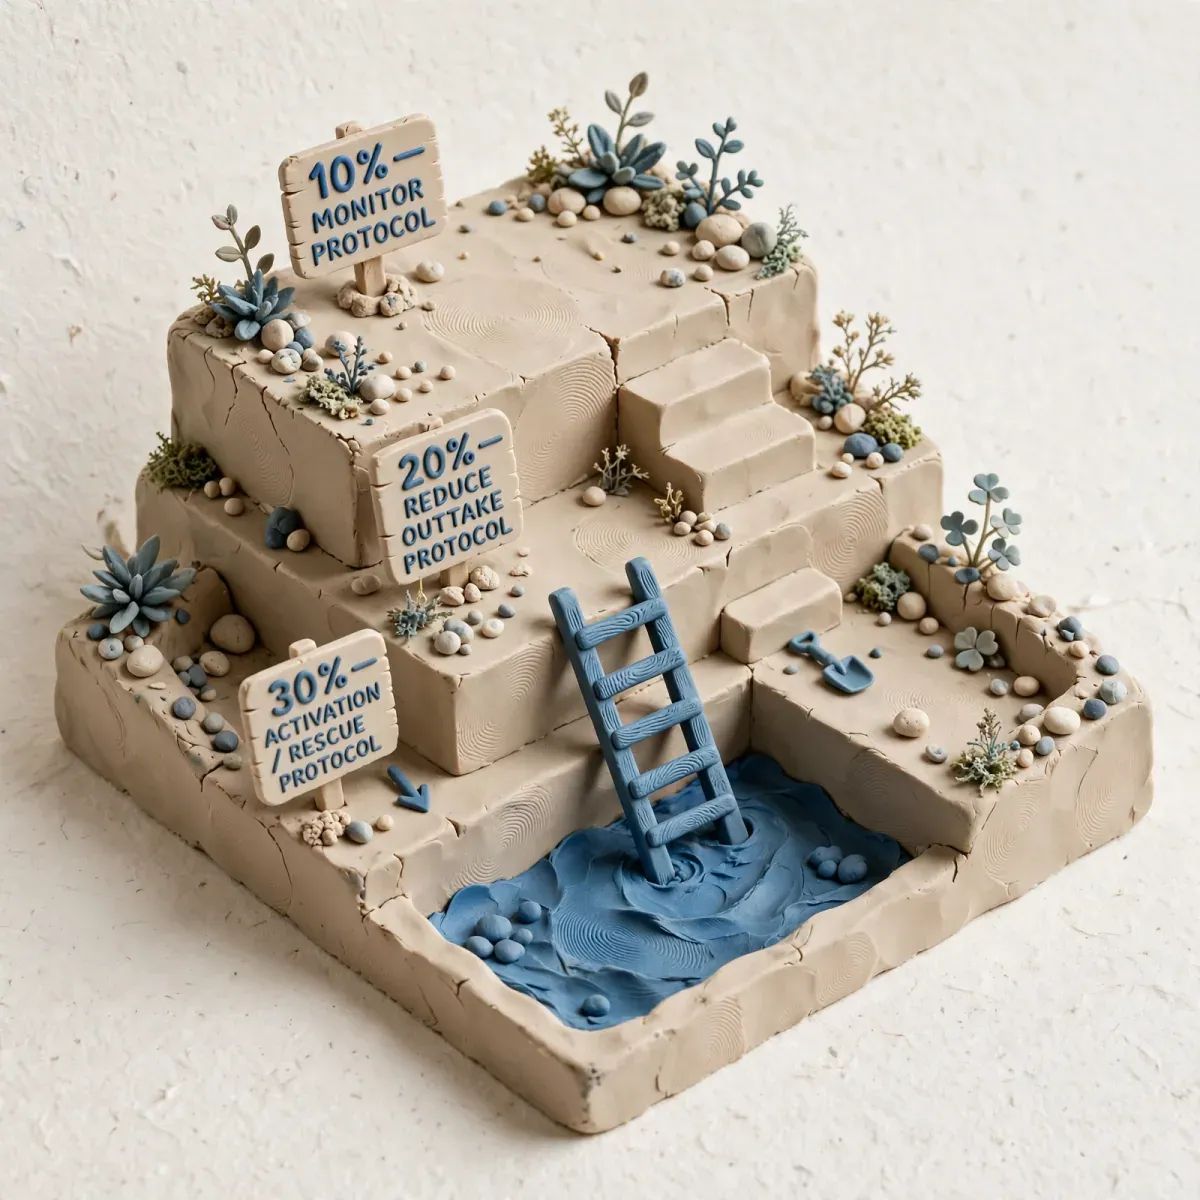
Praca z drawdownem - protokoły na 10%, 20%, 30%
Drawdown to nie anomalia. To stały koszt prowadzenia biznesu tradingowego. Każdy system, nawet z 60% win rate i R=2, będzie miał serię 8-12 strat z rzędu w ciągu roku. Pytanie nie brzmi "czy będziesz w drawdownie", tylko "co zrobisz, gdy w nim będziesz". Większość traderów...
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 10 min
- Źródła
- 2
Drawdown to nie anomalia. To stały koszt prowadzenia biznesu tradingowego. Każdy system, nawet z 60% win rate i R=2, będzie miał serię 8-12 strat z rzędu w ciągu roku. Pytanie nie brzmi “czy będziesz w drawdownie”, tylko “co zrobisz, gdy w nim będziesz”. Większość traderów nie ma protokołu - ma nadzieję. Nadzieja nie jest strategią na -20%. Ta lekcja daje 3 poziomy protokołu.
Czym naprawdę jest drawdown?
Drawdown to obsunięcie kapitału od ostatniego szczytu.
Drawdown_% = (Peak_Capital - Current_Capital) / Peak_Capital * 100%

Przykład: Szczyt 10 000 PLN, obecnie 9 000 PLN -> DD 10%
Maksymalny Drawdown (MaxDD) to najwiekszy DD w historii konta.
Ale drawdown ma dwie warstwy:
- Matematyczną: Ile musisz zarobić, by wrócić do szczytu.
- Psychologiczną: Ile bólu możesz znieść, zanim porzucisz system lub zaczniesz łamać zasady.
| Drawdown | Zwrot potrzebny do odrobienia | Efekt psychologiczny |
|---|---|---|
| -10% | +11.1% | Dyskomfort, początek zwątpienia |
| -20% | +25% | Lęk, pokusa zwiększania ryzyka, szukanie nowego systemu |
| -30% | +42.9% | Presja, revenge, myśli o rezygnacji, kortyzol przewlekły |
| -50% | +100% | Ruina psychologiczna dla większości |
Dlatego profesjonalne zarządzanie drawdownem zaczyna się ZANIM nastąpi, poprzez definicję progów i akcji.
Wzór na ryzyko ruiny w drawdownie:
Wymagany_WinRate_po_DD = Strata_do_odrobienia / (Sredni_R * Rozmiar)

Jesli po DD 20% zmniejszysz rozmiar o 50%, potrzebujesz 2x wiecej transakcji, by odrobic.
To wydluza czas, ale zmniejsza ryzyko glebszego DD.

Zasada: W DD rozmiar maleje, nie rosnie. Odwrotnosc tego to droga do -50%.
Poziom 1: Drawdown 10% - żółty alarm
-10% to normalny szum w większości strategii swing / intraday z ryzykiem 0.5-1% na trade. Jeśli masz 1% ryzyka na trade, 10 strat z rzędu = -10%. Prawdopodobieństwo 10 strat przy 45% win rate to ~0.025% na sekwencję, ale w roku masz 200-250 trades = statystycznie 1-2 takie serie.
Sygnatura: Zaczynasz liczyć “ile brakuje do zera”, sprawdzasz P&L częściej, pojawia się myśl “czy system nadal działa?”.
Protokół DD10:
1. STOP i POMIAR (30 min bez wykresu):
   - Policz MaxDD historyczny systemu (z backtestu / dziennika). Czy obecny DD jest w granicach historycznego? Jesli TAK -> normalnosc.
   - Policz Plan_Adherence ostatnie 20 trades. Jesli <80% -> to nie DD systemu, tylko DD egzekucji.

2. REDUKCJA i FOCUS:
   - Rozmiar: -25% (jesli bazowo 1% -> teraz 0.75%)
   - Max trades dziennie: -1 (jesli 3 -> 2)
   - Tylko setup A (najlepszy). Setup B/C wylaczone do wyjscia z DD.

3. DZIENNIK DD:
   - Zadaj: Czy ostatnie 5 strat bylo zgodnych z planem? Jesli TAK -> kontynuuj. Jesli NIE -> wroc do Lekcji 04, to nie DD, to tilt.

4. KOMUNIKACJA: Jesli masz accountability partnera / grupe - poinformuj: "Jestem w DD10, redukuje rozmiar".| Metryka | Cel w DD10 | Akcja jeśli poza celem |
|---|---|---|
| Plan Adherence | >=85% | Wstrzymaj handel, review nagrań |
| Średni R straty | ≤1.1R | Sprawdź slippage, czy nie przesuwasz stopa |
| Emocja rano | ≤5/10 | Zastosuj protokół snu / medytacji z Lekcji 03 |
Poziom 2: Drawdown 20% - czerwony alarm
-20% to poważny test systemu i psychiki. Tu większość porzuca strategię i zaczyna “szukać lepszej”. To najdroższy błąd: zmiana systemu w środku DD resetuje statystyki i gwarantuje, że nigdy nie zbudujesz próby.
Sygnatura: Ruminacje, sprawdzanie konta w nocy, unikanie otwarcia platformy lub odwrotnie - nadmierne gapienie się, konflikty w domu, myśli “muszę szybko odrobić”.
Protokół DD20:
1. HARD STOP 48h (min 1 pelny dzien bez rynku):
   - Zamknij wszystkie platformy. Zakaz tradingu 24-48h.
   - W tym czasie: pełny review ostatnich 30 transakcji (setup, R, emocja, zgodnosc).
   - Odpowiedz na 3 pytania na papierze:
     a) Czy rynek zmienil reżim? (np. brak trendu, niska zmiennosc)
     b) Czy ja zmienilem zachowanie? (sen, stres, breakery)
     c) Czy system historycznie mial taki DD? (zobacz backtest 2-3 lata)

2. DOWNSIZING agresywny:
   - Rozmiar: -50% do -75% (z 1% -> 0.5% lub 0.25%)
   - Handel tylko na koncie demo lub 25% pozycji przez 5 dni po powrocie (re-entry protocol)
   - Cel: odzyskac compliance, nie P&L.

3. CHECKLISTA REŻIMU:
   - Jesli reżim rynku sie zmienil (np. Twoj system trendowy w konsolidacji 3 tygodnie):
     Plan mowi: zmniejsz czestotliwosc, nie zwiekszaj. Akceptuj, ze sa miesiace 0R.
   - Jesli to blad egzekucji: wroc do Lekcji 04, 10 dni 50% rozmiaru, 100% compliance.

4. LIMIT TYGODNIOWY:
   - MAX strata tygodniowa = -5R. Po osiagnieciu -5R w tygodniu - koniec tygodnia. Bez dyskusji.
Wzór na czas powrotu:
Transakcje_do_powrotu = (DD_% / (Avg_R * WinRate * Risk_per_trade)) * Wspolczynnik_redukcji

Przyklad: DD20%, Avg_R 1.8, WR 45%, Risk 0.5% po redukcji
Potrzebny zysk = 25%
25% / (1.8*0.45*0.5%) = 25% / 0.405% = ~62 transakcje planowe

Jesli robisz 3 transakcje dziennie = 21 dni tradingowych. To realny horyzont, nie "jutro odrobie".
Akceptacja horyzontu 3-4 tygodni zmniejsza presję i zapobiega revenge.
Poziom 3: Drawdown 30% - protokół przetrwania
-30% to poziom, na którym 80% detalicznych traderów popełnia błąd krytyczny: albo podwaja stawkę, albo rzuca trading, albo pożycza kapitał.
Jeśli doszedłeś do -30% z ryzykiem 1% na trade, to znaczy: albo masz 30 strat z rzędu (skrajnie mało prawdopodobne przy dobrym systemie), albo łamałeś zasady ryzyka i uśredniałeś, albo system jest bez edge i nie zauważyłeś wcześniej.
Protokół DD30:
1. TOTAL STOP - tydzień bez rynku (5 dni roboczych):
   - Zero wykresow. Zero Twittera / X tradingowego.
   - Zadanie: napisz raport DD30 na 1 strone A4:
     - Data startu DD, peak, obecny DD
     - Ile transakcji, jaki % zgodny z planem
     - Jaki byl sredni R i czy zwiekszales rozmiar w trakcie
     - Czy lamano breakery? Ile razy?

2. AUDYT KAPITALU:
   - Czy mozesz kontynuowac trading tym kapitalem bez presji finansowej?
     Jesli -30% oznacza, ze nie zaplacisz rachunkow - to nie jest problem tradingowy, to problem rozmiaru zyciowego. Zmniejsz kapital tradingowy do kwoty, ktorej strata nie wplywa na zycie.
   - Zasada: Kapial tradingowy to kapital, ktorego utrata nie zmienia Twojego zycia przez 6 miesiecy.

3. DECYZJA GO / NO-GO (po tygodniu):
   - Jesli Plan Adherence <70% w trakcie DD: Problem to egzekucja. Wroc do Lekcji 02-04, 30 dni demo / mikro lot.
   - Jesli Plan Adherence >85% i MaxDD historyczny systemu to np. 25% a jestes w -30%: System przekroczyl historyczne MaxDD o 5%. To sygnal, ze edge moze zaniknac lub reżim sie zmienil. Zmniejsz ryzyko na stale do 0.25% lub wstrzymaj system i zacznij forward test z mniejszym rozmiarem.
   - Jesli lamales ryzyko (uśrednianie, brak stopa): Natychmiast 0.25% ryzyka, 1 transakcja dziennie max, mentor / accountability, albo przerwa 1 miesiac.

4. PLAN POWROTU (jesli GO):
   - Tydzien 1-2: 0.25% ryzyka, tylko setup A, max 1 trade dziennie, 100% checklisty
   - Tydzien 3-4: 0.5% ryzyka jesli compliance 100% i DD nie poglebia sie
- Powrot do 100% rozmiaru dopiero po odrobieniu 50% DD (czyli z -30% na -15%) i 20 transakcjach zgodnych z planem z rzedu.| Błąd w DD30 | Dlaczego zabija konto |
|---|---|
| Podwajanie stawki (martingale) | -30% -> -60% w 5 transakcji przy 2x rozmiar |
| Pożyczanie kapitału “żeby odrobić” | Presja finansowa = kortyzol przewlekły = gorsze decyzje |
| Zmiana systemu codziennie | Nigdy nie zbudujesz próby, zawsze jesteś w fazie nauki nowego, czyli fazie strat |
Kiedy plan mówi: nie handluj
- Gdy jesteś w DD20% i nie zrobiłeś 48h przerwy + raportu 30 trades. Handel bez audytu w DD20 to jak jazda z dymem z silnika bez zaglądania pod maskę. Plan mówi STOP do czasu audytu. Powtarzanie tego samego zachowania pogłębi DD do 30%.
- Gdy w DD10% masz Plan Adherence <80% i nadal handlujesz pełnym rozmiarem. To nie jest DD systemu, to DD Ciebie. Zanim zwiększysz sample strat systemu, musisz naprawić egzekucję. Pełny rozmiar przy <80% compliance to gwarantowany DD20.
- Gdy po DD30% czujesz ulgę, że “gorzej już nie będzie” i chcesz “zagrać va banque”. To euforia z dna, która jest równie niebezpieczna jak euforia ze szczytu. To jest moment, w którym mózg szuka szybkiej nagrody, by zredukować ból. Plan mówi: tydzień bez rynku i audyt kapitału życiowego. Rynek nie musi wrócić.
Błędy które kosztują najwięcej
Błąd 1: Brak pre-definiowanych progów DD10/20/30 przed rozpoczęciem handlu. Jeśli definiujesz protokół dopiero w DD, to już jesteś w emocji i go nie zastosujesz. Progi muszą być zapisane w planie, gdy jesteś na szczycie, spokojny. Wtedy to decyzja, nie dyskusja.
Błąd 2: Ocenianie systemu po 10 transakcjach w DD zamiast po 100. System z 45% win rate ma naturalne sekwencje 6 strat z rzędu. Po 10 trades w DD nie wiesz nic. Potrzebujesz 30-50 trades zgodnych z planem, by ocenić, czy to wariancja czy brak edge. Traderzy tną systemy po 10 stratach i nigdy nie dają im szansy pokazać edge w 100 trades.
Błąd 3: Zwiększanie ryzyka w DD, żeby “szybciej odrobić”. Matematyka: po -20% potrzebujesz +25%. Jeśli zwiększysz ryzyko 2x, potrzebujesz o połowę mniej transakcji, ale ryzyko kolejnego -20% (czyli -40% total) rośnie wykładniczo. Jedna dodatkowa seria 5 strat przy 2x rozmiar = -10% więcej, czyli -30% total. Zamiast 25% do odrobienia masz 43%. Spirala śmierci. Profesjonaliści robią odwrotnie: w DD ryzyko spada.
Ćwiczenie mierzalne
Cel: Zbudować protokoły DD i przećwiczyć je na historii.
Kroki:
- Wyciągnij historię konta / dziennika - min 100 transakcji. Znajdź swój obecny lub ostatni MaxDD.
- Policz:
MaxDD_% = (Peak - Trough)/Peak
Czas_trwania_DD_dni = data trough - data peak
Plan_Adherence_w_DD vs poza DD
Sredni_R_w_DD vs poza DD-
Napisz w planie 3 protokoły DD10/20/30 (skopiuj z lekcji i dostosuj progi do swojego ryzyka). Zapisz je na kartce przy monitorze.
-
Przeprowadź symulację na papierze: Jesteś w DD15% (z 10k na 8.5k). Masz ryzyko 1% -> po redukcji 0.75%. Policz, ile transakcji potrzebujesz, by wrócić na 10k, jeśli Avg_R=1.5, WR=45%. Zapisz horyzont w dniach.
-
Przez kolejne 30 dni, jeśli wejdziesz w DD10, zastosuj protokół i zapisz, czy go przestrzegałeś T/N.
Kryterium zaliczenia: Masz spisane 3 protokoły w planie, policzone MaxDD historyczne i jedną symulację czasu powrotu. Jeśli w ciągu 30 dni był DD10 - masz wpis czy protokół zadziałał i jaki był efekt na Plan_Adherence.
Sprawdź się
- Ile % zwrotu potrzeba, by odrobić -10%, -20%, -30%? Podaj wzór i policz.
- Opisz różnicę między DD matematycznym a psychologicznym. Który jest groźniejszy dla tradera detalicznego?
- Podaj protokół DD10 - 4 kroki. Kiedy redukujesz rozmiar, a kiedy wyłączasz setupy B/C?
- W DD20 - dlaczego hard stop 48h jest obowiązkowy? Co ma zawierać audyt 30 transakcji (3 pytania)?
- Jesteś w -30% z 1% ryzyka na trade i 70% compliance. Jaki jest werdykt GO/NO-GO i jaki plan powrotu?
Częste pytania
Czy DD 10% to dużo czy mało? Zależy od strategii? Tak, zależy od ryzyka i częstotliwości. Dla day tradera 1% risk, 3 trades dziennie, DD10% = 10 strat = tydzień słabszy. Dla swing tradera 0.5% risk, 5 trades miesięcznie, DD10% = 20 strat = 4 miesiące. Dlatego oceniasz DD względem swojego MaxDD historycznego i risk-per-trade, nie absolutnie. Jeśli Twój historyczny MaxDD to 15%, to DD10 jest w normie.
Kiedy zmienić system, a kiedy trzymać? Dopiero po 3 warunkach: 1) Plan Adherence >85% przez min 50 trades w DD, 2) Obecny DD > MaxDD historyczny + 20% bufora (np. hist 20%, teraz 25%+), 3) Zmiana reżimu potwierdzona obiektywnie (np. ATR spadł 50%, trend score) przez >4 tygodnie. Jeśli brak któregokolwiek, problem to egzekucja lub wariancja, nie system.
Czy hedging pomaga w DD? Hedging przypadkowy (otwieranie przeciwstawnych pozycji bez planu) w DD zwykle pogłębia DD, bo zwiększa koszty i rozmywa focus. Profesjonalny hedge to pre-definiowana część planu (np. redukcja beta), nie reakcja emocjonalna w trakcie DD. W detalu - w DD redukuj rozmiar i liczbę rynków, nie dodawaj przeciwstawnych pozycji “na czuja”.
Reklama
Najważniejsze wnioski
- Drawdown to nie anomalia. To stały koszt prowadzenia biznesu tradingowego. Każdy system, nawet z 60% win rate i R=2, będzie miał serię 8-12 strat z rzędu w ciągu roku. Pytanie nie brzmi "czy będziesz w drawdownie", tylko "co zrobisz, gdy w nim będziesz". Większość traderów...
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Mark Douglas — „Trading in the Zone”
- Brett Steenbarger — „The Psychology of Trading”
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi