Moduł 1 z 2
FOMO, revenge trading, overtrading - protokoły STOP
90% strat detalicznych traderów nie pochodzi ze złego systemu. Pochodzi z trzech wzorców zachowania: FOMO (wejście, bo ucieka), revenge trading (wejście, by się odegrać) i overtrading (wejście, bo nuda / potrzeba akcji). Każdy z nich ma inną neurobiologię, ale ten sam efekt:...
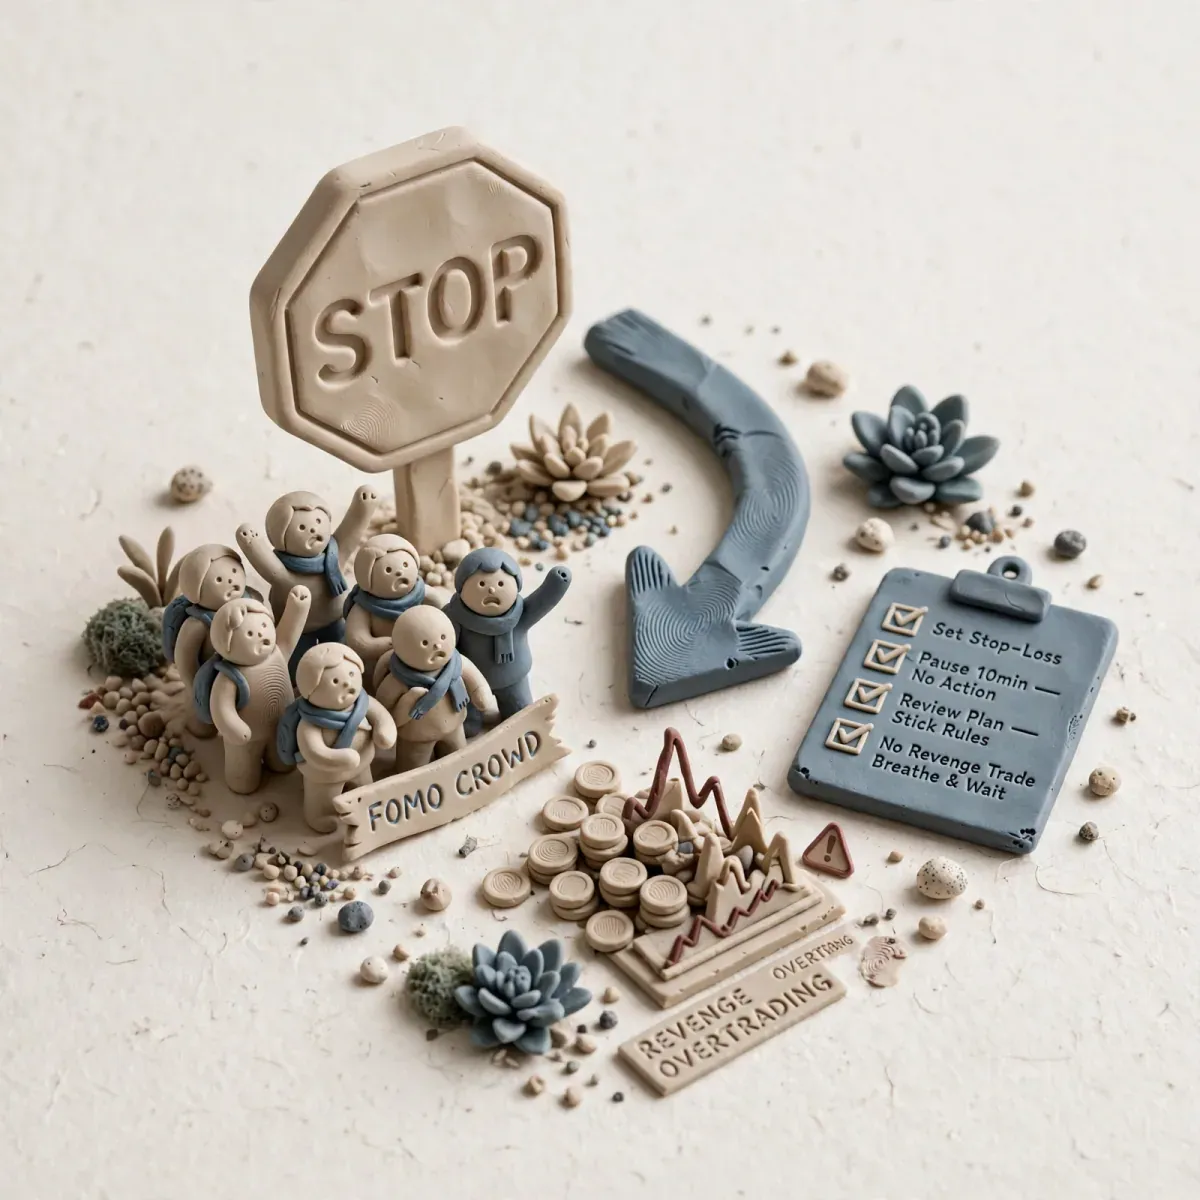
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 9 min
- Źródła
- 2
90% strat detalicznych traderów nie pochodzi ze złego systemu. Pochodzi z trzech wzorców zachowania: FOMO (wejście, bo ucieka), revenge trading (wejście, by się odegrać) i overtrading (wejście, bo nuda / potrzeba akcji). Każdy z nich ma inną neurobiologię, ale ten sam efekt: realizacja transakcji spoza planu o ujemnej wartości oczekiwanej. Ta lekcja rozbiera je na części i daje protokoły STOP.
Anatomia trzech zabójców konta
Wszystkie trzy wzorce to próby regulacji emocji poprzez działanie na rynku, zamiast poprzez ciało lub plan.
| Wzorzec | Emocja źródłowa | Myśl automatyczna | Cel zachowania | Rzeczywisty koszt |
|---|---|---|---|---|
| FOMO | Lęk przed wykluczeniem, żal | “Ucieka, ostatni moment, bez mnie zarobią” | Redukcja napięcia z nieposiadania | Wejście na szczycie, bez edge, -1R |
| Revenge trading | Złość, poczucie niesprawiedliwości, wstyd | “Rynek mi zabrał, muszę odzyskać, nie mogę tak skończyć dnia” | Przywrócenie statusu / kontroli | Zwiększanie lotu, brak stopa, -2R do -5R |
| Overtrading | Nuda, niepokój, potrzeba dopaminy | “Muszę coś robić, siedzenie to strata czasu” | Dostarczenie stymulacji | Mnożenie kosztów transakcyjnych, rozmycie focusu, -0.3R x 10 |
Wspólny mianownik: transakcja nie jest odpowiedzią na rynek. Jest odpowiedzią na wewnętrzny stan.
Wzór na prawdziwy koszt transakcji impulsywnej:
Koszt_FOMO_Revenge = Strata_R + Koszt_Oportunistyczny + Koszt_Psychologiczny

Gdzie:
Strata_R = np. -1.2R
Koszt_Oportunistyczny = Setup zgodny z planem, ktorego nie wziales bo byles w zlej pozycji = np. +2R utracone
Koszt_Psychologiczny = Wzrost Tilt_Score na jutro, spadek zaufania do siebie = +1 do Tilt_Risk_Score

Calkowity koszt 1 impulsu = -1.2R - 2R + niska egzekucja jutro
Dlatego profesjonaliści liczą nie tylko P&L, ale % transakcji planowych vs impulsywnych.
FOMO - protokół detekcji i STOP
FOMO ma bardzo charakterystyczną sygnaturę:
Sygnatura fizjologiczna: napięcie w klatce, płytki oddech, przymus patrzenia na wykres co 10 sekund, ręka na myszce.
Sygnatura poznawcza:
- Porównywanie się (“inni już zarobili”)
- Myślenie czarno-białe (“albo teraz, albo nigdy”)
- Rozszerzanie definicji setupu (“no prawie spełnia warunki”)
Protokół FOMO-STOP (90 sekund):
F - FREEZE: Zatrzymaj fizycznie. Odsun rece od klawiatury/myszki. 5 sekund bez ruchu.
O - ODDECH: 3 cykle oddechu fizjologicznego: 2x wdech nosem (krotki + dlugi), dlugi wydech ustami >6s
M - MEASURE: Zadaj 3 pytania na glos:
  1. Czy to jest setup A/B/C z mojego planu? TAK/NIE
  2. Czy moj stop i rozmiar sa zdefiniowane przed wejsciem? TAK/NIE
  3. Gdyby ta swieca byla czerwona a nie zielona, czy nadal bym chcial wejsc? TAK/NIE
O - OPISZ: Zapisz jedno zdanie: "Czuje FOMO bo ___ (np. BTC urosl 5% bez mnie). Moje cialo czuje ___"
S - STOP lub SYSTEM: Jesli ktorekolwiek MEASURE = NIE -> STOP, zamknij wykres na 15 min. Jesli 3x TAK -> Wejscie TYLKO zgodnie z planem, 50% rozmiaru.
Zasada 50% rozmiaru: Jeśli wchodzisz po sygnale FOMO, ale setup faktycznie spełnia plan, Twój mózg jest już w stanie podwyższonej dopaminy. Obiektywna ocena ryzyka jest zaburzona. Mniejszy rozmiar = mniejszy wpływ błędu poznawczego.
Revenge trading - najdroższy wzorzec
Revenge trading to próba cofnięcia czasu. Strata już się wydarzyła. Mózg nie chce jej zaksięgować jako “koszt biznesowy”. Chce ją anulować.
Statystyka z dzienników traderów, których analizujemy w KursTradera: średnia strata w revenge jest 2.8x większa niż średnia strata planowa. I 73% revenge trade’ów kończy się stratą większą niż pierwotna strata, która je wywołała.
| Faza revenge | Co robi trader | Co mówi plan |
|---|---|---|
| 1. Zaprzeczenie | “To nie mogło się stać, to manipulacja” | Strata jest kosztem. Księgujemy. |
| 2. Złość | Zwiększa lot 2x, 3x, wchodzi bez stopa | Rozmiar zdefiniowany przed sesją |
| 3. Targowanie | Przesuwa stopa, uśrednia stratę | Stop jest nie-negocjowalny |
| 4. Pogoń | Wchodzi na innym rynku “żeby odrobić” | Jeden rynek, jeden plan na raz |
Protokół REVENGE-STOP (Hard Circuit Breaker):
REGULA -2R: Dzienny limit straty = -2R MAX. Po osiagnieciu -2R:
  1. Zamknij platforme. Doslownie. ALT+F4 / CMD+Q.
  2. Wlacz timer 60 minut. Zakaz patrzenia na wykres.
  3. Wykonaj fizyczny reset: 20 pompek / spacer 10 min / zimny prysznic twarzy.
  4. Dopiero po 60 min otworz dziennik i opisz sekwencje. Zero handlu do konca dnia.

REGULA 3 STRAT Z RZEDU (jesli kazda >= -1R):
  - Przerwa 30 min + zmniejsz rozmiar o 50% do konca dnia.
  - Zadaj pytanie: Czy rynek dzis spelnia warunki dla mojego systemu? Jesli NIE - koniec dnia.

REGULA ZLOSCI:
  Jesli czujesz zlosc >6/10 (skala 1-10) - zakaz zwiekszania rozmiaru. Tylko rozmiar bazowy lub mniejszy.
Wzór do dziennika:
Revenge_Ratio = Suma_strat_revenge / Suma_wszystkich_strat

Cel: <15%
Alert: >30% - system anty-tilt nie dziala, wroc do Lekcji 04

Revenge_After_Loss = % dni gdy po stracie >1R nastapil trade <30 min po stracie

Cel: <10%
Overtrading - cichy zabójca przez koszty
Overtrading rzadko wygląda dramatycznie. To nie jest -5R w jednym trade. To 12 wejść po -0.2R, +0.1R, -0.3R… Na koniec dnia -1.5R z samych prowizji + spreadu i brak energii na prawdziwy setup.
Diagnoza overtradingu jest prosta:
| Metryka | Wzór | Zdrowy poziom | Overtrading |
|---|---|---|---|
| Trades per day | Liczba transakcji / dzień | Zdefiniowany w planie (np. 1-3) | >150% planu przez 3 dni z rzędu |
| Plan adherence | Transakcje zgodne z planem / wszystkie | >85% | <70% |
| Cost drag | (Prowizje+swap) / Kapitał | <0.5% dziennie | >1% dziennie |
| Czas przed ekranem bez setupu | Godziny gapienia się | <2h | >4h |
Protokół OVER-STOP:
1. ZDEFINIUJ MAX TRADES: W planie wpisz MAX 3 transakcje dziennie (przykladowo). Po 3 - koniec, nawet jesli "jest okazja". Czwarta okazja jest dla jutrzejszego Ciebie.

2. ZDEFINIUJ OKNA HANDLU: Np. 9:00-11:00 i 15:30-17:00. Poza oknami wykres zamkniety. Nuda nie jest powodem do handlu.

3. CHECKLISTA NUDY (gdy czujesz impuls klikniecia bez setupu):
   - Czy zjadlem, wypilem wode, zrobilem 2 min przerwy od ekranu w ostatniej godzinie?
   - Czy wykonalem 10 przysiadów?
   - Czy przeczytalem swoj plan na glos?
   Jesli nie - zrob to, zanim klikniesz.

4. ZASADA BRUDNOPISU: Masz ochote na trade spoza planu? Zapisz go na kartce z cena wejscia i stopem. Nie klikaj. Po 2h sprawdz wynik. W 80% bedziesz wdzieczny, ze nie kliknales. Licz statystyke brudnopisu.
Kiedy plan mówi: nie handluj
- Gdy w ciągu ostatnich 30 minut miałeś trade, który złamał 2 lub 3 pytania z FOMO-STOP MEASURE. To znaczy, że Twój filtr już nie działa. Każda kolejna transakcja ma >70% szans bycia impulsywną. Zamknij platformę na 30 minut. Pomiar > emocja.
- Gdy wchodzisz w “tryb odrabiania” - liczysz w głowie ile musisz zarobić, żeby wyjść na zero dzisiaj. To jest definicja revenge. Gdy myśli są o P&L z dzisiaj zamiast o egzekucji planu, plan mówi STOP. Dzienny P&L jest wynikiem, nie celem intraday.
- Gdy zrobiłeś już maksymalną liczbę transakcji z planu (np. 3) i czujesz, że “jeszcze jedną”. Overtrading zaczyna się po wyczerpaniu limitu. Limity istnieją po to, by chronić Cię przed Tobą w stanie niskich zasobów. Złamanie limitu raz uczy mózg, że limity są negocjowalne.
Błędy które kosztują najwięcej
Błąd 1: Brak pre-definiowanego dziennego limitu straty (-2R) i liczby transakcji. Bez limitu nie ma circuit breakera. Bez circuit breakera jedna emocjonalna sekwencja może skasować tydzień lub miesiąc. Profesjonalne prop-firmy wyrzucają za złamanie limitu nie dlatego, że są surowe, tylko dlatego, że statystyka jest brutalna: trader po -3R w tiltcie ma średnio -5.5R na koniec dnia.
Błąd 2: Traktowanie protokołów STOP jako “sugestii”, a nie jako kodu, który wykonujesz jak algorytm. Protokół działa tylko wtedy, gdy jest automatyczny. Jeśli w momencie FOMO zaczynasz dyskutować z protokołem (“ale tym razem to naprawdę wygląda dobrze”), to protokół nie istnieje. Zapisz go na kartce przy monitorze. Wykonaj krok po kroku. Nie negocjuj z procedurą bezpieczeństwa.
Błąd 3: Nie mierzenie Revenge_Ratio i Plan Adherence, tylko samego P&L. P&L kłamie w krótkim terminie. Możesz mieć +3R z 5 trade’ów revenge i myśleć, że jesteś mistrzem. Za dwa tygodnie oddasz +8R. To, co mierzysz, rośnie. Jeśli mierzysz tylko zyski, rośnie ignorancja ryzyka. Mierz % transakcji planowych.
Ćwiczenie mierzalne
Cel: Zmniejszyć liczbę transakcji impulsywnych o 50% w 14 dni i wprowadzić limity.
Kroki:
- Zdefiniuj w pliku planu:
MAX_LOSS_DAY = -2R MAX_TRADES_DAY = 3 MAX_IMPULSIVE_WEEK = 2 - Przez 10 sesji prowadź tabelę:
| Data | Liczba trade’ów | Zgodne z planem | Impulsywne (FOMO/R/O) | Strata dzienna R | Czy złamano limit? | Zastosowano STOP protokół? |
|---|
- Codziennie licz:
Plan_Adherence = Zgodne / Wszystkie * 100%
Impulsive_Rate = Impulsywne / Wszystkie * 100%- Po 10 sesjach policz: czy Impulsive_Rate spada? Czy dni z zastosowanym protokołem STOP mają mniejszą stratę niż dni bez?
Kryterium zaliczenia: 10 dni danych, Plan_Adherence >=80% w ostatnich 5 dniach oraz zero dni z przekroczonym MAX_LOSS_DAY.
Sprawdź się
- Wyjaśnij różnicę w emocji źródłowej i myśli automatycznej między FOMO, revenge tradingiem i overtradingiem.
- Podaj wzór na całkowity koszt transakcji impulsywnej (nie tylko Strata_R). Dlaczego koszt oportunistyczny jest często większy niż strata?
- Przeprowadź protokół FOMO-STOP na przykładzie: BTC rośnie 6% w 20 min, nie masz pozycji, czujesz ukłucie. Co robisz krok po kroku?
- Jaka jest średnia statystyka straty w revenge vs strata planowa według danych z lekcji? Ile % revenge trade’ów kończy się większą stratą niż wyzwalacz?
- Zdefiniuj 4 metryki do diagnozy overtradingu i podaj progi alertowe.
Częste pytania
Czy FOMO jest zawsze złe? Czasem “ucieka” i ma rację. FOMO to nie prognoza rynku. To stan Twojego układu nerwowego. Rynek czasem idzie dalej bez Ciebie - to normalne. Twój edge nie polega na złapaniu każdego ruchu, tylko na powtarzalnej egzekucji setupów o dodatniej wartości oczekiwanej. Jeśli setupu nie było, to nie była Twoja transakcja, nawet jeśli poszła +5R. Piszesz dziennik okazji - ile ruchów “bez Ciebie” spełniało faktycznie Twój plan? Zwykle <20%.
Co jeśli naprawdę muszę odrobić stratę, bo mam mały kapitał? Presja finansowa to paliwo dla revenge. Matematyka jest nieubłagana: próba odrabiania zwiększonym rozmiarem przy podwyższonym stresie ma ujemną wartość oczekiwaną i zwiększa ryzyko ruiny wykładniczo. Rozwiązaniem nie jest większy lot, tylko mniejszy i dłuższy horyzont. Jeśli kapitał jest za mały, by zaakceptować -2R bez presji, to pozycja jest za duża.
Jak odróżnić overtrading od aktywnej strategii scalpingowej? Scalping ma zdefiniowany plan: ile transakcji, w jakich godzinach, jaki setup, jaki max koszt. Overtrading ma brak planu lub nagminne przekraczanie planu. Zmierz Plan Adherence. Scalper z planem 15 transakcji dziennie i 90% adherence to nie overtrader. Trader z planem 3 transakcje i realizacją 8 dziennie to overtrader, nawet jeśli 8 przyniosło zysk.
Reklama
Najważniejsze wnioski
- 90% strat detalicznych traderów nie pochodzi ze złego systemu. Pochodzi z trzech wzorców zachowania: FOMO (wejście, bo ucieka), revenge trading (wejście, by się odegrać) i overtrading (wejście, bo nuda / potrzeba akcji). Każdy z nich ma inną neurobiologię, ale ten sam efekt:...
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- Mark Douglas — „Trading in the Zone”
- Brett Steenbarger — „The Psychology of Trading”
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi