Moduł 1 z 2
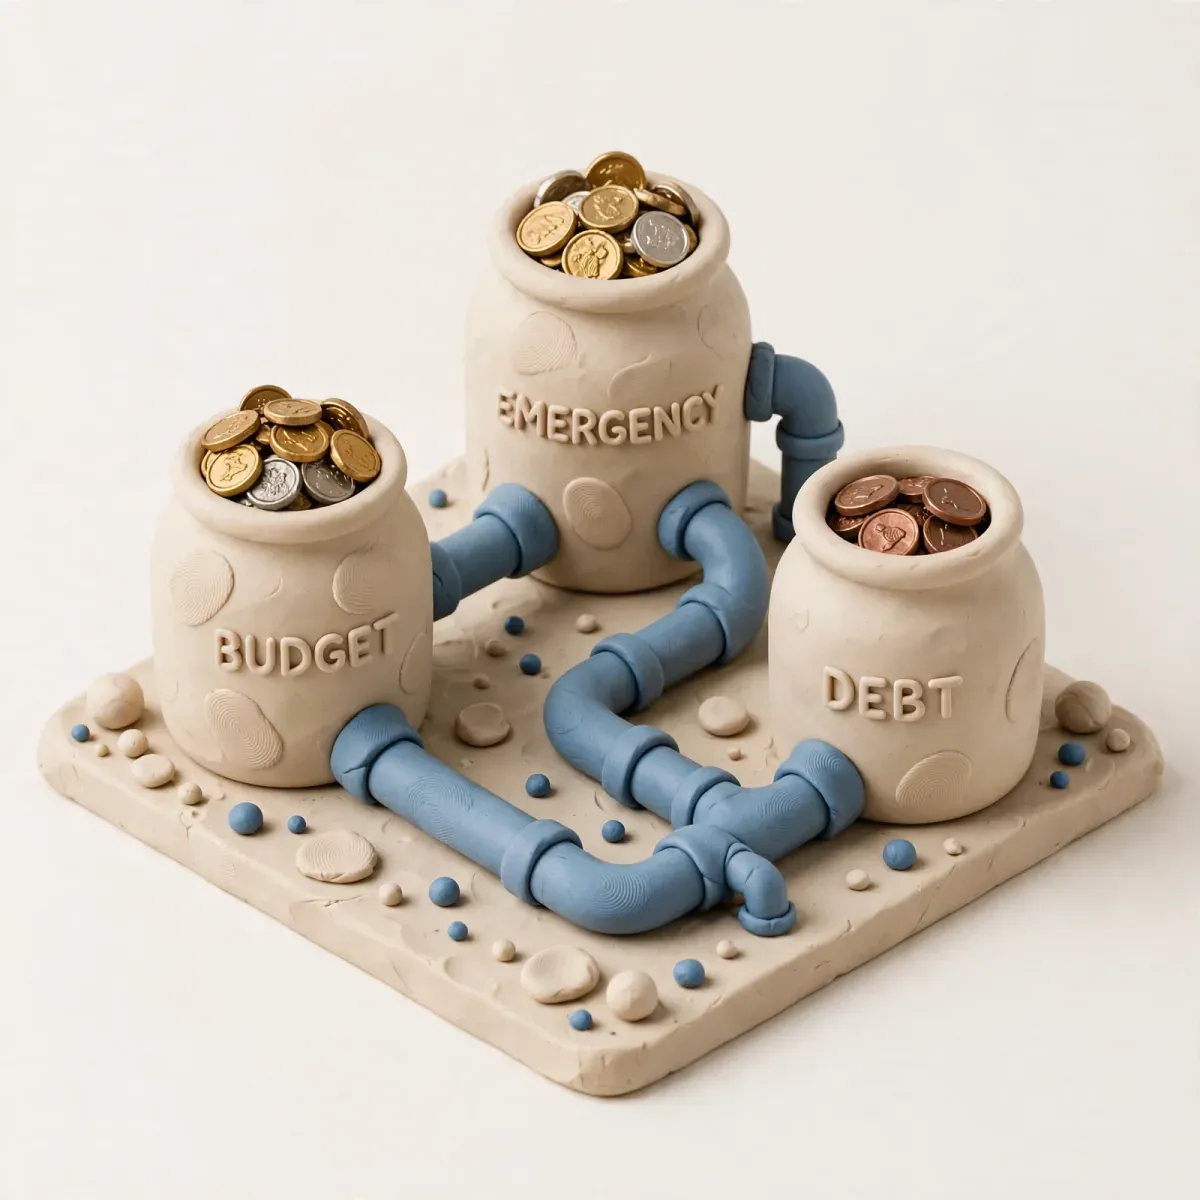
Budżet, fundusz awaryjny i dług - system trzech kont
Bez budżetu nie ma pomiaru. Bez pomiaru nie ma zarządzania ryzykiem. Traderzy, którzy skrupulatnie mierzą wskaźnik R/R i win rate, często nie potrafią…
- Autor
- Zordon Intelligence Sp. z o.o.
- Aktualizacja
- Czas czytania
- 10 min
- Źródła
- 2
Kurs 14: Finanse Osobiste i Budowanie Kapitału
Materiał ma charakter wyłącznie edukacyjny. Nie jest poradą inwestycyjną ani finansową. Przykłady służą wyłącznie ilustracji zasad zarządzania budżetem i ryzykiem.
Bez budżetu nie ma pomiaru. Bez pomiaru nie ma zarządzania ryzykiem. Traderzy, którzy skrupulatnie mierzą wskaźnik R/R i win rate, często nie potrafią odpowiedzieć na proste pytanie: ile dokładnie kosztuje ich życie w tym miesiącu? Ta luka powoduje, że decyzje tradingowe podejmowane są na podstawie emocji, a nie liczb. W tej lekcji zbudujesz system trzech kont i prosty budżet, który oddziela życie od rynku.
Cel tej lekcji
Po tej lekcji będziesz potrafił:
- Zbudować budżet metodą 50/30/20 w wersji dla tradera.
- Wyznaczyć docelową wysokość funduszu awaryjnego i zaplanować jego budowę w tygodniach.
- Zastosować dwie metody spłaty długu: lawinową (avalanche) i kuli śnieżnej (snowball) i policzyć różnicę.
- Wdrożyć system trzech kont, który automatyzuje rozdzielność finansów.
Dlaczego budżet tradera musi być inny
Klasyczny budżet domowy zakłada stały dochód. Budżet tradera musi zakładać dochód zmienny i okresy bez dochodu z rynku. Dlatego dzielimy go inaczej.
Masz trzy cele, które konkurują o każdą złotówkę:
- Utrzymanie bieżącej płynności.
- Redukcja kosztu długu (odsetki).
- Budowa kapitału do handlu i inwestycji.
Bez reguł alokacji będziesz zawsze priorytetyzował cel, który krzyczy najgłośniej - zazwyczaj rynek.
Mechanika: Budżet 50/30/20 w wersji traderskiej
Oryginalna zasada 50/30/20 (potrzeby / zachcianki / oszczędności) jest punktem startu. Dla osoby budującej kapitał tradingowy modyfikujemy ją:
Dochód netto = 100%

50% = Potrzeby twarde (MCU) -> Konto 1: Rachunek bieżący
20% = Zachcianki / Bufor psychologiczny
30% = Cele finansowe (dług + fundusz awaryjny + kapitał tradingowy)
Dla tradera detalicznego z długiem i bez funduszu awaryjnego, podział wewnątrz tych 30% jest kluczowy:
| Priorytet | Alokacja z 30% puli | Cel | Warunek przejścia dalej |
|---|---|---|---|
| Krok 1 | 100% puli do WFA=1 | 1 miesiąc MCU | Zapewnia przetrwanie |
| Krok 2 | 100% puli na dług >10% | Spłata kart / chwilówek | Eliminacja najdroższego ryzyka |
| Krok 3 | 50% fundusz / 50% dług 5-10% | Budowa do WFA=3 + spłata tańszego długu | Złoty środek |
| Krok 4 | 70% fundusz / 30% kapitał tradingowy | Dobicie do WFA=6 | Dopiero tu zaczynasz dokładać do rachunku |
| Krok 5 | 50% inwestycje długoterminowe / 50% trading | Rozwój kapitału | Masz bufor, jesteś bez drogiego długu |
To nie jest porada, tylko framework kolejności. Kolejność wynika z matematyki ryzyka i kosztu kapitału.
Jak zbudować fundusz awaryjny - pomiar w tygodniach
Cel “zbuduj 6 miesięcy” jest abstrakcyjny. Zmień go na liczbę tygodni.
Wzór na tempo budowy
cel_funduszu = MCU * docelowy_WFA
brakujaca_kwota = cel_funduszu - obecny_fundusz
tygodniowa_skladka = (miesieczna_pula_na_cele / 4.33)

czas_w_tygodniach = brakujaca_kwota / tygodniowa_skladka
Przykład:
- MCU = 6000 zł
- Cel WFA = 6 → 36 000 zł
- Obecny fundusz = 6000 zł (WFA=1)
- Miesięczna pula na cele = 2000 zł
- Brakuje 30 000 zł
- Czas = 30 000 / 2000 = 15 miesięcy = 65 tygodni
15 miesięcy brzmi długo, ale 65 tygodni z checklistą tygodniową to mierzalny plan. Co tydzień odhaczasz wpłatę i aktualizujesz WFA.
Gdzie trzymać fundusz awaryjny:
- Rachunek oszczędnościowy z natychmiastową wypłatą
- Konto, którego NIE widzisz w aplikacji maklerskiej
- Nie w akcjach, nie w krypto, nie w ETF, nie na rachunku u brokera CFD. Ma być nudne, płynne i niezmienne.
Dług: dwie metody i matematyka
Dług konsumencki to ujemny procent składany. Działa codziennie.
Metoda lawinowa (Avalanche) - matematycznie optymalna
Sortujesz długi od najwyższego oprocentowania (RRSO) do najniższego. Spłacasz minimum na wszystkich, a całą nadwyżkę wrzucasz w ten z najwyższym RRSO.
oszczednosc_odsetkowa = najwyzsza przy tej metodzieMetoda kuli śnieżnej (Snowball) - behawioralna
Sortujesz długi od najniższego salda do najwyższego. Spłacasz najmniejszy dług całkowicie, aby uzyskać szybkie zwycięstwo psychologiczne.
efekt_motywacyjny = wysoki, koszt_odsetek = nieco wyzszyPorównanie na przykładzie
| Dług | Saldo | RRSO | Min. rata |
|---|---|---|---|
| Karta A | 2 000 zł | 19% | 100 zł |
| Rata telefon | 1 500 zł | 8% | 150 zł |
| Chwilówka | 3 000 zł | 45% | 300 zł |
- Avalanche: najpierw chwilówka (45%), potem Karta A (19%), na końcu telefon (8%). Zapłacisz najmniej odsetek.
- Snowball: najpierw telefon (najmniejsze saldo? tu nie, ale karta 2000 vs telefon 1500), więc telefon -> Karta A -> Chwilówka. Szybko zamkniesz 1-2 długi, ale chwilówka będzie rosła najdłużej.
Dla tradera rekomendacja warsztatowa: jeśli różnica w RRSO jest >10 p.p., wybierz lawinę. Jeśli wszystkie długi mają podobne RRSO, kula śnieżna może dać Ci impet.
Wzór na koszt miesięczny długu:
miesieczny_koszt_odsetek = saldo * (RRSO / 12)

Przykład chwilówki: 3000 * (0.45 / 12) = 112.5 zł miesięcznie samych odsetek
To jest Twój “ujemny edge”. Żaden system tradingowy nie jest tak stabilny jak 45% koszty.
System trzech kont - automatyzacja rozdzielności
Cel: zero decyzji opartej o wolę w dniu wypłaty.
Konto 1 - Operacyjne: Tu wpływa pensja. Z niego płacisz MCU. Ma mieć podpięte stałe zlecenia i kartę do zakupów.
Konto 2 - Bufor bezpieczeństwa: Rachunek oszczędnościowy w innym banku (tarcie psychologiczne przy wypłacie). Automatyczny przelew z Konta 1 w dniu wypłaty. Tu budujesz WFA.
Konto 3 - Tradingowy (u brokera): Tylko kapitał, którego całkowita utrata nie sprowadzi WFA poniżej 3. Zasilane raz w miesiącu przelewem z Konta 1 (część puli 30%), nigdy “w locie” po stracie.
Schemat przepływu:
Przychód -> Konto 1 (100%)
Konto 1 -> Konto 2 (automat, X zł na fundusz awaryjny / dług)
Konto 1 -> Konto 3 (automat, Y zł na trading, tylko jeśli WFA >= 3 i brak długu >10%)
Konto 1 -> Życie (MCU + zachcianki)
Dzięki temu nigdy nie musisz decydować “czy dołożyć do brokera”. Decyzja jest w automatyzacji i regule WFA.
Kiedy plan mówi nie handluj
Kiedy plan mówi: NIE HANDLUJ
W kontekście budżetu i długu, filtr jest jeszcze ostrzejszy niż w Lekcji 01:
NIE HANDLUJ (ani nie dokładaj do rachunku), JEŚLI:
- Nie znasz swojego MCU z dokładnością do +/- 10%. Bez pomiaru nie ma zarządzania. 7 dni na policzenie wydatków z wyciągów.
- Masz aktywny dług z RRSO > 15% i nie spłacasz go agresywnie. Trading przy 20% koszcie karty to jak gra z -20% spreadem w tle.
- Twój WFA spadł w tym miesiącu o >0.5 miesiąca z powodu nieplanowanych wydatków. Najpierw odbuduj bufor. Rynek poczeka.
- W tym miesiącu już dwukrotnie złamałeś budżet (nadmierne wydatki z zachcianek) i pokryłeś to z Konta 2. To sygnał, że budżet jest nierealny lub brakuje dyscypliny. Trading doda kolejną zmienną.
- Zasilasz Konto 3 z karty kredytowej, limitu, pożyczki. Natychmiastowy stop.
W tych sytuacjach Twoim zadaniem jest odbudowa arkusza, a nie otwieranie pozycji.
Błędy które kosztują najwięcej
1. Budżet w głowie, nie na papierze. Twój mózg zaniża wydatki o 20-30%. Tylko wyciąg + arkusz daje prawdę. Każda złotówka bez kategorii to przyszły dług.
2. Fundusz awaryjny na 0% w banku + inflacja. Trzymanie 30k na ROR bez oprocentowania to strata. Rozwiązanie: rachunek oszczędnościowy 5-7% (obecnie). Nie chodzi o zysk, tylko o ograniczenie erozji i oddzielenie.
3. Spłacanie tylko minimum na kartach. Minimum jest projektowane, abyś płacił jak najdłużej. Przykład: 10k długu na 19%, min. 3% = spłata 15 lat i 8k odsetek.
4. “Pożyczka na konsolidację” bez zmiany nawyków. Konsolidujesz, czyścisz karty, a potem znów je ładujesz. Dług rośnie z 15k na 30k. Konsolidacja bez cięcia wydatków i zamknięcia limitów to odroczenie problemu.
5. Mieszanie budżetu domowego z wynikami z tradingu. “W tym miesiącu na tradingu +2000 zł, więc mogę wydać więcej”. To uzależnia budżet domowy od zmiennej o wysokiej wariancji. Budżet domowy opieraj o dochód stały. Zysk z tradingu to nadwyżka, którą alokujesz dopiero po zamknięciu miesiąca.
Ćwiczenie mierzalne [25 minut]
Nazwa: Arkusz 3 Kont
- 10 min - MCU: Pobierz wyciągi z ostatnich 90 dni. W arkuszu (Google Sheets / Excel) utwórz kategorie: Mieszkanie, Jedzenie, Transport, Rachunki, Długi (raty), Ubezpieczenia, Inne stałe. Policz średnią. To MCU.
- 5 min - Fundusz: Wpisz obecny stan Konta 2. Policz WFA. Policz
cel = MCU * 6. Policz braki i tygodnie wg wzoru. - 5 min - Długi: Tabela ze wszystkimi długami: wierzyciel, saldo, RRSO, min. rata, data. Posortuj dwukrotnie: raz wg RRSO (lawina), raz wg salda (kula). Policz miesięczny koszt odsetek.
- 5 min - Automaty: Ustaw w banku 2 stałe zlecenia na dzień po wypłacie: 1) na Konto 2 (fundusz/dług), 2) na Konto 3 (trading, tylko jeśli spełniasz warunek WFA>=3). Kwoty wg priorytetów z tabeli.
Miernik wykonania: Czy na koniec ćwiczenia masz plik z 3 liczbami: MCU, WFA, miesięczny koszt odsetek? Jeśli tak - zaliczone.
Sprawdź się
Pytanie 1: Zarabiasz 8000 zł netto. MCU = 5500 zł. Masz 7000 zł w funduszu awaryjnym i 4000 zł długu na karcie 18%. Jak powinieneś podzielić pulę 30% (2400 zł)? Odpowiedź: Priorytet to likwidacja długu >10%. WFA = 7000/5500 = 1.27, więc masz minimalny bufor. Najpierw rzuć 2400 zł (lub więcej z zachcianek) na kartę, aby zamknąć ją w 2 miesiące. Po zamknięciu karty, cała pula 2400 zł idzie na budowę WFA do co najmniej 3. Dopiero potem zasilanie tradingu.
Pytanie 2: Dlaczego trzymanie funduszu awaryjnego w innym banku niż konto bieżące pomaga? Odpowiedź: Wprowadza tarcie. Przelew międzybankowy trwa godziny, wymaga logowania, przemyślenia. Zmniejsza impulsywne sięganie po rezerwę na zachcianki lub “okazję na rynku”. To element projektowania środowiska, nie silnej woli.
Pytanie 3: Masz dwa długi: 5000 zł na 5% i 1000 zł na 19%. Która metoda spłaty da szybszy efekt psychologiczny, a która matematyczny? Odpowiedź: Szybki efekt psychologiczny: kula śnieżna - spłacasz 1000 zł na 19% (bo najmniejsze saldo), zamykasz jeden dług. Matematycznie: lawinowa również każe spłacić 1000 zł na 19% jako pierwszy (najwyższe RRSO), więc w tym przykładzie obie metody wskazują ten sam dług. Różnice pojawiają się przy innej konfiguracji sald i RRSO.
Częste pytania
Czy muszę ciąć wszystkie zachcianki do zera? Nie. Budżet, który jest karą, nie przetrwa 2 tygodni. Pulę 20% zostaw na zachcianki świadomie. Chodzi o to, abyś wiedział, ile wydajesz na nie i nie finansował ich z funduszu awaryjnego ani rachunku tradingowego.
Gdzie dokładnie trzymać fundusz awaryjny? Konta oszczędnościowe, obligacje? Fundusz awaryjny ma być płynny w 24-48h i nie tracić nominalnie. Najprostsze: rachunek oszczędnościowy. Nie obligacje detaliczne z 3-miesięcznym okresem, nie lokata z utratą odsetek za zerwanie która zniechęca do wypłaty, nie ETF. Dopiero po osiągnięciu WFA 6+, nadwyżkę ponad 3 miesiące możesz trzymać w formie nieco mniej płynnej, ale to temat poza zakresem tej lekcji.
Mam nieregularne dochody (B2B, zlecenia). Jak liczyć MCU i budżet? Policz MCU jako średnią z 6 miesięcy. Przychód do budżetu przyjmuj jako najniższy z ostatnich 3 miesięcy (konserwatywne założenie). W miesiącach z nadwyżką, 50% nadwyżki idzie na podniesienie WFA. Celem dla nieregularnych dochodów jest WFA 9-12, nie 6.
Czy do funduszu awaryjnego liczę limit na karcie kredytowej? Nie. Limit to nie Twój kapitał, to dług gotowy do użycia. Fundusz awaryjny to tylko aktywa, które posiadasz i możesz wypłacić bez zwiększania zadłużenia.
Podsumowanie: Budżet to filtr decyzyjny. WFA to paliwo, które pozwala Ci nie handlować pod presją. Dług konsumencki to ujemny edge, który zjada każdy zysk z rynku. System trzech kont automatyzuje dobre decyzje. Zaimplementuj go raz, a potem tylko mierz.
W kolejnej lekcji: Policzymy, ile kapitału realnie potrzeba na start w tradingu, dlaczego rachunek 500 zł to rachunek edukacyjny, nie dochodowy, i jak policzyć minimalny kapitał do uzyskania statystycznej istotności.
Reklama
Najważniejsze wnioski
- Bez budżetu nie ma pomiaru. Bez pomiaru nie ma zarządzania ryzykiem. Traderzy, którzy skrupulatnie mierzą wskaźnik R/R i win rate, często nie potrafią odpowiedzieć na proste pytanie: ile dokładnie kosztuje ich życie w tym miesiącu? Ta luka powoduje, że decyzje tradingowe podejmowane są na podstawie emocji, a nie liczb. W tej lekcji zbudujesz system trzech kont i prosty budżet, który oddziela życie od rynku.
Źródła i dokumenty
Materiał opieramy na dokumentach źródłowych. Wartości zmienne — opłaty, limity, wskaźniki regulacyjne — sprawdź u źródła przed podjęciem decyzji.
- BCE — przewodnik po finansach osobistych — ecb.europa.eu
- KNF — baza wiedzy finansowej — knf.gov.pl
Zastrzeżenie
- KursTradera.pl to serwis edukacyjny o charakterze informacyjnym. Nie prowadzimy działalności maklerskiej, nie przyjmujemy i nie przekazujemy zleceń, nie zarządzamy portfelem, nie oferujemy instrumentów finansowych i nie świadczymy usług doradztwa inwestycyjnego w rozumieniu ustawy o obrocie instrumentami finansowymi. Materiały opisują mechanizmy rynkowe i proces decyzyjny — nie są instrukcją kupna lub sprzedaży jakiegokolwiek instrumentu.
- Żadna z publikowanych treści nie stanowi rekomendacji inwestycyjnej, informacji rekomendującej ani rekomendacji w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 (MAR) oraz aktów wykonawczych. Nie jest też ofertą nabycia lub zbycia instrumentów finansowych ani zaproszeniem do składania ofert. Wszelkie przykłady, wykresy, zrzuty ekranu i liczby mają charakter ilustracyjny i odnoszą się do sytuacji hipotetycznych lub historycznych.
- Inwestowanie i trading wiążą się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki osiągnięte w przeszłości — w tym wyniki przedstawione w materiałach edukacyjnych, backtestach i przykładach — nie gwarantują wyników przyszłych i nie są ich wiarygodnym wskaźnikiem. Żadna opisana metoda ani strategia nie eliminuje ryzyka. Decyzje inwestycyjne podejmujesz samodzielnie, na własną odpowiedzialność i po zapoznaniu się z aktualnymi dokumentami swojego brokera.
- Instrumenty z dźwignią (CFD, kontrakty terminowe, opcje, transakcje typu margin) mogą generować straty przewyższające wartość wpłaconych środków — możesz stracić więcej, niż zainwestowałeś, i zostać wezwanym do uzupełnienia depozytu (margin call). W Unii Europejskiej dźwignia dla klientów detalicznych handlujących CFD na głównych parach walutowych jest ograniczona decyzją ESMA (interwencja produktowa w sprawie CFD i opcji binarnych), ale ograniczenie dźwigni nie usuwa ryzyka. Odsetek rachunków detalicznych przynoszących straty różni się między brokerami i zmienia się w czasie — aktualną wartość odczytaj z ostrzeżenia ryzyka u swojego brokera i zapisz razem z datą.
- Backtesty, symulacje i przykładowe wyniki nie są rzeczywistymi wynikami transakcyjnymi. Powstają w warunkach odtwarzanych z danych historycznych, nie uwzględniają w pełni poślizgu cenowego, płynności, spreadu, prowizji, swapu, wpływu własnych zleceń na rynek ani czynnika psychologicznego — a wszystkie te elementy pogarszają wynik w praktyce. Wyniki historyczne nie chronią przed przyszłymi stratami.
Kto to pisze i jak to sprawdzamy
Materiały pisze i weryfikuje Redakcja Kurs Tradera — zasady opisuje o serwisie: każda liczba ma źródło, a braki pokazujemy jawnie. Błąd merytoryczny zgłosisz przez kontakt — poprawki opisujemy w treści.
Postęp zapisujemy wyłącznie w tej przeglądarce (localStorage) — nie ma konta ani kopii na serwerze. Wyczyszczenie danych witryny go usunie. Zarządzaj swoimi danymi